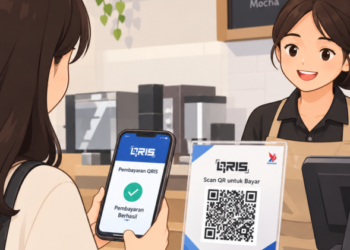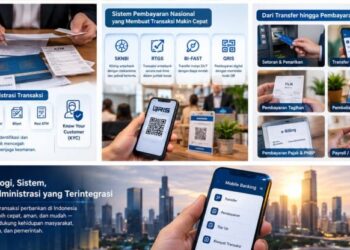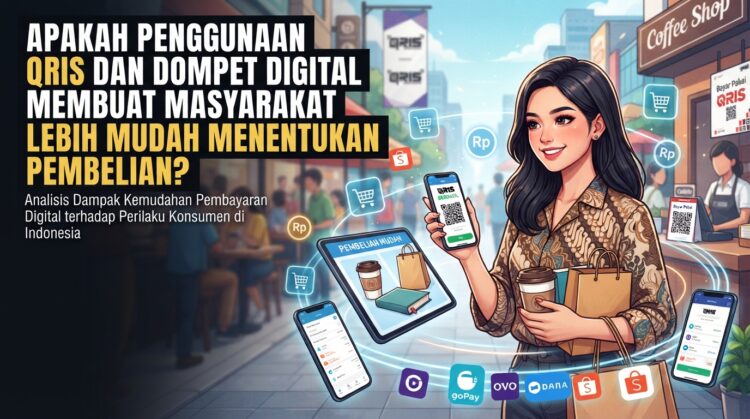
PERKEMBANGAN teknologi finansial di Indonesia telah mengubah wajah transaksi ekonomi secara mendasar. Kehadiran Quick Response Code Indonesian Standard (QRIS) yang digagas oleh Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI), berpadu dengan maraknya platform dompet digital seperti GoPay, OVO, Dana, dan ShopeePay, telah menciptakan ekosistem pembayaran tanpa tunai (cashless) yang inklusif.
Pertanyaan krusial yang muncul di tengah pergeseran budaya transaksi ini adalah apakah kemudahan infrastruktur pembayaran digital secara nyata mempermudah masyarakat dalam menentukan keputusan pembelian.
Secara konseptual, proses penentuan keputusan pembelian melibatkan beberapa tahapan psikologis dan praktis, mulai dari pengenalan kebutuhan, pencarian informasi, evaluasi alternatif, hingga tindakan mengeksekusi transaksi.
Sebelum era pembayaran digital berbasis respons cepat meluas, hambatan fisik dalam bertransaksi sering kali menjadi variabel penahan (friction). Konsumen harus memperhitungkan ketersediaan uang tunai di dompet, keberadaan mesin Anjungan Tunai Mandiri (ATM), hingga potensi kendala uang kembalian. Kendala operasional tersebut kerap memperpanjang durasi pertimbangan atau bahkan membatalkan niat beli di saat-saat terakhir.
Hadirnya QRIS dan dompet digital memangkas kerumitan teknis tersebut secara signifikan. Integrasi kode QR tunggal memungkinkan transaksi antar platform dilakukan dalam hitungan detik hanya dengan memindai layar smartphone. Dari sudut pandang efisiensi alur keputusan, konsumen tidak lagi terbebani oleh batasan jarak finansial fisik. Keputusan untuk membeli suatu barang atau jasa dapat diambil dengan sangat cepat karena eksekusi pembayarannya serba praktis.
Sejumlah studi akademis mengonfirmasi hubungan erat antara kemudahan teknologi pembayaran dan preferensi keputusan konsumen. Dalam kerangka teori Technology Acceptance Model (TAM) yang dipelopori oleh Fred Davis, persepsi kemudahan penggunaan (perceived ease of use) dan persepsi kebermanfaatan (perceived usefulness) merupakan dua pendorong utama yang membentuk perilaku pengguna.
Dalam konteks pembayaran digital di Indonesia, penelitian oleh Cahyani dan Abrianto (2025) mengenai perilaku transaksi cashless menunjukkan bahwa kemudahan transaksi menggunakan QRIS memberikan pengaruh positif yang signifikan terhadap keputusan pembelian konsumen. Konsumen merasa lebih percaya diri dan mantap menentukan pembelian ketika mereka tahu metode pembayaran yang tersedia sangat fleksibel, responsif, dan tidak membutuhkan proses rumit.
Selain faktor fleksibilitas operasional, integrasi dompet digital dengan program insentif pemasaran turut mempercepat mekanisme pengambilan keputusan. Fitur pendukung seperti potongan harga langsung, kembalian tunai (cashback), penukaran poin reward, hingga fasilitas bayar nanti (paylater) bertindak sebagai katalis dalam evaluasi manfaat oleh konsumen.
Ketika memilih antar alternatif produk, adanya nilai tambah ekonomis yang ditawarkan ekosistem dompet digital membuat konsumen lebih cepat menyimpulkan bahwa opsi tersebut menguntungkan secara finansial.
Namun, di balik kecepatan dan kemudahan penentuan pembelian tersebut, terdapat dimensi psikologis ekonomi yang kompleks. Konsep pain of paying yang digagas oleh pakar ekonomi perilaku Drazen Prelec dan George Loewenstein dari Massachusetts Institute of Technology (MIT) menjelaskan bahwa transaksi dengan uang tunai fisik memberikan hambatan rasa sakit psikologis saat melepaskan lembaran uang dari tangan. Sebaliknya, pembayaran digital memisahkan sensasi pengeluaran fisik dari tindakan konsumsi. Saat masyarakat memindai QRIS atau menekan tombol di aplikasi dompet digital, rasa sakit akibat berkurangnya kekayaan tidak langsung terasa secara empiris.
Ketiadaan rasa sakit fisik ini membuat garis pemisah antara kebutuhan dasar dan keinginan spontan menjadi sangat tipis. Akibatnya, kemudahan dalam menentukan keputusan pembelian kerap bergeser menjadi kecenderungan pembelian impulsif (impulsive buying).
Penelitian yang menelaah dampak penggunaan pembayaran berbasis QR Code pada kalangan mahasiswa dan masyarakat urban mengungkapkan bahwa kecepatan akses transaksi digital sering kali mengeliminasi masa jeda berpikir rasional. Konsumen mengeksekusi pembelian tanpa melalui tahapan evaluasi manfaat jangka panjang yang matang.
Perubahan perilaku ini juga dipengaruhi oleh perubahan cara pandang masyarakat terhadap uang. Saldo di dalam dompet digital kerap dipersepsikan sekadar sebagai angka dalam layar aplikasi, bukan uang riil yang memerlukan usaha keras untuk didapatkan. Fenomena ini menurunkan ambang batas pertimbangan saat membeli produk-produk berskala mikro hingga menengah, seperti minuman kekinian, camilan, atau barang bergaya hidup.
Meski demikian, tidak wajar apabila kemudahan QRIS dan dompet digital semata-mata dipandang negatif. Dari sudut pandang pencatatan finansial dan transparansi, transaksi digital memberikan alat bantu keputusan yang jauh lebih terstruktur dibanding masa lalu. Setiap transaksi yang berhasil melalui QRIS langsung tercatat secara akurat di dalam riwayat mutasi rekening atau aplikasi. Data transaksi ini memungkinkan masyarakat yang disiplin untuk menganalisis pola pengeluaran mereka secara berkala.
Dengan kata lain, bagi konsumen yang berliterasi keuangan tinggi, QRIS dan dompet digital tidak hanya mempermudah eksekusi pembelian saat itu juga, tetapi juga mempermudah perencanaan pembelian di masa depan berbasis data transaksi historis.
Inklusi keuangan yang didorong oleh standarisasi QRIS juga membawa dampak inklusif bagi Usaha Mikro, Kecil, dan Menengah (UMKM). Kemudahan masyarakat dalam mengambil keputusan beli pada akhirnya berdampak langsung pada akselerasi perputaran modal usaha kecil. Konsumen tidak ragu untuk singgah dan membeli di pedagang kaki lima atau kedai kecil karena ketiadaan uang tunai pas bukan lagi menjadi penghambat transaksi.
Kesimpulannya, penggunaan QRIS dan dompet digital terbukti secara nyata membuat masyarakat lebih mudah dalam menentukan dan mengeksekusi keputusan pembelian. Teknologi ini memangkas batas hambatan operasional, mempercepat alur evaluasi produk, dan memberikan kenyamanan tingkat tinggi dalam bertransaksi. Kendati demikian, kemudahan tersebut bertindak bagai pisau bermata dua. Tanpa diimbangi oleh literasi keuangan yang memadai dan kontrol diri yang kuat, kemudahan penentuan keputusan pembelian berisiko tergelincir menjadi dorongan konsumtif yang merugikan kondisi finansial pribadi. Oleh sebab itu, efisiensi teknologi pembayaran digital harus selalu beriringan dengan kesadaran finansial agar kemudahan yang tercipta dapat memberikan nilai kesejahteraan yang nyata bagi masyarakat.
Penulis: