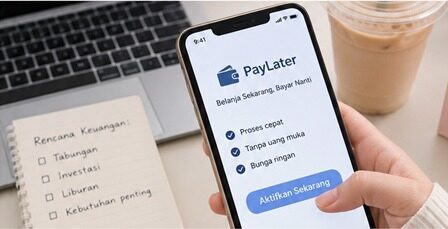
BELAKANGAN ini, tombol “bayar nanti” muncul di hampir semua aplikasi belanja dan pesan makanan. Mau beli sepatu, pesan ojek, atau tiket konser, pilihannya selalu ada: bayar sekarang atau dicicil. Karena prosesnya cepat dan tidak ada uang yang langsung keluar, banyak orang tidak sadar kalau mereka sebenarnya sedang berutang.
Angkanya tidak kecil. Menurut OJK, penyaluran pinjaman paylater dari bank dan perusahaan pembiayaan sudah sekitar Rp44 triliun per Juni 2026. Di perbankan saja, nilainya naik lebih dari 33 persen dibanding setahun sebelumnya. Sementara di perusahaan pembiayaan, sekitar 93 persen paylater dipakai untuk konsumsi. Pejabat OJK sendiri menyebut cicilan berbunga jangka pendek ini mulai menjadi bagian dari gaya hidup anak muda.
Pertumbuhan itu berjalan bersama literasi keuangan yang belum seimbang. Survei OJK dan BPS tahun 2025 mencatat literasi keuangan nasional 66,46 persen, sedangkan inklusi keuangannya 80,51 persen. Artinya, lebih banyak orang yang sudah memakai produk keuangan dibanding yang benar-benar paham cara kerjanya. Selisih sekitar 14 poin itulah yang rawan.
Dampaknya mulai kelihatan di data kredit macet. Jumlah peminjam di bawah 19 tahun dengan pinjaman macet naik dari sekitar 2.500 akun pada semester pertama 2024 menjadi lebih dari 21 ribu akun setahun kemudian. Untuk kelompok usia 19 sampai 34 tahun, pinjaman macet naik 54,4 persen menjadi sekitar 438 ribu akun. OJK menilai salah satu penyebabnya adalah rendahnya literasi dan kesadaran anak muda dalam mengatur uang.
Akibatnya bisa panjang. Tunggakan tercatat di Sistem Layanan Informasi Keuangan (SLIK) OJK, dan bank membacanya setiap kali kita mengajukan kredit. OJK mengungkapkan ada bank yang mengeluh karena calon pembeli rumah pertama gagal mengajukan KPR gara-gara tunggakan paylater. Jadi, tunggakan yang nominalnya kecil pun bisa mengganjal kebutuhan yang jauh lebih besar.
Namun, tidak adil juga kalau semua kesalahan ditimpakan ke pengguna. Aplikasinya dibuat sangat mudah, persetujuannya cepat, dan promosinya ada di mana-mana. Ekonom CELIOS Bhima Yudhistira menyebut kemudahan dan keterhubungan dengan platform yang biasa dipakai itulah yang membuat anak muda tertarik. Wajar kalau penyedia layanan diminta lebih teliti menilai kemampuan bayar, dan OJK memang sudah menerbitkan aturan baru soal paylater tahun ini. Tetap saja, aturan tidak bisa menggantikan kehati-hatian kita sendiri.
Ada beberapa hal sederhana yang bisa dilakukan. Sebelum menekan “bayar nanti”, coba tanya diri sendiri: kalau harus bayar tunai hari ini, apakah barang ini tetap dibeli? Kalau jawabannya tidak, berarti itu belum tentu kebutuhan. Batasi juga total cicilan, misalnya tidak lebih dari sepertiga penghasilan bulanan, dan jangan dipakai untuk kebutuhan sehari-hari. Pilih layanan yang terdaftar di OJK, dan baca dulu bunga serta dendanya.
Literasi keuangan juga perlu keluar dari seminar dan poster kampanye. Cara kerja bunga, misalnya, seharusnya sudah dikenalkan sejak sekolah, dibahas di rumah, dan dijelaskan lewat media sosial dengan bahasa yang dekat dengan anak muda.
Paylater sebenarnya tidak selalu buruk. Untuk kebutuhan mendesak dan dengan hitungan yang jelas, ia bisa membantu. Masalahnya muncul ketika dipakai tanpa dihitung. Lebih baik kita menentukan sikap sebelum tagihan pertama datang, bukan sesudahnya.
Penulis:
Khulyatul Atzkia
Mahasiswa Universitas Pamulang