INDUSTRI ritel di Indonesia saat ini tengah berada di persimpangan jalan yang sangat krusial. Memasuki periode tahun 2024 hingga 2026, wajah perdagangan nasional mengalami perubahan besar akibat pesatnya perkembangan teknologi digital serta pergeseran perilaku konsumen yang semakin dinamis.
Penutupan sejumlah gerai ritel besar di berbagai pusat perbelanjaan ternama tidak hanya menjadi indikator perlambatan ekonomi makro, tetapi juga menjadi peringatan bagi manajemen perusahaan untuk segera mengevaluasi kembali strategi perencanaan keuangan mereka. Pertanyaan mendasar yang kemudian muncul adalah: sejauh mana anggaran perusahaan mampu menyesuaikan diri dengan perubahan pasar yang terjadi begitu cepat?
Anggaran: Lebih dari Sekadar Angka di Atas Kertas
Dalam menjalankan aktivitas operasional sehari-hari, perusahaan dagang yang berfokus pada pembelian barang dari pemasok dan penjualan kembali tanpa proses pengolahan sangat bergantung pada ketepatan anggaran. Anggaran tidak hanya dipahami sebagai perkiraan angka di masa mendatang, tetapi merupakan bentuk komitmen manajemen yang dinyatakan dalam satuan moneter untuk periode tertentu. Anggaran berperan sebagai pedoman operasional sekaligus alat pengendalian likuiditas yang sangat penting. Tanpa perencanaan anggaran yang baik, perusahaan akan kesulitan dalam menentukan target penjualan, mengatur kebutuhan persediaan, hingga mengelola alokasi biaya operasional secara efisien.
Efektivitas penganggaran terbukti dapat meningkatkan kualitas perencanaan keuangan perusahaan secara signifikan. Namun demikian, dalam praktiknya terdapat berbagai kendala yang sering menghambat pelaksanaannya. Banyak perusahaan dagang masih menggunakan metode penyusunan manual yang rentan terhadap kesalahan manusia (human error) serta tidak mampu menyediakan data secara real-time. Kondisi ini menimbulkan ketidaksesuaian antara rencana yang telah disusun dengan kondisi nyata di lapangan. Selain itu, fenomena budgetary slack—yaitu kecenderungan manajer untuk menurunkan target pendapatan secara sengaja—juga menjadi tantangan internal yang perlu diwaspadai agar anggaran tetap bersifat objektif dan akurat.
Transformasi Strategi: Kebangkitan “Small Format Store”
Salah satu perubahan paling signifikan dalam industri ritel pada periode 2024–2026 adalah peralihan strategi dari penggunaan gerai besar atau hypermarket menuju konsep small format store. Toko-toko berukuran lebih kecil yang ditempatkan lebih dekat dengan kawasan pemukiman kini semakin diminati. Hal ini didorong oleh kebutuhan konsumen akan efisiensi waktu serta kemudahan akses dalam berbelanja tanpa harus pergi jauh ke pusat kota.
Dari sisi keuangan, konsep toko kecil ini dinilai lebih efisien karena membutuhkan biaya operasional serta investasi lahan yang jauh lebih rendah dibandingkan pengelolaan gerai besar. Namun demikian, perubahan strategi ini juga menimbulkan tantangan baru dalam proses penganggaran. Pengelolaan rantai pasok menjadi lebih kompleks karena jumlah titik distribusi yang semakin banyak dan tersebar. Biaya logistik harus diperhitungkan secara lebih cermat agar tidak mengurangi margin keuntungan. Selain itu, penyusunan anggaran persediaan juga harus lebih fleksibel agar tidak terjadi penumpukan stok di berbagai lokasi, namun tetap mampu memenuhi permintaan konsumen dengan cepat.
Ledakan “Live Shopping” dan Realitas Margin Keuntungan
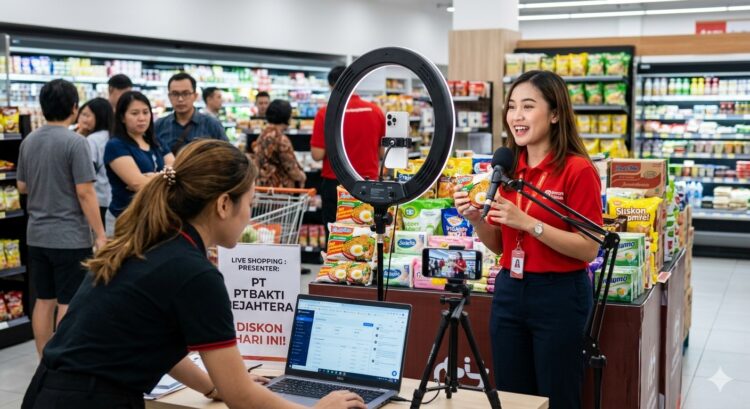
Perkembangan live shopping melalui media sosial dan platform e-commerce telah membawa perubahan besar dalam struktur anggaran pemasaran perusahaan. Saat ini, perusahaan cenderung mengalihkan anggaran dari iklan konvensional ke pemasaran digital, kolaborasi dengan influencer, hingga pengembangan fasilitas live streaming. Strategi promosi seperti flash sale dan diskon besar-besaran menjadi senjata utama untuk menarik minat konsumen di tengah persaingan yang semakin ketat.
Walaupun live shopping mampu meningkatkan volume penjualan secara signifikan dalam waktu singkat, hal tersebut tidak selalu diikuti dengan peningkatan laba bersih. Tekanan terhadap margin keuntungan menjadi cukup besar akibat tingginya biaya promosi dan distribusi yang harus ditanggung perusahaan. Oleh karena itu, peran analisis selisih (variance analysis) menjadi sangat penting untuk dilakukan secara berkala. Manajemen tidak cukup hanya melihat pencapaian target penjualan, tetapi juga perlu memahami penyebab kenaikan biaya operasional atau harga pokok penjualan yang melebihi rencana, seperti yang juga terlihat dalam proyeksi peningkatan penjualan pada PT Bakti Sejahtera.
Inovasi Teknologi: ERP dan POS sebagai Solusi
Dalam menghadapi dinamika bisnis yang semakin cepat, perusahaan dagang tidak lagi bisa hanya mengandalkan intuisi dalam perencanaan. Pemanfaatan sistem terintegrasi seperti Enterprise Resource Planning (ERP) dan Point of Sale (POS) menjadi kebutuhan utama. Teknologi ini memungkinkan perusahaan untuk memantau transaksi, persediaan, dan arus kas secara langsung dan real-time.
Keunggulan utama dari sistem ini terletak pada tingkat transparansi data yang tinggi. Dengan informasi yang lebih akurat, perusahaan dapat melakukan evaluasi anggaran kapan saja tanpa harus menunggu akhir periode. Hal ini membantu manajemen dalam mengambil keputusan strategis secara lebih tepat, seperti menentukan waktu penambahan stok atau mengurangi biaya pemasaran yang tidak efektif.
Kesimpulan
Penganggaran merupakan elemen inti dalam strategi bisnis perusahaan dagang. Pengelolaan biaya yang efisien, pemanfaatan teknologi secara optimal, serta kemampuan beradaptasi terhadap perubahan tren pasar menjadi faktor utama dalam meraih kesuksesan. Anggaran yang baik tidak hanya berfokus pada penghematan biaya, tetapi juga pada bagaimana sumber daya dapat dialokasikan secara tepat untuk mendukung pertumbuhan jangka panjang. Dengan pengelolaan anggaran yang adaptif, perusahaan dagang akan lebih siap menghadapi tantangan ekonomi sekaligus mampu memanfaatkan peluang di era baru industri ritel Indonesia.
Referensi:
Irnawati, dkk. (2021). Akuntansi Manajemen.
Kurniawan, D., dkk. (2025). Pengaruh anggaran perencanaan dan pengendalian terhadap perusahaan dagang. Journal of Capital Markets and Banking, 13(2), 44–58.
Putri, H. D., dkk. (2024). Analisis pengelolaan keuangan perusahaan dagang. Jurnal Ilmiah Ekonomi dan Manajemen, 3(7).
Sitio, R., Harahap, T., & Ritonga, R. A. (2025). Penerapan sistem Enterprise Resource Planning terhadap kinerja keuangan pada perusahaan retail. Empiricism Journal, 6(2), 565–572.
Saragih, K. J. D., dkk. (2024). Penyusunan anggaran laba-rugi dan neraca serta master anggaran pada perusahaan dagang. Jurnal Ilmiah Ekonomi dan Manajemen, 3(4).
Sulistyaningsih, E., & Ashidiqy, A. B. (2025). Dampak fitur live shopping di social commerce terhadap keputusan pembelian konsumen pada platform e-commerce di Indonesia. Sanskara Manajemen dan Bisnis, 3(2), 69–76.
Penulis:
Angel Rizqi Perianti
Aslamiyah
Aulia Canda Andini
Jasinda Arba Lestari
Stevani Anggun Maharani
Vinna Dwi Arsita
Mahasiswa Programm Studi Akuntansi S1
Fakultas Ekonomi dan Bisnis Universitas Pamulang