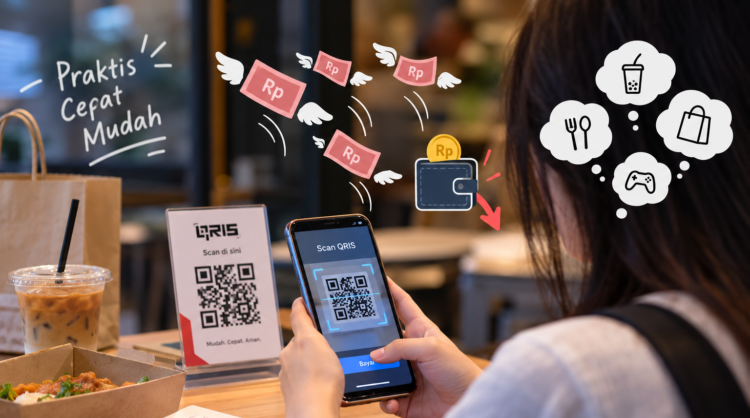
PERNAHKAH kamu membeli minuman, memesan makanan, atau berbelanja di minimarket hanya dengan memindai kode QR? Dalam hitungan detik, transaksi selesai tanpa perlu mengeluarkan uang tunai atau menunggu kembalian. Praktis, cepat, dan mudah. Namun, pernahkah kamu menyadari bahwa saldo dompet digital bisa berkurang berkali-kali tanpa terasa?
Perkembangan teknologi telah mengubah cara masyarakat melakukan transaksi. Pembayaran digital melalui QRIS, dompet digital, dan mobile banking kini menjadi bagian dari kehidupan sehari-hari, terutama bagi generasi muda. Meski memberikan kemudahan, kebiasaan bertransaksi secara digital juga menimbulkan pertanyaan: apakah kemudahan membayar membuat kita lebih mudah mengeluarkan uang?
Ketika Membayar Terasa Semakin Mudah
Pembayaran digital membuat transaksi lebih praktis. Seseorang tidak perlu menghitung uang tunai atau menunggu kembalian karena pembayaran dapat diselesaikan melalui ponsel. Namun, kemudahan ini terkadang membuat pengeluaran terasa kurang nyata dibandingkan ketika menggunakan uang fisik.
Bank Indonesia (2025) mencatat bahwa pada semester I 2025, QRIS telah menjangkau 57 juta pengguna dan 39,3 juta merchant. Data tersebut menunjukkan luasnya penggunaan pembayaran berbasis kode QR dalam aktivitas ekonomi masyarakat.
Bagi mahasiswa, transaksi digital untuk membeli kopi, memesan makanan, atau membeli camilan mungkin terasa seperti pengeluaran kecil. Misalnya, seseorang menghabiskan Rp20.000 untuk kopi, Rp35.000 untuk makan, dan Rp15.000 untuk camilan dalam sehari. Totalnya mencapai Rp70.000. Jika pola tersebut berlangsung selama 30 hari, jumlahnya menjadi Rp2.100.000.
Perhitungan ini hanyalah ilustrasi, bukan gambaran rata-rata pengeluaran mahasiswa. Namun, contoh tersebut memperlihatkan bahwa transaksi kecil yang dilakukan berulang kali dapat menjadi pengeluaran besar apabila tidak direncanakan.
Selain kemudahan transaksi, promosi seperti diskon, cashback, dan gratis ongkir juga dapat memengaruhi keputusan pembelian. Seseorang yang awalnya tidak berniat membeli barang bisa berubah pikiran karena merasa mendapatkan keuntungan. Padahal, potongan harga tidak berarti pengeluaran menjadi nol.
Apakah Pembayaran Digital Membuat Kita Lebih Boros?
Hubungan antara pembayaran nontunai dan perilaku konsumtif dibahas dalam penelitian Schomburgk, Belli, dan Hoffmann (2024) berjudul Less Cash, More Splash? A Meta-Analysis on the Cashless Effect. Penelitian yang menganalisis 71 studi tersebut menemukan adanya kecenderungan bahwa pembayaran tanpa uang fisik dapat mendorong pengeluaran lebih tinggi. Meski demikian, efeknya relatif kecil dan bergantung pada konteks transaksi.
Temuan tersebut menunjukkan bahwa pembayaran digital tidak otomatis membuat seseorang boros. Kebiasaan belanja, pengendalian diri, dan cara seseorang mengambil keputusan keuangan juga berperan dalam menentukan pola pengeluarannya.
Penelitian Dewi dan rekan-rekan (2025) mengenai penggunaan QRIS pada konsumen muda di Surabaya turut membahas kaitan antara kemudahan transaksi dan perilaku konsumtif. Penelitian kualitatif tersebut melibatkan 24 pengguna QRIS berusia 19–23 tahun. Karena cakupannya terbatas, hasilnya tidak dapat digeneralisasikan kepada seluruh anak muda di Indonesia, tetapi memberikan gambaran tentang pengalaman sebagian pengguna.
Dengan demikian, persoalannya bukan semata-mata terletak pada teknologi pembayaran, melainkan juga pada cara seseorang menggunakannya. Ketika transaksi dilakukan tanpa mempertimbangkan kebutuhan dan kemampuan keuangan, kemudahan dapat membuka peluang untuk berbelanja secara berlebihan.
Kemudahan Transaksi, Tantangan Mengelola Keuangan
Mengelola keuangan bukan hanya tentang berapa banyak uang yang diterima, tetapi juga bagaimana uang tersebut digunakan. Mahasiswa, misalnya, perlu membagi uang saku untuk makan, transportasi, kebutuhan kuliah, tabungan, dan hiburan.
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilakukan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS) mencatat indeks literasi keuangan sebesar 66,46%, sedangkan indeks inklusi keuangan mencapai 80,51%.
Perbedaan angka tersebut menunjukkan bahwa akses terhadap layanan keuangan lebih tinggi daripada tingkat literasi keuangan yang diukur dalam survei. Data ini tidak secara langsung membuktikan bahwa pembayaran digital menyebabkan perilaku konsumtif. Namun, hasilnya mengingatkan kita bahwa kemudahan mengakses layanan keuangan perlu diimbangi dengan pemahaman untuk mengelola uang secara bijak.
Tanpa perencanaan, seseorang dapat merasa masih memiliki cukup uang karena saldo mudah diakses, padahal sebagian anggarannya sudah terpakai untuk berbagai transaksi yang tidak direncanakan.
Lima Cara agar Pembayaran Digital Tidak Membuat Boros
Pembayaran digital tidak harus dihindari agar keuangan tetap terjaga. Ada beberapa langkah sederhana yang bisa dilakukan untuk mengendalikan pengeluaran.
- Tentukan anggaran sebelum berbelanja.
Bagi uang saku sesuai kebutuhan, seperti makan, transportasi, kebutuhan kuliah, tabungan, dan hiburan. Dengan anggaran yang jelas, kamu dapat mengetahui batas pengeluaran dan menghindari penggunaan uang untuk hal-hal yang tidak direncanakan.
- Catat dan periksa riwayat transaksi.
Luangkan waktu untuk memeriksa pengeluaran setiap hari atau setiap minggu. Riwayat transaksi pada aplikasi pembayaran dapat membantu mengetahui ke mana uang digunakan dan menemukan pengeluaran kecil yang ternyata cukup besar jika dijumlahkan.
- Bedakan kebutuhan dan keinginan.
Sebelum membeli sesuatu, tanyakan kepada diri sendiri apakah barang tersebut benar-benar diperlukan atau hanya menarik karena promosi maupun keinginan sesaat. Kebiasaan ini dapat membantu mengurangi pembelian impulsif.
- Jangan mudah tergoda diskon dan cashback.
Promosi dapat menguntungkan jika digunakan untuk kebutuhan yang sudah direncanakan. Namun, membeli barang yang sebenarnya tidak dibutuhkan hanya demi mendapatkan potongan harga tetap membuat pengeluaran bertambah.
- Berikan jeda sebelum membeli.
Untuk pembelian yang tidak mendesak, tunggu beberapa jam atau satu hari sebelum mengambil keputusan. Jeda ini memberi kesempatan untuk mempertimbangkan kembali apakah barang tersebut memang diperlukan dan sesuai dengan anggaran.
Langkah-langkah tersebut tidak mengharuskan seseorang berhenti menggunakan pembayaran digital. Tujuannya adalah membangun kebiasaan bertransaksi secara lebih sadar dan bertanggung jawab.
Bukan Teknologinya, tetapi Cara Kita Menggunakannya
Pembayaran digital telah memberikan banyak kemudahan dalam kehidupan modern. Transaksi menjadi lebih cepat, praktis, dan efisien. Namun, kemudahan tersebut juga dapat membuat pengeluaran terasa kurang nyata sehingga seseorang lebih mudah berbelanja tanpa mempertimbangkan dampaknya terhadap keuangan.
Bagi mahasiswa dan generasi muda, kemampuan mengatur uang tidak cukup hanya dengan mengetahui jumlah saldo. Hal yang tidak kalah penting adalah memahami kebiasaan belanja, menetapkan batas pengeluaran, dan mempertimbangkan setiap keputusan pembelian.
Pada akhirnya, tinggal scan memang bisa membuat transaksi selesai dalam hitungan detik, tetapi mengelola keuangan membutuhkan pertimbangan yang lebih panjang. Sebelum memindai kode QR berikutnya, ada baiknya kita bertanya kepada diri sendiri: apakah kita benar-benar membutuhkan barang tersebut, atau sekadar ingin membelinya karena terasa mudah?
Sebab, kemudahan membayar bukan berarti kita harus lebih sering berbelanja.
Daftar Pustaka
Bank Indonesia. (2025, 4 Agustus). QRIS Jelajah Indonesia 2025 dorong digitalisasi dengan wisata budaya. https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_2717025.aspx
Dewi, N. R. A., Sasmita, P. B. A., Angelia, Z. P., & Setyawan, J. (2025). The instant gratification trap: How QRIS fuels consumptive behavior in Surabaya’s young consumers. Jurnal Psikologi Teori dan Terapan, 16(2), 105–118. https://doi.org/10.26740/jptt.v16n02.p105-118
Otoritas Jasa Keuangan, & Badan Pusat Statistik. (2025, 2 Mei). Siaran pers bersama: Indeks literasi dan inklusi keuangan masyarakat meningkat, OJK dan BPS umumkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) tahun 2025. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-dan-BPS-Umumkan-Hasil-Survei-Nasional-Literasi-Dan-Inklusi-Keuangan-SNLIK-Tahun-2025.aspx
Schomburgk, L., Belli, A., & Hoffmann, A. O. I. (2024). Less cash, more splash? A meta-analysis on the cashless effect. Journal of Retailing, 100(3), 382–403. https://doi.org/10.1016/j.jretai.2024.05.003
Penulis:
Salsabilah Nurul Fathiya Ajeng Lestari
Mahasiswa Program Studi Manajemen Fakultas Ekonomi dan Bisnis Universitas Pamulang