DI tengah meningkatnya kebutuhan hidup dan perkembangan gaya hidup modern, manajemen keuangan menjadi salah satu keterampilan penting yang harus dimiliki setiap individu. Uang tidak hanya berfungsi sebagai alat untuk memenuhi kebutuhan sehari-hari, tetapi juga sebagai sarana untuk mencapai tujuan hidup di masa depan.
Sayangnya, masih banyak orang yang mengalami kesulitan keuangan bukan semata-mata karena pendapatan yang rendah, melainkan karena kurangnya kemampuan dalam mengelola uang secara bijak. Oleh karena itu, manajemen keuangan seharusnya menjadi kebiasaan yang diterapkan sejak dini.
Menurut saya, kemampuan mengelola keuangan jauh lebih penting daripada sekadar memiliki penghasilan yang besar. Seseorang dengan pendapatan tinggi belum tentu memiliki kondisi keuangan yang stabil apabila tidak mampu membedakan kebutuhan dan keinginan.
Sebaliknya, seseorang dengan penghasilan terbatas tetap dapat memenuhi kebutuhan hidup dan menabung apabila mampu mengatur pengeluarannya secara terencana. Hal ini menunjukkan bahwa kesejahteraan finansial tidak hanya ditentukan oleh jumlah uang yang dimiliki, tetapi juga oleh cara seseorang mengelolanya.
Salah satu permasalahan keuangan yang sering terjadi adalah kebiasaan konsumtif. Kemudahan berbelanja melalui platform digital, promosi diskon, serta pengaruh media sosial mendorong masyarakat untuk membeli barang yang sebenarnya tidak terlalu dibutuhkan. Banyak orang tergoda untuk mengikuti tren tanpa mempertimbangkan kondisi keuangan mereka. Jika kebiasaan tersebut terus dibiarkan, pengeluaran dapat menjadi tidak terkendali dan berpotensi menimbulkan utang. Menurut saya, masyarakat perlu membangun kesadaran bahwa kemampuan membeli sesuatu tidak selalu berarti barang tersebut perlu dibeli.
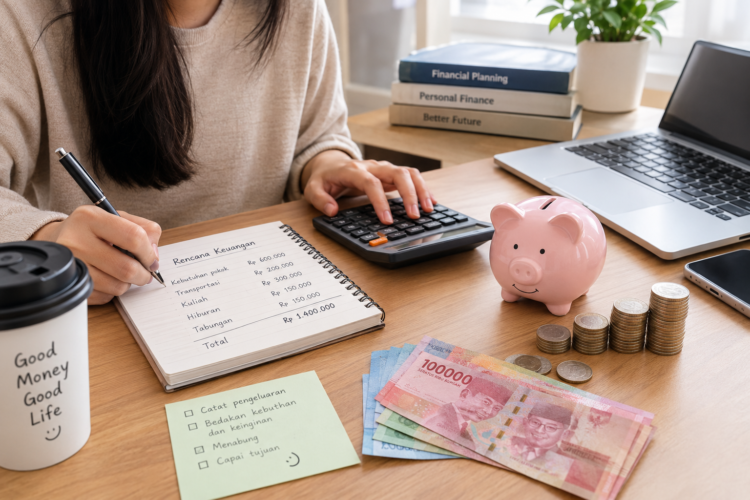
Selain mengendalikan pengeluaran, membuat anggaran keuangan juga merupakan langkah penting dalam pengelolaan uang. Anggaran membantu seseorang mengetahui jumlah pendapatan, pengeluaran rutin, serta sisa uang yang dapat digunakan untuk menabung atau memenuhi kebutuhan lainnya. Dengan adanya perencanaan, penggunaan uang menjadi lebih terarah dan risiko pemborosan dapat dikurangi. Misalnya, seseorang dapat membagi pendapatannya untuk kebutuhan pokok, tabungan, dana darurat, dan hiburan sesuai dengan kondisi masing-masing. Pembagian ini tidak harus selalu sama bagi setiap orang, tetapi perlu disesuaikan dengan prioritas dan kemampuan finansial.
Hal lain yang tidak kalah penting adalah membangun kebiasaan menabung dan menyiapkan dana darurat. Dalam kehidupan, situasi tidak terduga seperti kehilangan pekerjaan, kerusakan kendaraan, atau kebutuhan kesehatan dapat muncul kapan saja. Tanpa persiapan keuangan, kondisi tersebut berpotensi menimbulkan tekanan ekonomi.
Oleh sebab itu, menyisihkan sebagian pendapatan secara rutin merupakan bentuk tanggung jawab terhadap masa depan. Menabung tidak harus dimulai dengan jumlah yang besar. Konsistensi dalam menyisihkan uang, meskipun sedikit, dapat menjadi langkah awal untuk membangun keamanan finansial.
Pendidikan mengenai manajemen keuangan juga perlu mendapat perhatian lebih dari keluarga dan lembaga pendidikan. Anak-anak dan remaja sebaiknya tidak hanya diajarkan cara memperoleh uang, tetapi juga cara menggunakannya secara bertanggung jawab.
Kebiasaan sederhana seperti mencatat pengeluaran, menentukan prioritas belanja, dan menyisihkan uang saku dapat membentuk pola pikir finansial yang sehat. Dengan pendidikan tersebut, generasi muda diharapkan mampu mengambil keputusan keuangan yang lebih rasional dan tidak mudah terjebak dalam perilaku konsumtif.
Pada akhirnya, manajemen keuangan bukan sekadar kegiatan menghitung pemasukan dan pengeluaran, melainkan bentuk kedisiplinan dalam menentukan prioritas hidup. Pengelolaan keuangan yang baik dapat membantu seseorang menghadapi kebutuhan saat ini tanpa mengabaikan kepentingan masa depan.
Menurut saya, sudah saatnya masyarakat mengubah pola pikir dari sekadar mencari dan membelanjakan uang menjadi merencanakan serta mengelolanya dengan bijaksana. Sebab, kehidupan finansial yang sehat tidak terbentuk dalam semalam, tetapi melalui keputusan-keputusan kecil yang dilakukan secara konsisten setiap hari.
Penulis:
Nazwa Malika Permata
Nim : 231010504923
Mahasiswa Universitas Pamulang