PASAR modal berperan penting sebagai cara bagi perusahaan untuk mengumpulkan dana, sekaligus menjadi pilihan investasi bagi masyarakat. Perusahaan sering menggunakan mekanisme tertentu untuk mendapatkan modal, salah satunya adalah Initial Public Offering (IPO), yang merupakan proses menjual saham perusahaan kepada masyarakat secara pertama kalinya.
Namun, di lapangan sering kali terjadi fenomena harga saham yang terlalu rendah setelah IPO dan reaksi berlebihan dari para investor, sehingga harga saham tidak lagi mencerminkan nilai sebenarnya dari perusahaan tersebut.
Underpricing terjadi ketika harga saham pada hari pertama diperdagangkan lebih tinggi dibandingkan harga yang ditawarkan pertama kali. Fenomena ini biasanya terjadi karena adanya ketidakseimbangan informasi antara perusahaan yang menerbitkan saham dan para investor, serta karena pasar memiliki tingkat permintaan yang tinggi terhadap saham-saham baru. Sementara itu, overreaction investor terjadi ketika para investor bereaksi terlalu berlebihan terhadap suatu informasi, sehingga menyebabkan harga saham naik atau turun dengan cara yang sangat ekstrem, melebihi nilai yang biasanya wajar.
IPO perusahaan teknologi di Indonesia patut diperhatikan, terutama IPO PT Bukalapak.com Tbk tahun 2021 dan PT GoTo Gojek Tokopedia Tbk tahun 2022. Kedua perusahaan tersebut adalah unicorn Indonesia yang mendapat perhatian besar dari investor dalam negeri serta luar negeri. IPO Bukalapak berhasil mengumpulkan dana sekitar 1,5 miliar dolar AS dan menjadi IPO terbesar di Indonesia pada masa itu. Permintaan dari para investor yang sangat besar membuat harga saham Bukalapak naik drastis sampai mencapai batas penolakan otomatis sebesar 25% pada hari pertama saham tersebut diperdagangkan.
Sementara itu, IPO GoTo menjadi salah satu IPO teknologi terbesar di Indonesia yang mendapat perhatian banyak dari media dan masyarakat. Tingginya harapan investor terhadap peluang ekonomi digital di Indonesia menyebabkan reaksi pasar yang menunjukkan perilaku reaksi berlebihan dari para investor. Beberapa investor juga mengakui bahwa investasi berisiko tinggi karena perusahaan masih mengalami kerugian dan belum mampu mencapai keuntungan saat melakukan IPO.
Berdasarkan fenomena tersebut, penelitian ini bertujuan untuk mengetahui bagaimana terjadi underpricing dan overreaction dari para investor terhadap IPO Bukalapak dan GoTo, serta faktor-faktor yang mempengaruhi hal tersebut.
TINJAUAN PUSTAKA
- Initial Public Offering (Ipo)
IPO adalah proses di mana sebuah perusahaan menawarkan sahamnya kepada masyarakat secara pertama kalinya melalui pasar modal. IPO dilakukan sebagai salah satu metode perusahaan mendapatkan dana jangka panjang untuk mendukung pertumbuhan usaha, meningkatkan modal kerja, serta memperkuat kondisi keuangan perusahaan. Setelah melakukan IPO, perusahaan berubah menjadi perusahaan terbuka yang harus memenuhi berbagai persyaratan terkait keterbukaan informasi sesuai dengan aturan pasar modal.
Menurut Tandelilin (2017), IPO merupakan bagian penting dalam proses pertumbuhan perusahaan karena memungkinkan perusahaan mendapatkan dana dalam jumlah besar tanpa perlu meningkatkan beban utang. Sementara itu, Jogiyanto (2017) menjelaskan bahwa harga saham saat IPO ditentukan melalui kesepakatan antara perusahaan yang menerbitkan saham dan pihak yang bertanggung jawab memasarkan saham tersebut, dengan memperhatikan kondisi perusahaan, peluang bisnis, serta kondisi pasar saat itu
- Teori Underpicing
Underpricing adalah kondisi ketika harga saham pada hari pertama perdagangan di pasar sekunder lebih tinggi dibandingkan harga penawaran perdana (offering price). Fenomena ini sering ditemukan pada perusahaan yang baru melakukan IPO dan menjadi salah satu anomali yang banyak diteliti dalam pasar modal.
Menurut Ritter (1991), underpricing terjadi karena adanya ketidakseimbangan informasi (information asymmetry) antara emiten, underwriter, dan investor. Untuk mengurangi risiko saham tidak terserap pasar, harga IPO biasanya ditetapkan lebih rendah dari nilai wajarnya sehingga menarik minat investor.
Loughran dan Ritter (2004) menyatakan bahwa underpricing dapat dipengaruhi oleh beberapa faktor, antara lain:
- Reputasi underwriter.
- Tingkat ketidakpastian perusahaan.
- Kondisi pasar modal.
- Ukuran perusahaan.
- Tingkat permintaan investor terhadap saham IPO.
Fenomena underpricing umumnya diukur menggunakan Initial Return (IR) dengan rumus:
IR=P1–P0P0×100%
Keterangan:
- IR = Initial Return
- P₀ = Harga penawaran perdana
- P₁ = Harga penutupan hari pertama perdagangan
Semakin tinggi nilai initial return, semakin besar tingkat underpricing yang terjadi.
- Teori Overreaction Investor
Overreaction investor adalah kondisi di mana investor bereaksi terlalu berlebihan terhadap informasi baik atau buruk, sehingga menyebabkan harga saham tidak sesuai dengan nilai sebenarnya dari saham tersebut.
Penelitian tentang IPO menunjukkan bahwa ketika para investor sangat antusias, hal itu bisa membuat return awal meningkat banyak, namun dalam waktu yang lama, harga bisa turun jika harapan pasar tidak sesuai dengan hasil nyata perusahaan.
- Teori Behavioral Finance
Behavioral Finance adalah teori yang menggabungkan psikologi dan keuangan untuk memahami cara investor membuat keputusan dalam berinvestasi. Teori ini muncul sebagai bentuk kritik terhadap teori pasar efisien, yang menganggap semua investor selalu berpikir secara rasional.
Menurut Shefrin (2007), para investor seringkali terpengaruh oleh perasaan dan kesalahan berpikir, sehingga keputusan mereka dalam berinvestasi tidak selalu memperhatikan kondisi sebenarnya dari perusahaan tersebut. Beberapa jenis kesalahan yang sering terjadi dalam proses investasi IPO antara lain:
- Overconfidence Bias
Investor memiliki keyakinan berlebihan terhadap kemampuan mereka dalam memprediksi pergerakan harga saham.
- Herding Behavior
Investor cenderung mengikuti keputusan mayoritas tanpa melakukan analisis secara mendalam.
- Representativeness Bias
Investor menilai prospek perusahaan berdasarkan informasi yang sedang populer tanpa mempertimbangkan data historis dan fundamental.
- Fear of Missing Out (FOMO)
Investor membeli saham karena takut kehilangan peluang keuntungan yang diperoleh investor lain.
Teori Behavioral Finance menjadi landasan penting dalam menjelaskan fenomena underpricing dan overreaction yang terjadi pada saham IPO perusahaan teknologi seperti Bukalapak dan GoTo.
- Hubungan Underpricing dan Overreaction Investor pada IPO
Fenomena underpricing dan overreaction investor saling berkaitan erat dalam proses penerbitan saham perdana. Harga penawaran yang cukup rendah bisa membuat banyak investor tertarik, sehingga menghasilkan permintaan yang lebih besar terhadap saham tersebut. Kondisi itu kemudian membuat para investor bereaksi berlebihan, sehingga harga saham naik tajam di awal perdagangan.
Menurut Ljungqvist (2007), gabungan dari informasi yang kurang, harapan tentang pertumbuhan perusahaan, dan perasaan pasar sering kali membuat harga saham saat IPO tidak sesuai dengan nilai sebenarnya perusahaan tersebut. Di perusahaan teknologi yang memiliki peluang tumbuh besar tetapi belum memperoleh keuntungan yang konsisten, fenomena ini biasanya lebih terlihat karena para investor lebih memperhatikan kemungkinan masa depan daripada hasil keuangan saat ini.
Dalam kasus IPO PT Bukalapak.com Tbk dan PT GoTo Gojek Tokopedia Tbk, perhatian publik yang tinggi terhadap sektor ekonomi digital Indonesia menjadi salah satu alasan yang memperkuat terjadinya underpricing dan respons berlebihan dari investor.
HASIL DAN PEMBAHASAN
- Gambaran Umum Objek Penelitian
PT Bukalapak.com Tbk (kode saham BUKA) melakukan IPO pada tanggal 6 Agustus 2021 dengan harga saham sebesar Rp850 per lembar.Ini menjadi IPO terbesar dalam sejarah pasar modal Indonesia saat itu, dengan total dana yang terkumpul mencapai sekitar Rp21,9 triliun, atau setara dengan 1,5 miliar dolar AS. PT GoTo Gojek Tokopedia Tbk, dengan kode saham GOTO, kemudian melakukan IPO pada tanggal 11 April 2022.Perusahaan menjual saham dengan harga Rp338 per lembar dan berhasil mengumpulkan dana sekitar Rp15,8 triliun. Kedua perusahaan tersebut mewakili ekosistem ekonomi digital Indonesia yang pada masa itu sedang mengalami puncak kepercayaan pasar terhadap sektor teknologi.
- Analisis Underpricing pada IPO PT Bukalapak.com Tbk
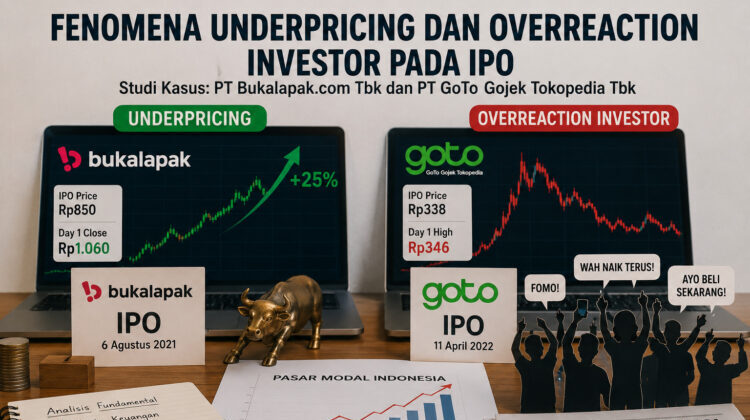
Hasil pencarian data sekunder menunjukkan bahwa saham BUKA mengalami kenaikan harga hingga 25% pada hari pertama diperdagangkan di pasar sekunder.Harga tersebut naik dari Rp850 menjadi Rp1.060 per saham, yang mencapai batas auto reject atas (ARA) yang diterapkan oleh Bursa Efek Indonesia pada masa itu. Jika dihitung dengan menggunakan rumus Initial Return (IR), maka:
IR = (P1 – P0) / P0 x 100% = (1.060 – 850) / 850 x 100% = 24,7% (dibulatkan menjadi 25%)
Angka tersebut menunjukkan bahwa harga saham yang ditetapkan dalam penawaran perdana terlalu rendah dibandingkan harga yang ditawarkan oleh pasar, menandakan adanya underpricing yang sangat besar. Beberapa faktor utama yang menyebabkan underpricing dalam kasus BUKA adalah sebagai berikut.
- Asimetri informasi antara manajemen perusahaan dan investor publik. Sebagai perusahaan teknologi yang baru saja mulai beroperasi, para calon investor kesulitan memperkirakan masa depan bisnis Bukalapak secara tepat, sehingga pihak underwriter biasanya menetapkan harga penawaran yang lebih hati-hati agar semua saham bisa terjual di pasar (Ritter, 1991).
- Permintaan saham sektor teknologi digital meningkat karena media sering membicarakan pertumbuhan ekonomi digital Indonesia, terutama sebelum dan selama masa pandemi COVID-19.
- Status Bukalapak sebagai perusahaan teknologi unicorn pertama yang terdaftar di Bursa Efek Indonesia juga menciptakan rasa ingin memiliki yang membuat para investor lebih tertarik untuk membeli sahamnya pada hari perdagangan pertama.
- Strategi yang digunakan oleh underwriter dalam menentukan harga saham, di mana mereka sengaja meninggalkan ruang untuk kenaikan harga (money left on the table), bertujuan untuk menarik partisipasi investor dalam penawaran perdana, sesuai dengan pendapat Loughran dan Ritter (2004).
Namun, peningkatan harga pada hari pertama tersebut tidak bertahan lama. Beberapa bulan setelah melakukan IPO, harga saham BUKA mengalami penurunan yang cukup tajam hingga jatuh jauh di bawah harga saham saat perdana. Kondisi ini memperkuat kemungkinan bahwa antusiasme awal pasar tidak sepenuhnya mencerminkan nilai sebenarnya perusahaan, melainkan dipengaruhi oleh perasaan sementara dan keterbatasan jumlah saham yang tersedia untuk diperdagangkan di pasar pada hari pertama perdagangan.
- Analisis Overreaction Investor pada IPO PT GoTo Gojek Tokopedia Tbk
Berbeda dengan pola underpricing biasa yang terjadi pada BUKA, IPO GOTO menunjukkan bahwa para investor lebih bereaksi berlebihan. Pada hari pertama perdagangan, harga saham GOTO naik meskipun secara dasar perusahaan masih mengalami kerugian besar dan belum menunjukkan arah yang jelas menuju keuntungan. Tingginya harapan pasar terhadap kemungkinan pertumbuhan ekosistem GoTo yang menyatukan layanan transportasi, e-commerce, dan layanan keuangan digital menjadi alasan utama mengapa para investor tetap optimis, meskipun kinerja keuangan perusahaan sebenarnya tidak terlalu baik. Reaksi investor yang berlebihan terhadap kasus GOTO bisa dijelaskan dengan beberapa tanda berikut.
- Perilaku pengumpulan kambing, yaitu kecenderungan investor ritel mengikuti keputusan yang diambil oleh investor institusi atau investor ritel lain tanpa melakukan analisis dasar yang cukup, seperti yang dijelaskan dalam kerangka keuangan perilaku oleh Shefrin (2007).
- Bias kewajaran, di mana investor menilai masa depan GoTo berdasarkan popularitas merek dan berita yang sering muncul di media, bukan berdasarkan data sejarah kinerja keuangan perusahaan yang menunjukkan kerugian operasional yang terus-menerus.
- Rasa takut ketinggalan (FOMO) mendorong para investor ritel membeli saham GOTO secara besar-besaran karena khawatir ketinggalan mengambil kesempatan mendapatkan keuntungan yang sudah dinikmati oleh investor lain dalam IPO BUKA atau saham-saham teknologi global sebelumnya.
- Kampanye pemasaran dan promosi media yang dilakukan GOTO sebelum IPO membuat pasar menjadi terlalu optimis terhadap peluang bisnis perusahaan dalam waktu dekat.
Setelah masa awal perdagangan, harga saham GOTO mengalami penurunan tajam dan terus bergerak turun secara signifikan dalam beberapa bulan berikutnya, bahkan pernah diperdagangkan jauh di bawah harga penawaran perdana. Harga yang naik tiba-tiba di awal lalu mengalami penyesuaian secara bertahap seperti ini adalah ciri khas dari fenomena overreaction, sesuai dengan berbagai penelitian mengenai IPO.Pada awalnya, para investor cenderung bereaksi berlebihan terhadap informasi yang optimis, namun pasar secara perlahan kembali menyesuaikan harga saham hingga mendekati nilai dasar dari saham tersebut.
- Perbandingan Pola Underpricing dan Overreaction antara BUKA dan GOTO
Meskipun kedua perusahaan mengalami perubahan harga saham yang menyimpang dari nilai wajar pada masa awal setelah IPO, terdapat perbedaan dasar dalam sifat dan ciri masing-masing perusahaan. IPO BUKA lebih didominasi oleh fenomena underpricing klasik, yang terjadi karena penentuan harga penawaran yang cenderung konservatif dan ketidakseimbangan informasi antara perusahaan emiten dan investor, yang ditunjukkan oleh kenaikan harga yang signifikan hingga mencapai batas penolakan otomatis pada hari pertama. Sementara itu, IPO GOTO lebih menggambarkan perilaku investor yang terlalu reaktif, yang didorong oleh kebiasaan kolektif, di mana harapan pasar terhadap pertumbuhan di masa depan jauh melebihi kondisi keuangan perusahaan yang masih belum mendapatkan untung.
Kesamaan yang ditemukan pada dua kasus tersebut adalah pola pergerakan harga saham yang sama-sama mengalami penurunan cukup signifikan dalam jangka menengah hingga jangka panjang setelah semangat positif di awal mulai berkurang. Ini menunjukkan bahwa pasar modal Indonesia, terutama saham sektor teknologi digital, masih sangat mudah terpengaruh oleh sentimen jangka pendek, berita dari media, serta perilaku investor yang belum sepenuhnya rasional dalam mengambil keputusan investasi, sesuai dengan pendapat Ljungqvist (2007) yang menunjukkan hubungan antara underpricing, ekspektasi pertumbuhan, sentimen pasar, dan profil risiko yang tinggi pada IPO perusahaan.
- Implikasi bagi Investor dan Regulator Pasar Modal
Temuan dari kedua kasus studi ini memberikan beberapa kesan penting. Untuk para investor, terutama yang berinvestasi secara langsung, perlu lebih berhati-hati dalam melihat antusiasme pasar terhadap saham perusahaan yang baru go public, terutama di sektor-sektor yang sedang populer seperti teknologi digital. Analisis dasar mengenai kinerja keuangan, model bisnis, dan potensi pertumbuhan jangka panjang perusahaan tetap penting dan tidak boleh diabaikan, meskipun suasana pasar di awal perdagangan terlihat sangat positif.
Bagi emiten dan underwriter, fenomena underpricing yang terlalu besar seperti pada kasus BUKA bisa merugikan perusahaan karena dana yang seharusnya bisa dikumpulkan secara maksimal justru tidak tercapai secara lengkap karena harga penawaran yang ditetapkan terlalu rendah. Di sisi lain, regulator pasar modal seperti Otoritas Jasa Keuangan dan Bursa Efek Indonesia melihat fenomena overreaction dalam kasus GOTO sebagai hal yang penting.Mereka mengingatkan bahwa edukasi investor perlu lebih luas lagi terkait pemahaman pasar modal.Hal ini bertujuan agar keputusan investasi masyarakat tidak hanya tergantung pada perasaan atau popularitas merek perusahaan saja.
KESIMPULAN DAN SARAN
- Kesimpulan
Berdasarkan hasil analisis terhadap proses IPO PT Bukalapak.com Tbk dan PT GoTo Gojek Tokopedia Tbk, dapat disimpulkan bahwa kedua perusahaan tersebut mengalami perbedaan harga saham yang tidak sesuai dengan nilai wajar pada awal masa perdagangan setelah IPO, namun memiliki ciri-ciri yang berbeda. IPO BUKA terutama dipengaruhi oleh underpricing, di mana return awal mencapai sekitar 25% pada hari pertama saham diperdagangkan.
Hal ini disebabkan oleh ketidakseimbangan informasi, penetapan harga yang cenderung hati-hati oleh underwriter, serta minat pasar yang tinggi terhadap saham di sektor teknologi digital. Sementara itu, IPO GOTO lebih menggambarkan sikap berlebihan dari para investor yang dipengaruhi oleh beberapa kebiasaan perilaku seperti tindakan mengikuti mayoritas, kesan yang terlalu cepat, dan rasa takut ketinggalan kesempatan, meskipun kondisi dasar perusahaan masih mengalami kerugian.
Kedua fenomena itu menunjukkan bahwa harga saham saat IPO awal tidak selalu mencerminkan nilai sebenarnya perusahaan secara tepat, melainkan sangat dipengaruhi oleh perasaan pasar, harapan investor tentang pertumbuhan di masa depan, serta informasi yang beredar melalui media dan media sosial. Penelitian ini menegaskan pentingnya teori keuangan perilaku dalam memahami cara investor berperilaku di pasar modal Indonesia, terutama pada saham-saham perusahaan teknologi yang baru go public dan memiliki tingkat ketidakpastian yang tinggi.
- Saran
-
- Untuk para investor, dianjurkan untuk menganalisis secara mendalam kondisi keuangan, model bisnis, dan potensi pertumbuhan perusahaan dalam jangka panjang sebelum memutuskan untuk membeli saham dari IPO, tanpa tergoda oleh perasaan pasar atau popularitas perusahaan tersebut.
- Untuk emiten dan underwriter, penting melakukan analisis penentuan harga penawaran yang lebih tepat dan didasarkan pada data, agar dapat mengurangi risiko penawaran yang terlalu rendah sekaligus mempertahankan kepercayaan investor secara berkelanjutan.
- Regulator pasar modal perlu meningkatkan pendidikan dan pemahaman keuangan bagi investor ritel, terutama soal risiko berinvestasi di saham IPO sektor teknologi, agar keputusan investasi masyarakat didasarkan pada pertimbangan yang matang dan tidak hanya terdorong oleh semangat pasar yang terlalu tinggi.
- Bagi peneliti yang akan datang, dianjurkan untuk memperluas penelitian dengan menaikkan jumlah perusahaan IPO yang diteliti serta menggunakan pendekatan kuantitatif untuk memahami lebih dalam hubungan antara tingkat underpricing, overreaction investor, dan performa saham dalam jangka panjang.
DAFTAR PUSTAKA
Jogiyanto, H. (2017). Teori Portofolio dan Analisis Investasi (Edisi 11). BPFE-Yogyakarta.
Ljungqvist, A. (2007). IPO Underpricing. In B. E. Eckbo (Ed.), Handbook of Corporate Finance: Empirical Corporate Finance (Vol. 1). Elsevier.
Loughran, T., & Ritter, J. R. (2004). Why Has IPO Underpricing Changed Over Time? Financial Management, 33(3), 5-37.
Ritter, J. R. (1991). The Long-Run Performance of Initial Public Offerings. The Journal of Finance, 46(1), 3-27.
Shefrin, H. (2007). Behavioral Corporate Finance: Decisions that Create Value. McGraw-Hill/Irwin.
Tandelilin, E. (2017). Pasar Modal: Manajemen Portofolio dan Investasi. PT Kanisius.
Bursa Efek Indonesia. (2021). Laporan Penawaran Umum Perdana PT Bukalapak.com Tbk. www.idx.co.id
Bursa Efek Indonesia. (2022). Laporan Penawaran Umum Perdana PT GoTo Gojek Tokopedia Tbk. www.idx.co.id
Prospektus Penawaran Umum Perdana Saham PT Bukalapak.com Tbk. (2021).
Prospektus Penawaran Umum Perdana Saham PT GoTo Gojek Tokopedia Tbk. (2022).
De Bondt, W. F. M., & Thaler, R. H. (1985). Does the stock market overreact? The Journal of Finance, 40(3), 793–805. https://doi.org/10.1111/j.1540-6261.1985.tb05004.x
Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. The Journal of Finance, 25(2), 383–417. https://doi.org/10.2307/2325486
Jogiyanto. (2017). Teori portofolio dan analisis investasi (Edisi ke-11). Yogyakarta: BPFE.
Ljungqvist, A. (2007). IPO underpricing. In B. E. Eckbo (Ed.), Handbook of Corporate Finance: Empirical Corporate Finance (Vol. 1, pp. 375–422). Amsterdam: Elsevier.
Loughran, T., & Ritter, J. R. (2004). Why has IPO underpricing changed over time? Financial Management, 33(3), 5–37.
Rock, K. (1986). Why new issues are underpriced. Journal of Financial Economics, 15(1–2), 187–212. https://doi.org/10.1016/0304-405X(86)90054-1
Ritter, J. R. (1991). The long-run https://doi.org/10.1111/j.1540-6261.1991.tb03743.x performance of initial public offerings. The Journal of Finance, 46(1), 3–27.
Shefrin, H. (2007). Behavioral corporate finance: Decisions that create value. New York: McGraw-Hill.
Tandelilin, E. (2017). Pasar modal: Manajemen portofolio dan investasi. Yogyakarta: Kanisius.
Penulis:
Davina Dwika Aurelia
Deswita Saputri Fahry Al Farizy
Jasmine Septiani
M. Raffa Putra
Program Studi Manajemen Keuangan, Fakultas Ekonomi dan Bisnis Universitas Pamulang