Pernahkah kamu membayangkan bisa membayar tagihan listrik, mentransfer uang, berinvestasi reksa dana, mengajukan pinjaman, hingga membeli asuransi semuanya tanpa harus berpindah aplikasi? Itulah janji besar super app keuangan, sebuah ekosistem finansial digital yang kini mengubah cara masyarakat urban Indonesia mengelola uang mereka.
Menurut laporan terbaru Bank Indonesia, transaksi keuangan digital di Indonesia tumbuh lebih dari 60% dalam tiga tahun terakhir, dan super app menjadi salah satu penggerak utamanya.
Apa Itu Super App Keuangan dan Mengapa Ini Berbeda?
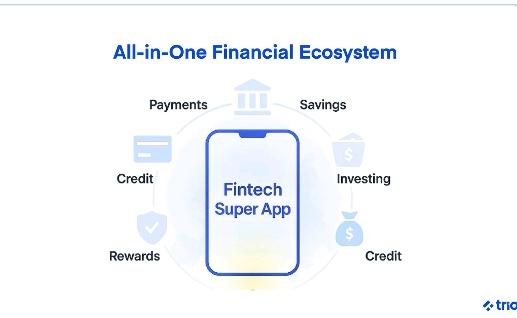
Berbeda dari aplikasi keuangan konvensional yang hanya menawarkan satu layanan, super app keuangan hadir sebagai platform all-in-one yang mengintegrasikan berbagai produk dan layanan finansial dalam satu antarmuka. Bayangkan sebuah pusat perbelanjaan digital namun seluruh toko di dalamnya adalah layanan keuangan yang bisa kamu akses kapan saja, di mana saja.
Di Indonesia, pemain terbesar yang berlomba membangun ekosistem ini antara lain GoPay (Gojek), OVO, Dana, dan BRI melalui BRImo. Masing-masing berupaya menjadi “rumah finansial” bagi puluhan juta pengguna urban yang semakin melek teknologi.
6 Fitur Utama Super App Keuangan yang Wajib Kamu Tahu :
- Pembayaran & Transfer : QRIS, transfer antar bank, bayar tagihan, top-up e-money
- Investasi : reksa dana, saham, obligasi, hingga emas digital mulai dari Rp 10.000
- Tabungan & Deposito Digital : bunga kompetitif tanpa perlu ke kantor bank
- Pinjaman & Kredit : KTA digital, paylater, limit kredit instan berbasis data
- Asuransi Mikro : proteksi kecelakaan, kesehatan, hingga gadget mulai ribuan rupiah
- Perencanaan Keuangan AI : analisis pengeluaran otomatis dan rekomendasi Tabungan
Mengapa Super App Keuangan Cocok untuk Masyarakat Urban?
Gaya hidup warga kota besar identik dengan kecepatan dan efisiensi. Tidak ada waktu untuk antre di bank, tidak ada ruang untuk menyimpan banyak aplikasi yang memakan memori. Di sinilah super app keuangan menemukan lahannya. Dengan satu login, pengguna bisa menyelesaikan semua urusan finansial dalam hitungan menit bahkan detik.
Survei yang dilakukan oleh Otoritas Jasa Keuangan (OJK) pada 2024 menunjukkan bahwa 78% responden berusia 18–40 tahun di kota-kota besar lebih memilih mengelola keuangan lewat smartphone dibanding datang langsung ke kantor layanan keuangan. Angka ini naik signifikan dari 52% pada 2021, mencerminkan akselerasi adopsi yang luar biasa pasca pandemi.
Tantangan yang Masih Harus Diatasi
Di balik kemudahan yang ditawarkan, super app keuangan juga membawa sejumlah tantangan yang tidak boleh diabaikan. Keamanan data menjadi isu paling kritis ketika satu aplikasi menyimpan hampir seluruh informasi keuangan pengguna, ia menjadi target empuk bagi pelaku kejahatan siber.
Selain itu, kesenjangan digital masih menjadi PR besar. Meski super app keuangan meledak di perkotaan, penetrasinya di daerah pedesaan masih terbatas akibat infrastruktur internet yang belum merata dan tingkat literasi digital yang perlu ditingkatkan.
Tips Memilih Super App Keuangan yang Tepat untuk Kamu
- Cek izin OJK : pastikan platform terdaftar dan diawasi otoritas resmi
- Evaluasi fitur yang kamu butuhkan : jangan tergiur fitur banyak jika kamu hanya perlu transfer dan bayar tagihan
- Bandingkan biaya dan bunga : khususnya untuk fitur pinjaman dan paylater
- Perhatikan kebijakan privasi : pahami data apa saja yang dikumpulkan
- Aktifkan autentikasi dua faktor (2FA) : langkah sederhana yang sangat efektif mencegah pembobolan akun
Masa Depan Super App Keuangan di Indonesia
Para analis memproyeksikan bahwa persaingan super app keuangan di Indonesia akan semakin sengit dalam dua hingga tiga tahun ke depan. Kehadiran pemain global seperti Grab Financial, Sea Money (SeaBank), hingga raksasa teknologi yang mulai melirik sektor ini menjadikan lanskap keuangan digital Tanah Air sebagai salah satu yang paling dinamis di Asia Tenggara.
Yang pasti, era di mana kita harus berpindah-pindah aplikasi untuk mengurus keuangan sudah hampir berakhir. Super app keuangan adalah masa depan dan masa depan itu sudah ada di genggaman tangan kita sekarang. Pertanyaannya bukan lagi “apakah kita perlu beradaptasi?”, melainkan “seberapa cepat kita mau memanfaatkannya?”
Penulis:
Nur Cantika Laila
Mahasiswa Universitas Pamulang