DALAM dunia manajemen keuangan, terdapat tiga keputusan utama yang harus diambil oleh seorang manajer keuangan, yaitu keputusan investasi, keputusan pembiayaan, dan kebijakan dividen. Di antara ketiganya, keputusan pembiayaan memegang peran yang sangat strategis karena berkaitan langsung dengan cara perusahaan mendanai seluruh aktivitas bisnisnya.
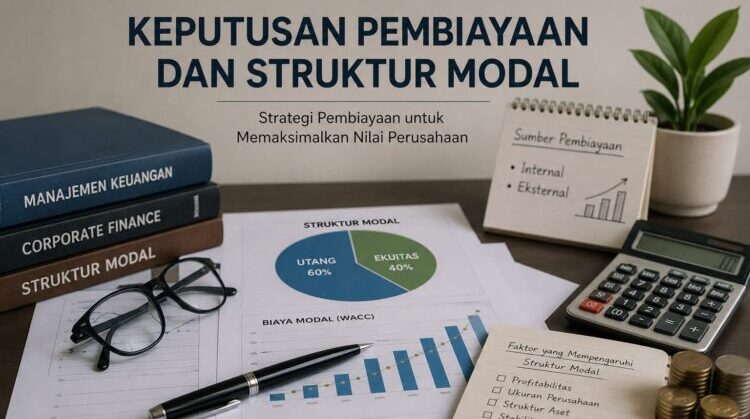
Keputusan pembiayaan pada dasarnya menjawab pertanyaan: dari mana dana diperoleh dan bagaimana dana tersebut dikombinasikan? Jawaban atas pertanyaan ini akan membentuk struktur modal perusahaan, yaitu komposisi antara utang (debt) dan ekuitas (equity) yang digunakan untuk mendanai aset perusahaan. Struktur modal yang tepat akan meminimalkan biaya modal dan pada akhirnya memaksimalkan nilai perusahaan.
Pengertian Keputusan Pembiayaan
Keputusan pembiayaan (financing decision) adalah keputusan manajemen tentang bagaimana perusahaan memperoleh dana untuk mendukung kegiatan operasional dan investasinya. Keputusan ini mencakup beberapa aspek penting, antara lain:
- Pemilihan antara sumber dana internal dan eksternal
- Penentuan proporsi utang dan ekuitas dalam struktur permodalan
- Pemilihan instrumen keuangan yang akan diterbitkan (saham, obligasi, dll.)
- Pertimbangan jangka waktu pembiayaan, apakah jangka pendek atau jangka panjang
Keputusan ini tidak dapat dipisahkan dari kondisi keuangan perusahaan, tujuan jangka panjang, dan kondisi pasar modal yang sedang berlangsung.
Sumber-Sumber Pembiayaan
Secara umum, sumber pembiayaan perusahaan dibedakan menjadi dua kelompok besar.
- Pembiayaan Internal
Pembiayaan internal merupakan dana yang berasal dari dalam perusahaan itu sendiri, meliputi laba ditahan (retained earnings), yaitu keuntungan yang tidak dibagikan sebagai dividen dan digunakan kembali untuk keperluan operasional atau investasi. Selain itu, depresiasi dan amortisasi juga menjadi sumber dana internal karena merupakan arus kas non-tunai yang meningkatkan likuiditas perusahaan. Keunggulan sumber internal adalah tidak menimbulkan biaya eksplisit dan tidak mengubah struktur kepemilikan.
- Pembiayaan Eksternal
Pembiayaan eksternal adalah dana yang diperoleh dari pihak luar perusahaan, terdiri dari dua jenis utama. Pertama, utang (debt) seperti pinjaman bank, penerbitan obligasi, dan kredit perdagangan. Utang memiliki keunggulan berupa penghematan pajak karena beban bunga dapat dikurangkan dari penghasilan kena pajak (tax shield), namun di sisi lain meningkatkan risiko finansial. Kedua, ekuitas (equity) melalui penerbitan saham baru di pasar modal. Ekuitas tidak menimbulkan kewajiban pembayaran tetap, tetapi umumnya lebih mahal karena investor mengharapkan tingkat pengembalian yang lebih tinggi sebagai kompensasi risiko.
Struktur Modal
Struktur modal adalah perimbangan antara modal asing jangka panjang (utang) dengan modal sendiri (ekuitas) yang digunakan perusahaan. Komponen utamanya terdiri dari:
- Modal utang: obligasi, pinjaman bank jangka panjang, dan instrumen utang lainnya
- Modal ekuitas: saham biasa, saham preferen, dan laba ditahan
Komposisi struktur modal biasanya diukur menggunakan beberapa rasio keuangan, di antaranya Debt-to-Equity Ratio (DER), Debt Ratio, dan Interest Coverage Ratio. Rasio-rasio ini mencerminkan seberapa besar ketergantungan perusahaan terhadap utang dalam membiayai asetnya.
Teori-Teori Struktur Modal
Para ahli keuangan telah mengembangkan berbagai teori untuk menjelaskan bagaimana perusahaan seharusnya menentukan struktur modalnya.
- Teori Modigliani-Miller (MM)
Modigliani dan Miller (1958) berpendapat bahwa dalam kondisi pasar sempurna tanpa pajak, struktur modal tidak mempengaruhi nilai perusahaan. Namun pada tahun 1963, mereka merevisi teorinya dengan memasukkan unsur pajak dan menyimpulkan bahwa penggunaan utang justru meningkatkan nilai perusahaan karena adanya manfaat penghematan pajak (tax shield) dari pembayaran bunga.
- Trade-off Theory
Teori ini menyatakan bahwa perusahaan harus menyeimbangkan antara manfaat tax shield dari penggunaan utang dengan biaya kesulitan keuangan (financial distress cost) yang semakin besar seiring meningkatnya utang. Struktur modal optimal tercapai pada titik di mana nilai manfaat marginal utang sama dengan biaya marginalnya.
- Pecking Order Theory
Myers dan Majluf (1984) mengemukakan bahwa perusahaan mengikuti hierarki pendanaan: pertama menggunakan dana internal (laba ditahan), kemudian utang, dan terakhir menerbitkan saham baru. Hal ini disebabkan oleh adanya asimetri informasi antara manajer dan investor — penerbitan saham baru sering dianggap pasar sebagai sinyal bahwa saham perusahaan sedang overvalued.
- Agency Theory
Jensen dan Meckling (1976) menjelaskan bahwa konflik kepentingan antara manajer, pemegang saham, dan kreditur turut mempengaruhi keputusan struktur modal. Penggunaan utang dapat berfungsi sebagai mekanisme disiplin bagi manajer untuk bertindak lebih efisien, namun juga menimbulkan biaya keagenan tersendiri.
Biaya Modal dan Struktur Modal Optimal
Setiap sumber pembiayaan memiliki biaya tersendiri. Biaya utang setelah pajak dihitung sebagai kd(1–T), sedangkan biaya ekuitas (ke) dihitung menggunakan model CAPM: ke = Rf + β(Rm – Rf). Gabungan keduanya menghasilkan WACC (Weighted Average Cost of Capital), yaitu rata-rata tertimbang dari seluruh biaya modal perusahaan.
Struktur modal optimal adalah komposisi utang dan ekuitas yang meminimalkan WACC sehingga nilai perusahaan menjadi maksimal. Pencapaian struktur modal optimal mempertimbangkan kapasitas utang berdasarkan arus kas, toleransi risiko, kondisi pasar, serta karakteristik industri.
Faktor-Faktor yang Mempengaruhi Struktur Modal
Beberapa faktor yang umumnya dipertimbangkan dalam menentukan struktur modal antara lain: profitabilitas perusahaan, ukuran perusahaan, jenis dan komposisi aset (tangible vs intangible), stabilitas arus kas, tingkat pajak yang berlaku, kondisi pasar modal, serta preferensi dan toleransi risiko manajemen.
Kesimpulan
Keputusan pembiayaan dan struktur modal merupakan elemen strategis dalam manajemen keuangan yang tidak dapat diabaikan. Tidak ada satu formula yang berlaku universal, karena setiap perusahaan memiliki karakteristik dan kondisi yang berbeda. Melalui pemahaman atas berbagai teori dan faktor penentu, manajer keuangan dapat merancang struktur modal yang paling sesuai — meminimalkan biaya modal dan memaksimalkan nilai perusahaan bagi seluruh pemangku kepentingan.
Penulis:
Diana Fadilla Anwar
Dwi Firli Intiani
Iskandar Nasution
Naila Azzahra
Zsa zsa Safitri Wulandari
Zulfie Chaniago
Dosen Pengampu: Kartika Sari Dewi S.E., M.M.
Mahasiswa Program Studi Manajemen Fakultas Ekonomi dan Bisnis Universitas Pamulang