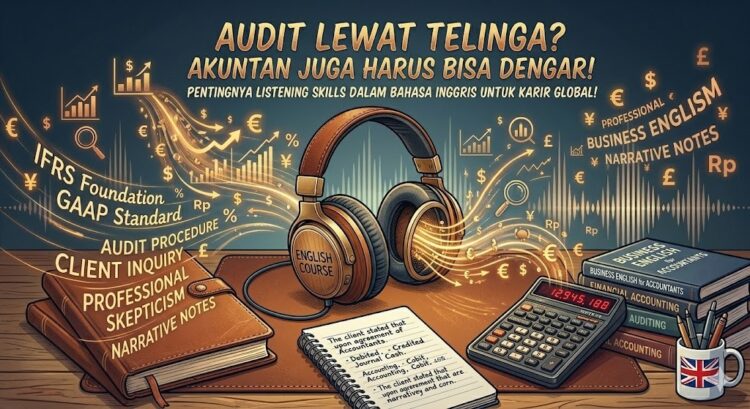
MASUK ke ruang kuliah akuntansi, kita hampir selalu disuguhi pemandangan yang sama: mahasiswa yang tekun menghitung angka, menyelaraskan neraca, atau bergelut dengan logika debit-kredit. Memang ada adagium lama yang menyebut akuntansi sebagai “the language of business bahasanya dunia bisnis. Namun jika melihat realita di kelas, mengapa banyak calon akuntan justru kerap mengabaikan salah satu pilar utama komunikasi, yaitu kemampuan mendengarkan (listening), terutama dalam bahasa Inggris?
Di era sekarang, saat standar keuangan terus bergerak dinamis secara global, mahir listening bukan lagi sekadar pemanis di dalam CV agar terlihat keren. Di dunia kerja nyata, kemampuan ini sudah bergeser menjadi instrumen penting untuk memitigasi risiko keuangan sekaligus menjadi senjata strategis yang krusial.
Semenjak International Financial Reporting Standards (IFRS) diadopsi secara global, kiblat pelaporan keuangan otomatis berpusat di London dan New York. Lembaga penentu kebijakan seperti IFRS Foundation pun sekarang sangat aktif membagikan pembaruan standar lewat webinar, podcast, hingga diskusi panel daring.
Di sinilah letak masalahnya kalau mahasiswa akuntansi hanya modal kemampuan membaca (reading). Kita bakal selalu ketinggalan momen. Sebab, perdebatan atau interpretasi atas suatu standar baru biasanya pecah pertama kali dalam forum diskusi lisan para ahli.
Bagi calon akuntan yang bisa menangkap nuansa suara, penekanan kata, dan konteks diskusi lisan berbahasa Inggris, mereka bisa memahami esensi kebijakan jauh sebelum aturan tersebut diterjemahkan secara resmi ke bahasa lokal.
Bicara soal dunia kerja, Kantor Akuntan Publik (KAP) raksasa yang masuk dalam jajaran Big Four seperti Deloitte, EY, KPMG, dan PwC kini beroperasi dengan jaringan tim lintas negara. Jadi, jangan heran jika nanti ada auditor di Jakarta yang harus melapor ke manajer di Sydney, sementara klien yang dihadapi berbasis di Tokyo.
Dalam situasi conference call yang serba cepat, instruksi audit sering kali dilemparkan dalam waktu singkat dengan beragam aksen bahasa Inggris dari berbagai negara. Masalah klasik yang sering menimpa akuntan muda adalah rasa sungkan atau takut untuk meminta klarifikasi ulang. Alhasil, mereka bekerja hanya bermodal pemahaman seadanya, yang justru berisiko memicu salah paham fatal saat mengeksekusi prosedur audit di lapangan.
Dalam proses audit, wawancara langsung adalah salah satu cara paling krusial untuk mendapatkan bukti konkrit. Ketika berhadapan dengan jajaran manajemen perusahaan multinasional, seorang auditor tidak bisa lagi sekadar mendengarkan secara pasif, melainkan harus menerapkan active listening.
Seorang auditor dengan kepekaan telinga yang terlatih tidak cuma menyerap kata-kata yang keluar dari mulut klien. Mereka juga dituntut peka mendeteksi keraguan, perubahan nada bicara yang mendadak tidak stabil, atau jeda-jeda tidak wajar sewaktu klien menjawab pertanyaan sensitif seputar fraud atau salah saji material. Jika kendala bahasa Inggris sudah teratasi, fokus auditor sepenuhnya bisa tertuju pada substansi informasi, bukan lagi sibuk menerjemahkan arti kata di dalam kepala.
Kesimpulan: Lebih dari Sekadar Angka
Pada akhirnya, mahasiswa akuntansi harus mulai mengubah cara pandang. Mengasah kemampuan listening bahasa Inggris harus dilihat sebagai investasi keahlian teknis (technical skills) yang wajib dikejar, bukan lagi sekadar formalitas untuk lulus mata kuliah umum.
Angka di dalam laporan keuangan memang tidak pernah bohong. Namun, angka-angka tersebut baru bisa bermakna dan “berbicara” dengan benar jika akuntannya punya telinga yang cukup tajam untuk menangkap instruksi, dinamika standar, hingga keluhan klien secara presisi.
Penulis:
Novia Rizky Ramadhani
S1 Akuntansi di Universitas Pamulang