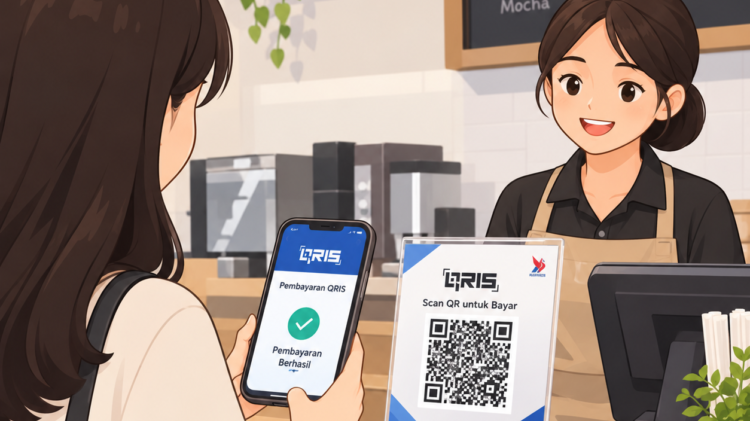
PERKEMBANGAN teknologi di bidang keuangan telah membawa perubahan dalam kebiasaan masyarakat saat melakukan transaksi. Saat ini, pembayaran dapat dilakukan dengan mudah melalui dompet digital, mobile banking, maupun QRIS.
Kemudahan tersebut sangat dekat dengan kehidupan Generasi Z, tetapi di sisi lain dapat mendorong kebiasaan berbelanja tanpa perencanaan yang matang. Artikel ini bertujuan membahas keterkaitan penggunaan financial technology dengan perilaku konsumtif Generasi Z melalui kajian literatur dan data sekunder.
Bank Indonesia mencatat bahwa transaksi pembayaran digital mencapai 34,5 miliar transaksi pada 2024, meningkat 36,1% dibandingkan tahun sebelumnya. Sementara itu, hasil Survei Nasional Literasi dan Inklusi Keuangan 2025 menunjukkan bahwa indeks literasi keuangan nasional mencapai 66,46% (OJK dan BPS, 2025). Data tersebut menunjukkan pentingnya pemahaman keuangan agar kemudahan teknologi dapat dimanfaatkan secara bijak.
Kemajuan teknologi digital membuat berbagai aktivitas keuangan menjadi lebih praktis, termasuk dalam melakukan pembayaran dan berbelanja. Melalui financial technology (fintech), masyarakat dapat menyelesaikan transaksi tanpa harus membawa uang tunai. Penggunaan dompet digital, mobile banking, dan QRIS juga semakin memudahkan Generasi Z dalam memenuhi kebutuhan sehari-hari. Namun, kemudahan ini perlu diimbangi dengan kemampuan mengatur keuangan agar tidak menimbulkan kebiasaan konsumsi yang berlebihan.
Bank Indonesia (2025) mencatat bahwa transaksi pembayaran digital mencapai 34,5 miliar transaksi sepanjang 2024, dengan pertumbuhan sebesar 36,1% secara tahunan. Peningkatan ini menunjukkan bahwa pembayaran digital semakin banyak digunakan masyarakat. Meskipun demikian, tingginya penggunaan layanan digital tidak secara langsung membuktikan bahwa masyarakat menjadi lebih konsumtif. Hal yang perlu diperhatikan adalah bagaimana kemudahan transaksi tersebut memengaruhi pertimbangan seseorang sebelum melakukan pembelian.
Davis (1989) menjelaskan melalui Technology Acceptance Model bahwa penerimaan seseorang terhadap teknologi dipengaruhi oleh persepsi mengenai manfaat dan kemudahan penggunaannya. Dalam kegiatan keuangan, proses pembayaran yang cepat dan sederhana dapat membuat seseorang lebih nyaman bertransaksi. Akan tetapi, jika kemudahan tersebut tidak disertai perencanaan keuangan, seseorang berpotensi melakukan pembelian secara spontan tanpa mempertimbangkan kondisi keuangannya.
Perilaku konsumtif terjadi ketika seseorang cenderung membeli barang atau jasa secara berlebihan dan lebih mengutamakan keinginan daripada kebutuhan. Pada Generasi Z, perilaku tersebut dapat dipengaruhi oleh berbagai faktor, seperti promosi di media sosial, potongan harga, cashback, gratis ongkir, serta kemudahan pembayaran digital. Misalnya, seseorang yang awalnya hanya ingin membeli satu barang dapat tertarik membeli barang lain karena adanya promosi. Jika kebiasaan tersebut dilakukan berulang kali, pengeluaran bulanan dapat meningkat tanpa disadari.
Walaupun demikian, fintech tidak selalu berdampak negatif. Teknologi keuangan dapat membantu pengguna melakukan pembayaran secara efisien, memantau riwayat transaksi, dan mengakses layanan keuangan dengan lebih mudah. Dampaknya sangat bergantung pada cara seseorang menggunakan layanan tersebut. Pengguna yang memiliki kebiasaan menyusun anggaran dan membedakan kebutuhan dengan keinginan cenderung memiliki dasar yang lebih baik dalam mengambil keputusan keuangan.
Pentingnya pemahaman keuangan juga terlihat dari hasil Survei Nasional Literasi dan Inklusi Keuangan 2025 yang diterbitkan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS). Indeks literasi keuangan nasional tercatat sebesar 66,46%, sedangkan indeks inklusi keuangan mencapai 80,51%. Perbedaan tersebut menunjukkan bahwa akses terhadap layanan keuangan lebih tinggi daripada tingkat pemahaman keuangan masyarakat. Dengan demikian, kemudahan menggunakan layanan keuangan perlu diimbangi dengan pengetahuan mengenai pengelolaan uang, risiko transaksi, dan perencanaan pengeluaran.
Berdasarkan uraian tersebut, penggunaan fintech dapat berkaitan dengan perilaku konsumtif melalui kemudahan transaksi dan berbagai promosi yang ditawarkan. Namun, perilaku konsumtif tidak hanya ditentukan oleh teknologi. Pendapatan, lingkungan pergaulan, kebiasaan berbelanja, serta kemampuan mengendalikan diri juga perlu diperhatikan. Oleh karena itu, hubungan antara fintech dan perilaku konsumtif Generasi Z masih perlu diuji melalui penelitian empiris agar kesimpulan yang diperoleh lebih kuat.
Financial technology memberikan kemudahan bagi Generasi Z dalam melakukan transaksi keuangan. Namun, kemudahan tersebut dapat menjadi tantangan apabila digunakan tanpa perencanaan yang baik. Oleh karena itu, Generasi Z perlu membiasakan diri menyusun anggaran, mempertimbangkan manfaat barang sebelum membeli, serta memeriksa pengeluaran secara berkala.
Edukasi literasi keuangan juga perlu ditingkatkan agar masyarakat tidak hanya mampu menggunakan teknologi keuangan, tetapi juga memahami cara memanfaatkannya secara bertanggung jawab. Dengan pengelolaan yang tepat, fintech dapat menjadi sarana untuk mendukung kebutuhan keuangan, bukan justru mendorong perilaku konsumtif.
Penulis:
Gina Selfina 231010504978