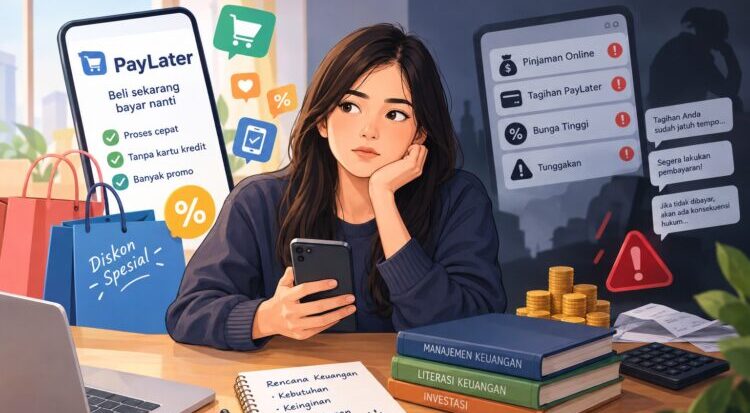
PERKEMBANGAN teknologi digital membuat masyarakat semakin mudah melakukan transaksi keuangan. Kini, seseorang dapat membeli barang melalui aplikasi dan membayarnya secara cicilan menggunakan layanan Buy Now Pay Later (BNPL) atau Paylater. Selain itu, pinjaman online memberikan kemudahan memperoleh dana melalui platfrom digital. Layanan tersebut banyak menarik perhatian generasi muda karena prosesnya praktis dan sering disertai promo.
Namun, kemudahan memperoleh kredit tidak selalu diikuti kemampuan mengelola keuangan. Seseorang mungkin mampu membeli barang menggunakan Paylater, tetapi belum tentu memiliki uang yang cukup ketika tagihannya jatuh tempo. Apabila digunakan tanpa perencanaan, fasilitas tersebut dapat menambah beban pengeluaran dan mengganggu pemenuhan kebutuhan sehari-hari.
Berdasarkan hasil Survei Nasional Literasi dan Inklusi Keuangan 2026, indeks literasi keuangan Indonesia mencapai 69,57%, sedangkan indeks inklusi keuangan mencapai 93,61% (OJK, LPS, & BPS, 2026). Perbedaan tersebut menunjukkan bahwa akses terhadap layanan keuangan lebih luas dibandingkan tingkat literasi keuangan masyarakat. Data ini tidak secara khusus mengukur pengguna Paylater, tetapi memperlihatkan pentingnya edukasi agar masyarakat mampu mengambil keputusan finansial secara bijak.
Menurut penulis, Paylater dan pinajaman online tidak selalu merugikan. Keduanya dapat bermanfaat apabila digunakan sesuai kebutuhan dan kemampuan membayar. Permasalahan muncul ketika kredit digunakan untuk memenuhi keinginan konsumtif tanpa mempertimbangkan kondisi keuangan. Oleh karena itu, generasi muda perlu memahami risiko utang digital agar kemudahan saat ini tidak menjadi beban pada masa depan.
Kemudahan Kredit Digital dan Perilaku Konsumtif
Paylater memungkinkan konsumen membeli barang terlebih dahulu dan melakukan pembayaran kemudian. Sistem cicilan dapat membuat harga barang terasa lebih terjangkau, tetapi beberpa cicilan yang dikumpulkan sekaligus berpotensi membebani keuangan.
Sebagai contoh, Pada 28 Maret 2025 dalam artikel Kala Gen Z Dikepung Teror Pinjol Dan Pay Later. Artikel tersebut menceritakan Sila, nama samaran seorang perempuan berusia 20 tahun yang memiliki utang pada sepuluh aplikasi Paylater dan pinjaman online. Sembilan layanan di antaranya mengalami tunggakan pembayaran. Ia juga menceritakan pengalaman penagihan yang melibatkan anggota keluarga dan penyebaran informasi pribadi. Kasus tersebut menggambarkan bagaimana penggunaan banyak layanan kredit dapat berkembang menjadi masalah keuangan yang sulit diselesaikan. Sila mengalami pola gali lubang tutup lobang, yaitu meminjam dari satu layanan untuk membayar kewajiban pada layanan lainnya. Akibatnya, utang semakin sulit dilunasi dan aktivitas perkuliahannya turut terganggu (detikX, 2025).
Penelitian Widiastuti dan Sumastuti (2025) terhadap 100 konsumen Generasi Z di Semarang menemukan bahwa literasi keuangan, penggunaan Paylater, dan kebiasaan belanja berhubungan secara signifikan dengan pembelian impulsif. Penelitian ini menunjukkan pentingnya memahami hubungan antara penggunaan kredit digital dan perilaku belanja, meskipun hasilnya tidak dapat langsung mewakili seluruh generasi muda Indonesia.
Penelitian Ningrum dan Hermawan (2025) juga membahas literasi keuangan, pengendalian diri, dan sikap keuangan dalam pengelolaan Paylater. Temuan penelitian tersebut memperkuat pentingnya kemampuan mengendalikan keinginan dan mempertimbangkan kondisi finansial sebelum melakukan transaksi.
Dengan demikian, masalahnya bukan hanya terletak pada besarnya pinjaman, tetapi juga pada kebiasaan mengambil keputusan tanpa perencanaan. Menurut penulis, generasi muda perlu membedakan kemampuan membeli dengan kemampuan membayar. Limit kredit bukanlah penghasilan tambahan, melainkan kewajiban yang harus dilunasi.
Pentingnya Literasi Keuangan dan Perlindungan Konsumen
Literasi keuangan membantu seseorang memahami pendapatan, pengeluaran, kewajiban, dan risiko dari produk keuangan. Pengetahuan tersebut perlu disertai pengendalian diri agar seseorang tidak mudah mengambil keputusan hanya karena promosi atau keinginan sesaat.
Aini dan Kamil (2026), melalui penelitian terhadap 810 responden, mengkaji hubungan promosi BNPL, kebahagiaan konsumen, dan perilaku pembelian impulsif. Penelitian ini relevan untuk menjelaskan bahwa promosi seperti diskon, cashback, dan kenaikan limit kredit dapat berkaitan dengan perilaku belanja yang tidak direncanakan.
Dari sudut pandang penulis, edukasi keuangan perlu mengajarkan generasi muda untuk menghitung kemampuan membayar, memahami biaya layanan, dan menentukan prioritas pengeluaran. Selain itu, konsumen perlu membaca syarat dan ketentuan serta memeriksa legalitas penyedia layanan melalui kanal resmi OJK.
Perlindungan konsumen juga diperkuat melalui Peraturan OJK Nomor 32 Tahun 2025 tentang penyelenggaraan BNPL. Aturan ini mengatur berbagai aspek, termasuk tata kelola, keterbukaan informasi, penagihan, dan perlindungan konsumen (OJK, 2025). Meskipun demikian, regulasi perlu diimbangi kesadaran konsumen dalam menggunakan layanan secara bertanggung jawab.
Solusi agar Generasi Muda Terhindar dari Masalah Utang
Ada beberapa langkah yang dapat dilakukan untuk menggunakan kredit digital secara bijak. Pertama, membedakan kebutuhan dan keinginan sebelum membeli barang. Kedua, menyusun anggaran bulanan agar cicilan tidak mengganggu kebutuhan pokok. Ketiga, memahami bunga, biaya layanan, denda, dan total pembayaran sebelum menyetujui pinjaman. Keempat, menghindari kebiasan membayar utang lama dengan pinjaman baru. Kelima, membangun kebiasaan menabung dan menyiapkan dana darurat untuk menghadapi pengeluaran tidak terduga.
Perguruan tinggi juga dapat berperan melalui seminar dan edukasi pengelolaan keuangan bagi mahasiswa. Dengan memahami cara menyusun anggaran, mengendalikan belanja, serta menilai risiko kredit, mahasiswa dapat membangun kebiasaan finansial yang lebih sehat sejak dini.
Penutup
Paylater dan pinjaman online merupakan bagian dari perkembangan teknologi keuangan yang menawarkan kemudahan transaksi. Namun, kemudahan tersebut dapat menjadi risiko apabila digunakan tanpa memperhitungkan kemampuan membayar. Penelitian ilmiah dan pemberitaan mengenai anak muda yang mengalami masalah utang menunjukkan pentingnya literasi keuangan, kebiasaan belanja yang sehat, dan pengendalian diri.
Menurut penulis, solusi yang diperlukan bukan sekedar menghindari semua layanan kredit digital, ,melainkan memahami cara menggunakannya secara bertanggung jawab. Generasi muda perlu membuat anggaran, menprioritaskan kebutuhan, dan mempertimbangkan konsekuensi sebelum mengambil pinjaman.
Pada akhirnya, keberhasilan mengelola keuangan tidak ditentukan oleh besarnya limit kredit atau banyaknya barang yang dapat dibeli, melainkan oleh kemampuan memenuhi kebutuhan, membayar kewajiban, dan merencanakan masa depan. Jangan sampai kemudahan bertransaksi hari ini justru menjadi beban finansial di kemudian hari.
DAFTAR PUSTAKA
Aini, S., & Kamil, M. (2026). Membangun literasi keuangan masyarakat melalui pemahaman dampak promosi Buy Now, Pay Later (BNPL) terhadap perilaku pembelian impulsif. Diklus: Jurnal Pendidikan Luar Sekolah, 10(1), 24–39. https://doi.org/10.21831/diklus.v10i1.97058
detikX. (2025, 28 Maret). Kala Gen Z dikepung teror pinjol dan pay later. https://news.detik.com/x/detail/intermeso/20250328/Kala-Gen-Z-Dikepung-Teror-Pinjol-dan-Pay-Later/
Ningrum, A. S., & Hermawan, S. (2025). Financial literacy self control and PayLater financial management. Indonesian Journal of Law and Economics Review, 20(3). https://doi.org/10.21070/ijler.v20i3.1472
Otoritas Jasa Keuangan, Lembaga Penjamin Simpanan, & Badan Pusat Statistik. (2026, 11 Agustus). Hasil Survei Nasional Literasi dan Inklusi Keuangan Tahun 2026. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Hasil-SNLIK-Tahun-2026.aspx
Otoritas Jasa Keuangan. (2025). Peraturan Otoritas Jasa Keuangan Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (Buy Now Pay Later/BNPL). https://ojk.go.id/id/regulasi/Pages/POJK-32-Tahun-2025-Penyelenggaraan-Beli-Sekarang-Bayar-Nanti-BNPL.aspx
Widiastuti, C. T., & Sumastuti, E. (2025). Financial literacy, usage of Pay-Later services, and impulse buying: The mediating role of shopping habits. Indonesian Journal of Business and Entrepreneurship, 11(2), 479. https://doi.org/10.17358/ijbe.11.2.479
Penulis:
Lia Lutfiana Fauziah
Mahasiswa S1 Manajemen, Konsentrasi Manajemen Keuangan
Fakultas Ekonomi dan Bisnis Universitas Pamulang