PERGESERAN perilaku masyarakat menuju cashless society di Indonesia telah melahirkan perebutan ruang transaksi harian yang makin sengit. Di satu sisi, Quick Response Code Indonesian Standard (QRIS) tumbuh menjadi standar pembayaran populer yang melayani berbagai lapisan pedagang.
Di sisi lain, perbankan nasional gencar memperbarui lini kartu debit fisik dengan teknologi contactless (tap-to-pay) untuk mengejar kenyamanan transaksi tanpa PIN. Sekilas, kompetisi ini tampak sebagai urusan efisiensi transaksi konsumen belaka. Namun, dalam kacamata Manajemen Dana Bank (MDB), dinamika ini pada hakikatnya adalah pertempuran perebutan ekosistem transaksi harian untuk mempertahankan stabilitas likuiditas dan efisiensi struktur dana murah (Current Account Saving Account / CASA).
Dalam struktur neraca perbankan, penghimpunan dana murah berupa giro dan tabungan adalah kunci utama efisiensi biaya dana (Cost of Funds / CoF). Bank yang berhasil menguasai instrumen pembayaran transaksi mikro harian nasabah—seperti pembelian kopi, belanja minimarket, hingga moda transportasi publik—akan secara konsisten menahan pengendapan saldo (idle money) di dalam sistem mereka. Bukti nyata tercermin dari kinerja bank-bank besar di tanah air.
PT Bank Central Asia Tbk (BBCA) misalnya, mencatatkan pertumbuhan CASA pada kuartal III (9M) 2026 mencapai 10,4% secara tahunan (year-on-year / YoY) hingga menyentuh angka Rp1.103 triliun. Capaian senada juga ditorehkan oleh PT Bank Mandiri (Persero) Tbk, di mana rasio CASA berhasil ditekan naik mencapai 70,6% pada kuartal III 2026, menguat dari posisi 69,2% pada semester I-2026. Angka-angka ini menegaskan bahwa kekuatan ekosistem transaksi harian adalah benteng utama terjaganya likuiditas murah bank di tengah ketatnya persaingan suku bunga.
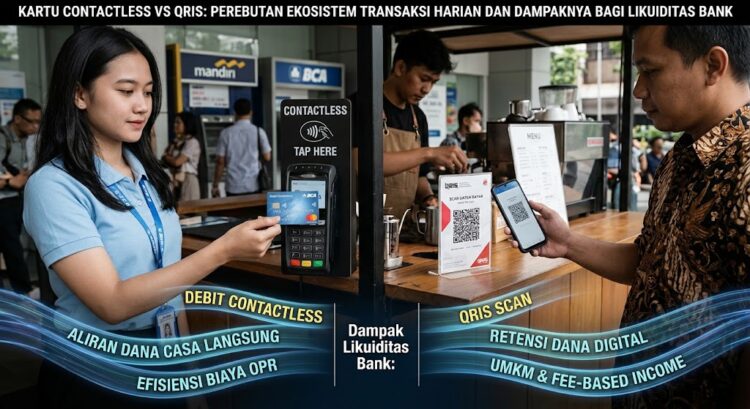
Masing-masing instrumen pembayaran membawa keunggulan strategis yang menopang pencapaian tersebut. QRIS unggul dalam penetrasi ekosistem secara massal dan inklusif di sektor UMKM, yang tidak hanya mendongkrak fee-based income, tetapi juga memperkuat retensi ekosistem digital bank.
Sebaliknya, kartu debit contactless menawarkan kecepatan transaksi frictionless yang dinilai efektif pada area dengan lalu lintas transaksi padat seperti transportasi publik. Dari perspektif MDB, adopsi contactless juga menekan frekuensi penarikan uang tunai di ATM, yang secara langsung memangkas Cost of Cash—biaya operasional logistik kas, pengisian uang kartal, hingga perawatan armada mesin ATM yang selama ini membebankan overhead cost bank.
Meski demikian, penetrasi kedua instrumen ini menyisakan tantangan kompromi risiko (trade-off) yang wajib dihitung dalam Manajemen Risiko Operasional dan Likuiditas. Penggunaan debit contactless tanpa konfirmasi PIN untuk nominal tertentu mengharuskan manajemen bank memperhitungkan kalkulasi potensi fraud jika kartu hilang atau disalahgunakan.
Sementara itu, ketergantungan pada transaksi QRIS berpotensi memindahkan sebagian saldo dari tabungan bank murni ke kantong e-wallet non-bank jika perbankan tidak mengintegrasikan sistem scanner secara solid di dalam aplikasi mobile banking mereka sendiri.
Kesimpulannya, persaingan antara kartu debit contactless dan QRIS bukanlah persaingan untuk saling meniadakan, melainkan instrumen komplementer yang harus dikelola secara presisi oleh Asset Liability Committee (ALCO) di setiap bank.
Kartu contactless menjadi alat pertahanan likuiditas di segmen ritel modern dan transportasi, sedangkan QRIS menjadi jaring penangkap pengendapan dana di sektor UMKM. Bank yang mampu mengintegrasikan kedua instrumen pembayaran ini dalam satu ekosistem digital yang aman akan keluar sebagai pemenang—bukan hanya dalam memuaskan nasabah, tetapi juga dalam mengokohkan struktur dana murah, menekan Cost of Funds, dan menjaga marjin bunga bersih (Net Interest Margin / NIM) di tengah dinamika ekonomi makro.
Penulis:
Safannah Muslimatin Rinahandhani
Mahasiswa Program Studi Manajemen Ekonomi dan Bisnis, Universitas Pamulang