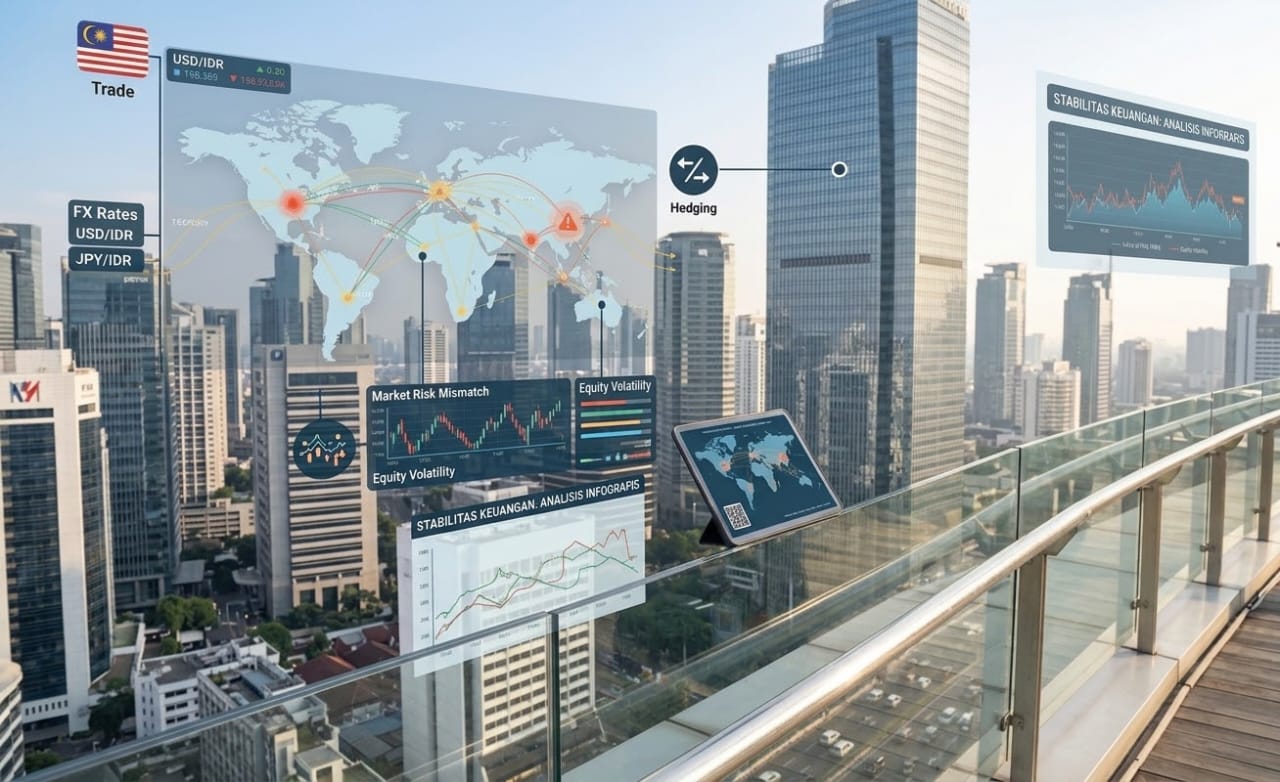
KETIDAKPASTIAN ekonomi global dan fluktuasi harga instrumen keuangan menempatkan industri perbankan pada paparan risiko pasar yang nyata. Lonjakan suku bunga serta gejolak nilai tukar tidak hanya mengancam portofolio investasi bank, tetapi juga berpotensi menggerus permodalan. Melalui penguatan mitigasi risiko berbasis data dan strategi lindung nilai yang disiplin, perbankan nasional dapat mempertahankan stabilitas likuiditas sekaligus menjaga kepercayaan publik.
Dinamika perekonomian global saat ini diwarnai oleh ketidakpastian yang tinggi. Fluktuasi suku bunga bank sentral, volatilitas nilai tukar mata uang, hingga pergerakan harga komoditas menjadi tantangan nyata bagi sektor keuangan. Dalam kondisi ini, industri perbankan tidak hanya berhadapan dengan risiko penyaluran kredit, tetapi juga harus mengelola risiko pasar (market risk) yang kian kompleks.
Risiko pasar merupakan potensi kerugian pada posisi neraca maupun rekening administratif akibat pergerakan harga pasar yang merugikan. Aktivitas perbankan modern yang melingkupi perdagangan obligasi, investasi aset, hingga transaksi valuta asing menuntut tata kelola yang sangat presisi. Ketika suku bunga acuan melonjak secara mendadak, nilai pasar dari portofolio obligasi yang dipegang bank dapat merosot tajam. Begitu pula saat nilai tukar rupiah bergejolak, kewajiban valuta asing berpotensi membengkak.
Dampak dari lemahnya pengelolaan risiko pasar tidak boleh dipandang sebelah mata. Kerugian transaksi keuangan secara langsung akan menggerus permodalan bank. Penurunan rasio kecukupan modal (Capital Adequacy Ratio) pada akhirnya dapat menggoyahkan tingkat solvabilitas dan kesehatan bank itu sendiri.
Oleh karena itu, penguatan manajemen risiko pasar di tubuh perbankan menjadi kebutuhan mutlak. Bank perlu menerapkan pemodelan kuantitatif seperti Value at Risk (VaR) untuk mengukur estimasi kerugian maksimum secara berkala. Selain itu, penetapan batasan toleransi risiko (risk limit) harus dipatuhi secara disiplin oleh seluruh unit bisnis demi mencegah spekulasi berlebihan.
Di samping pemodelan internal, pemanfaatan instrumen lindung nilai (hedging) juga penting untuk melindungi aset dari guncangan pasar yang ekstrem. Pada akhirnya, bank yang tangguh bukanlah bank yang menghindari risiko sepenuhnya, melainkan bank yang mampu mengukur, memantau, dan mengendalikan volatilitas pasar secara bijak.
Penulis: