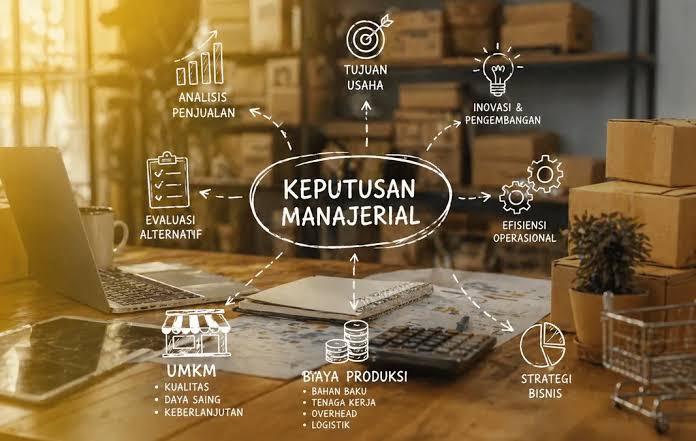
ARTIKEL ini mengkaji hubungan antara biaya, produksi, dan laba dalam kerangka ekonomi manajerial. Ketiganya merupakan variabel fundamental yang saling berkaitan erat dalam proses pengambilan keputusan manajerial. Pemahaman mendalam tentang struktur biaya, fungsi produksi, dan mekanisme pembentukan laba sangat diperlukan agar manajer dapat mengelola sumber daya secara efisien dan mencapai tujuan perusahaan.
Artikel ini menguraikan konsep-konsep teoritis beserta implikasinya secara praktis, mencakup analisis biaya jangka pendek dan jangka panjang, skala ekonomis, analisis titik impas, serta kondisi maksimalisasi laba berdasarkan pendekatan marginal. Hasil kajian menunjukkan bahwa keterkaitan ketiga variabel ini bersifat dinamis dan memerlukan pemahaman holistik untuk pengambilan keputusan yang optimal.
Latar Belakang
Ekonomi manajerial merupakan penerapan teori dan metodologi ekonomi dalam proses pengambilan keputusan bisnis dan manajerial. Dalam konteks ini, tiga variabel yang paling fundamental dan saling berinteraksi adalah biaya (cost), produksi (production), dan laba (profit). Keterkaitan ketiganya membentuk landasan analitis bagi setiap keputusan strategis perusahaan, mulai dari penentuan tingkat output, penetapan harga, hingga perencanaan ekspansi kapasitas.
Dalam lingkungan bisnis yang semakin kompetitif dan dinamis, kemampuan manajer untuk memahami dan menganalisis hubungan antara biaya, produksi, dan laba menjadi faktor penentu keberhasilan perusahaan. Kesalahan dalam memahami struktur biaya atau hubungan produksi-biaya dapat berujung pada keputusan yang tidak optimal, seperti penetapan harga yang keliru, produksi berlebih atau kurang, serta kegagalan dalam mencapai laba yang ditargetkan.
Teori ekonomi manajerial memberikan kerangka analitis yang kuat untuk memahami bagaimana perubahan dalam volume produksi mempengaruhi total biaya, dan bagaimana selisih antara pendapatan dan biaya tersebut membentuk laba perusahaan. Pemahaman ini menjadi dasar bagi penerapan berbagai teknik manajemen biaya dan strategi penetapan harga yang efektif.
Ekonomi Manajerial
Ekonomi manajerial didefinisikan sebagai aplikasi prinsip-prinsip ekonomi mikro dalam pengambilan keputusan manajerial. Menurut Salvatore (2015), ekonomi manajerial merupakan jembatan antara teori ekonomi dan ilmu pengambilan keputusan, yang mengintegrasikan teori, metodologi, dan pendekatan keputusan untuk memecahkan masalah manajerial. Bidang ini mencakup analisis permintaan, teori produksi dan biaya, struktur pasar, penetapan harga, analisis risiko, dan perencanaan jangka panjang.
Keputusan-keputusan manajerial yang melibatkan biaya, produksi, dan laba pada dasarnya berujung pada pertanyaan inti: bagaimana mengalokasikan sumber daya yang terbatas sedemikian rupa untuk memaksimalkan nilai perusahaan. Pendekatan ekonomi manajerial memberikan alat analitis yang diperlukan untuk menjawab pertanyaan ini secara sistematis dan terukur.
Teori Produksi
Fungsi produksi menggambarkan hubungan teknis antara input (faktor produksi) dan output (hasil produksi). Secara matematis, fungsi produksi dinyatakan sebagai Q = f(K, L), di mana Q adalah jumlah output, K adalah modal (capital), dan L adalah tenaga kerja (labor). Fungsi produksi ini menjadi dasar untuk memahami bagaimana perubahan penggunaan input mempengaruhi volume output dan selanjutnya biaya produksi.
Konsep penting dalam teori produksi meliputi produk marginal (marginal product), yang mengukur tambahan output akibat penambahan satu unit input; hukum diminishing marginal returns, yang menyatakan bahwa pada titik tertentu penambahan input variabel akan menghasilkan tambahan output yang semakin berkurang; serta skala produksi (returns to scale), yang mendeskripsikan bagaimana output berubah ketika semua input ditingkatkan secara proporsional.
Konsep Biaya dalam Ekonomi Manajerial
Dalam ekonomi manajerial, biaya tidak hanya mencakup pengeluaran eksplisit yang tercatat dalam laporan keuangan, tetapi juga mencakup biaya oportunitas (opportunity cost), yaitu nilai alternatif terbaik yang dikorbankan akibat suatu keputusan. Perbedaan antara biaya ekonomis dan biaya akuntansi ini memiliki implikasi penting dalam pengambilan keputusan manajerial.
Biaya total produksi dibedakan menjadi biaya tetap (fixed cost/FC) dan biaya variabel (variable cost/VC). Biaya tetap tidak berubah meskipun volume produksi berubah dalam jangka pendek, seperti biaya sewa pabrik dan depresiasi mesin. Sebaliknya, biaya variabel berubah seiring dengan perubahan volume produksi, seperti biaya bahan baku dan tenaga kerja langsung.
Biaya Jangka Pendek
Dalam jangka pendek, setidaknya satu faktor produksi bersifat tetap, sehingga perusahaan memiliki biaya tetap yang harus ditanggung terlepas dari jumlah output yang diproduksi. Kurva biaya jangka pendek dicirikan oleh bentuk U yang khas, yang mencerminkan berlakunya hukum pertambahan hasil yang semakin berkurang (law of diminishing marginal returns).
Ketika volume produksi meningkat dari nol, biaya marginal awalnya menurun karena spesialisasi tenaga kerja dan penggunaan kapasitas yang lebih efisien. Namun pada titik tertentu, biaya marginal mulai meningkat karena input variabel yang ditambahkan harus berbagi kapasitas input tetap yang tidak berubah. Titik minimum kurva biaya variabel rata-rata (AVC) dan biaya total rata-rata (ATC) terjadi tepat di mana kurva biaya marginal (MC) memotong kurva-kurva tersebut dari bawah.
Biaya Jangka Panjang
Dalam jangka panjang, semua faktor produksi bersifat variabel sehingga tidak ada biaya tetap. Perusahaan memiliki fleksibilitas penuh untuk menyesuaikan skala produksinya. Kurva biaya total rata-rata jangka panjang (LRAC) merupakan selubung (envelope) dari seluruh kurva SRAC (short-run average cost) pada berbagai tingkat kapasitas.
Konsep skala ekonomis (economies of scale) terjadi ketika LRAC menurun seiring peningkatan skala produksi, sementara disekonomis skala (diseconomies of scale) terjadi saat LRAC meningkat. Titik minimum LRAC disebut skala efisiensi minimum (minimum efficient scale/MES), yaitu skala produksi paling kecil di mana perusahaan dapat beroperasi dengan biaya rata-rata minimum.
Hukum Hasil yang Semakin Berkurang
Hukum hasil yang semakin berkurang (law of diminishing marginal returns) menyatakan bahwa jika input variabel ditambahkan secara bertahap pada sejumlah input tetap tertentu, maka pada suatu titik tambahan output yang dihasilkan dari setiap unit input tambahan akan semakin berkurang. Hukum ini memiliki konsekuensi langsung terhadap bentuk kurva biaya: saat produk marginal tenaga kerja menurun, biaya marginal produksi akan meningkat.
Hubungan ini dapat dinyatakan secara matematis sebagai: MC = w / MPₜ, di mana w adalah upah tenaga kerja dan MPₜ adalah produk marginal tenaga kerja. Ketika MPₜ menurun (akibat diminishing returns), MC akan meningkat. Dengan demikian, kurva biaya marginal yang berbentuk U secara langsung merupakan cerminan dari kurva produk marginal yang berbentuk terbalik (inverse U).
Skala Ekonomis
Skala ekonomis mengacu pada penurunan biaya rata-rata jangka panjang seiring peningkatan skala produksi. Sumber-sumber utama skala ekonomis antara lain: (1) spesialisasi dan pembagian kerja yang lebih efisien; (2) kemampuan menggunakan teknologi dan mesin berkapasitas besar; (3) kekuatan tawar yang lebih besar dalam pembelian input; serta (4) kemampuan mendistribusikan biaya tetap atas volume output yang lebih besar.
Sebaliknya, disekonomis skala terjadi saat LRAC mulai meningkat akibat kompleksitas manajerial, masalah koordinasi, dan birokratisasi yang menyertai organisasi yang terlalu besar. Identifikasi posisi perusahaan pada kurva LRAC sangat penting untuk keputusan strategis mengenai ekspansi atau konsolidasi skala usaha.
Analisis Laba dan Maksimalisasi Keuntungan
Konsep Laba dalam Ekonomi Manajerial
Laba (profit) dalam ekonomi manajerial didefinisikan sebagai selisih antara total pendapatan (Total Revenue/TR) dan total biaya ekonomis (Total Economic Cost/TC). Secara matematis: Π = TR − TC = (P × Q) − (FC + VC), di mana Π adalah laba, P adalah harga per unit, dan Q adalah jumlah unit yang terjual.
Berbeda dengan laba akuntansi yang hanya mempertimbangkan biaya eksplisit, laba ekonomis memperhitungkan biaya oportunitas dari seluruh sumber daya yang digunakan, termasuk modal ekuitas pemilik dan waktu wirausahawan. Oleh karena itu, laba ekonomis umumnya lebih kecil dari laba akuntansi dan menjadi ukuran kinerja yang lebih ketat dari perspektif ekonomi.
Analisis Titik Impas (Break-Even Analysis)
Analisis titik impas (Break-Even Analysis/BEA) menentukan volume produksi atau penjualan minimum di mana perusahaan tidak mengalami kerugian maupun keuntungan (laba = 0). Pada titik impas: TR = TC, sehingga: P × Qₙₑ = FC + (VC/unit × Qₙₑ). Dari persamaan ini diperoleh rumus titik impas dalam unit:
Qₙₑ = FC / (P − VC per unit) = FC / Contribution Margin per unit
Contribution margin (margin kontribusi) adalah selisih antara harga jual dan biaya variabel per unit, yang merepresentasikan kontribusi setiap unit yang terjual terhadap penutupan biaya tetap dan pembentukan laba. Semakin tinggi margin kontribusi, semakin cepat perusahaan mencapai titik impas.
Kondisi Maksimalisasi Laba
Dalam ekonomi manajerial, kondisi optimal untuk memaksimalkan laba dicapai pada titik di mana Pendapatan Marginal (MR) sama dengan Biaya Marginal (MC):
MR = MC ⟹ Kondisi Maksimalisasi Laba
Logika di balik kondisi ini adalah: selama MR > MC, setiap unit tambahan yang diproduksi dan dijual masih menambah laba bersih. Sebaliknya, jika MC > MR, setiap unit tambahan justru mengurangi laba. Keseimbangan terjadi tepat saat MR = MC, yang merupakan titik maksimum laba.
Kondisi orde kedua (second-order condition) yang harus dipenuhi adalah bahwa kemiringan MC harus lebih besar dari kemiringan MR pada titik perpotongan. Dengan kata lain, kurva MC harus memotong kurva MR dari bawah ke atas agar titik tersebut merupakan maksimum (bukan minimum) laba.
Keterkaitan Dinamis Biaya, Produksi, dan Laba
Leverage Operasi
Leverage operasi mengukur sensitivitas laba operasi terhadap perubahan volume penjualan. Degree of Operating Leverage (DOL) didefinisikan sebagai persentase perubahan laba operasi dibagi persentase perubahan penjualan. Perusahaan dengan biaya tetap tinggi dan biaya variabel rendah memiliki DOL tinggi, yang berarti peningkatan penjualan yang kecil dapat menghasilkan peningkatan laba yang jauh lebih besar, namun di sisi lain penurunan penjualan juga berakibat penurunan laba yang lebih dramatis.
Pemahaman tentang leverage operasi sangat relevan dalam pengambilan keputusan tentang struktur biaya yang optimal. Perusahaan yang beroperasi di pasar dengan permintaan yang stabil dapat memanfaatkan leverage operasi tinggi, sementara perusahaan di pasar yang volatil lebih bijaksana mempertahankan proporsi biaya variabel yang lebih tinggi untuk menjaga fleksibilitas.
Implikasi Manajerial
Keterkaitan antara biaya, produksi, dan laba memiliki sejumlah implikasi praktis yang krusial bagi pengambilan keputusan manajerial:
- Keputusan penetapan harga harus mempertimbangkan struktur biaya (khususnya biaya marginal) dan bukan hanya biaya rata-rata, agar setiap unit yang dijual memberikan kontribusi positif terhadap laba.
- Keputusan ekspansi kapasitas harus mempertimbangkan posisi perusahaan pada kurva LRAC: jika masih dalam fase skala ekonomis, ekspansi dapat menurunkan biaya rata-rata dan meningkatkan daya saing.
- Analisis titik impas membantu manajer menentukan target penjualan minimum dan mengevaluasi kelayakan lini produk atau unit bisnis baru.
- Pengendalian biaya variabel melalui efisiensi proses produksi dan negosiasi harga bahan baku dapat secara langsung memperlebar margin kontribusi dan meningkatkan laba.
Kesimpulan
Biaya, produksi, dan laba merupakan tiga variabel yang saling berkaitan erat dan membentuk inti dari analisis ekonomi manajerial. Fungsi produksi menentukan hubungan teknis antara input dan output, yang pada gilirannya menentukan struktur biaya perusahaan. Struktur biaya, bersama dengan pendapatan yang dihasilkan dari penjualan output, menentukan tingkat laba yang dapat dicapai perusahaan.
Kondisi maksimalisasi laba (MR = MC) memberikan panduan normatif bagi manajer dalam menentukan tingkat output optimal. Analisis titik impas membantu menentukan volume produksi minimum yang harus dicapai, sementara pemahaman tentang leverage operasi dan skala ekonomis mendukung pengambilan keputusan strategis jangka panjang.
Dalam lingkungan bisnis yang dinamis, penguasaan atas keterkaitan biaya-produksi-laba memberikan keunggulan kompetitif yang nyata. Manajer yang mampu menganalisis dan mengelola hubungan ketiga variabel ini secara tepat akan lebih mampu mengoptimalkan kinerja perusahaan, merespons perubahan pasar, dan menciptakan nilai jangka panjang bagi pemangku kepentingan.
Daftar Referensi
Samuelson, W. F., & Marks, S. G. (2015). Managerial Economics (8th ed.). John Wiley & Sons. Karya yang menyajikan penerapan prinsip-prinsip ekonomi dalam pengambilan keputusan bisnis, dengan penekanan khusus pada analisis biaya-volume-laba, leverage operasi, dan strategi penetapan harga berbasis biaya marginal.
Sukirno, S. (2016). Mikro Ekonomi: Teori Pengantar. Edisi Ketiga. Rajawali Pers. Referensi berbahasa Indonesia yang mengurai teori biaya produksi, fungsi produksi, dan analisis laba dengan konteks perekonomian Indonesia. Buku ini menjadi acuan utama bagi akademisi dan praktisi dalam memahami hubungan biaya-produksi-laba di lingkungan bisnis domestik.
Baye, M. R., & Prince, J. T. (2017). Managerial Economics and Business Strategy (9th ed.). McGraw-Hill Education. Buku ekonomi manajerial yang mengintegrasikan teori biaya, analisis titik impas, dan strategi bisnis secara sistematis. Secara khusus membahas penerapan konsep MR = MC dalam berbagai struktur pasar dan kondisi persaingan yang relevan bagi pengambil keputusan bisnis.
Penulis:
Septi Susi Yanti Hutagaol
Fakultas Ekonomi dan Bisnis Program Studi S1 Manajemen Universitas Pamulang