Ketika Kemudahan Digital Menjadi Celah
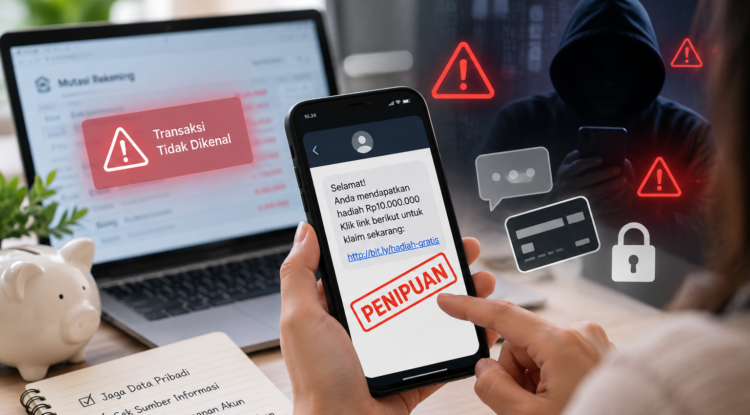
Bayangkan menerima pesan yang mengatakan bahwa paket tertahan, rekening akan diblokir, atau kita memenangkan hadiah besar. Pesan itu terlihat meyakinkan dan meminta kita mengeklik tautan atau memberikan kode verifikasi. Dalam situasi panik atau terlalu senang, seseorang bisa bertindak tanpa berpikir panjang. Padahal, satu klik yang salah dapat membuka jalan bagi pelaku untuk mengambil alih akun atau menguras saldo.
Layanan keuangan digital membuat pembayaran dan transfer uang semakin praktis. Kita dapat membayar kebutuhan sehari-hari tanpa membawa uang tunai, memeriksa saldo melalui ponsel, dan mengirim uang dalam hitungan detik. Namun, kemudahan ini juga dimanfaatkan oleh pelaku penipuan. Karena itu, menjaga keuangan saat ini bukan hanya tentang mengatur pengeluaran atau menabung, melainkan juga melindungi uang dan data pribadi saat bertransaksi.
Besarnya Risiko Penipuan Keuangan
Ancaman penipuan digital bukan sekadar dugaan. Otoritas Jasa Keuangan (OJK) melaporkan bahwa hingga 17 Agustus 2025, Indonesia Anti-Scam Centre (IASC) menerima 225.281 laporan penipuan. Pada periode yang sama, sebanyak 359.733 rekening terverifikasi dan 72.145 rekening telah diblokir. Total kerugian yang dilaporkan mencapai Rp4,6 triliun, sedangkan dana yang berhasil diblokir sekitar Rp349,3 miliar (OJK, 2025). Angka ini memperlihatkan bahwa dampak penipuan dapat sangat besar dan menyentuh masyarakat dari berbagai latar belakang.
Modus yang digunakan pun semakin beragam. Pelaku dapat menyamar sebagai petugas bank, kurir, layanan pelanggan, teman, atau bahkan pihak berwenang. Ada pula tawaran investasi dengan keuntungan tidak masuk akal, lowongan kerja palsu yang meminta biaya pendaftaran, serta pesan berisi tautan yang menyerupai situs resmi. Biasanya, pelaku sengaja menciptakan rasa takut, terburu-buru, atau tergiur agar korban tidak sempat memeriksa kebenaran informasi.
Mengapa Kita Bisa Menjadi Korban?
Penipuan digital tidak selalu terjadi karena seseorang tidak memahami teknologi. Orang yang terbiasa memakai aplikasi keuangan pun dapat tertipu ketika sedang lelah, panik, atau percaya kepada pihak yang terlihat meyakinkan. Pelaku sering memanfaatkan informasi pribadi yang tersebar di internet agar pesan mereka terasa lebih nyata. Selain itu, keinginan memperoleh keuntungan cepat juga membuat sebagian orang mengabaikan risiko.
Oleh sebab itu, literasi keuangan perlu berjalan beriringan dengan literasi digital. Kita bukan hanya perlu memahami cara menggunakan layanan keuangan, tetapi juga mengetahui biaya, risiko, dan cara melindungi akses ke akun. Keputusan keuangan yang baik selalu membutuhkan waktu untuk memeriksa informasi, bukan sekadar mengikuti dorongan sesaat.
Langkah Praktis Melindungi Uang dan Data
Pertama, jangan pernah membagikan PIN, kata sandi, atau kode one-time password (OTP) kepada siapa pun. Gunakan kata sandi yang kuat dan berbeda untuk akun penting, serta aktifkan verifikasi tambahan jika tersedia. Kedua, jangan langsung mengeklik tautan dari pesan yang mendesak. Jika menerima kabar bahwa rekening bermasalah, buka aplikasi resmi atau hubungi bank melalui kontak yang tercantum di situs resminya.
Ketiga, periksa legalitas penyedia layanan keuangan sebelum mengirim uang atau mengikuti tawaran investasi. Janji keuntungan besar dalam waktu singkat dengan risiko rendah patut dicurigai. Jangan mengambil keputusan hanya karena rekomendasi dari grup percakapan atau orang yang baru dikenal di media sosial. Keempat, jaga informasi pribadi seperti nomor identitas, foto dokumen, dan detail rekening. Informasi tersebut dapat dimanfaatkan untuk menyusun penipuan yang lebih meyakinkan.
Jika sudah terlanjur melakukan transfer kepada penipu, segera hubungi bank atau penyedia layanan pembayaran untuk mengamankan akun dan transaksi. Simpan bukti transfer, nomor rekening tujuan, tautan, serta percakapan. Selanjutnya, laporkan melalui Indonesia Anti-Scam Centre di kanal resminya dan buat laporan kepada pihak kepolisian. OJK menjelaskan bahwa pelaporan perlu dilakukan secepat mungkin karena penanganan cepat dapat membantu upaya pemblokiran dana, meskipun pengembalian uang tidak dapat dijamin.
Bijak Mengelola Keuangan di Era Digital
Menurut saya, kemampuan mengelola keuangan pada era digital tidak cukup diukur dari besarnya tabungan atau seberapa teratur seseorang membuat anggaran. Kemampuan tersebut juga terlihat dari cara kita menjaga uang agar tidak hilang akibat keputusan yang terburu-buru. Kita tetap dapat memanfaatkan teknologi untuk bertransaksi dengan praktis, selama selalu memeriksa sumber informasi dan memahami risiko.
Pada akhirnya, perlindungan keuangan dimulai dari kebiasaan sederhana: berhenti sejenak sebelum mengeklik, memeriksa kebenaran pesan, menjaga kode rahasia, dan tidak mudah tergiur keuntungan instan. Di dunia digital, satu keputusan ceroboh dapat berharga mahal. Jadi, sebelum percaya, memberikan data, atau mentransfer uang, pastikan kita sudah melakukan pemeriksaan. Menjaga uang bukan hanya tentang berapa banyak yang kita miliki, tetapi juga seberapa bijak kita melindunginya.
Daftar Pustaka
Otoritas Jasa Keuangan. (2025, 19 Agustus). Marak Penipuan Keuangan, OJK Bersama Pemerintah Luncurkan Kampanye Nasional Berantas Scam dan Aktivitas Keuangan Ilegal. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Bersama-Pemerintah-Luncurkan-Kampanye-Nasional-Berantas-Scam-dan-Aktivitas-Keuangan-Ilegal.aspx
Indonesia Anti-Scam Centre. (n.d.). Tentang IASC dan pelaporan penipuan transaksi keuangan. https://iasc.ojk.go.id/
Penulis:
Karina Arifani
Mahasiswa S1 Manajemen, Konsentrasi Manajemen Keuangan
Fakultas Ekonomi dan Bisnis, Universitas Pamulang