PASAR modal memberikan berbagai pilihan investasi bagi masyarakat, salah satunya adalah saham. Saham menawarkan peluang memperoleh keuntungan melalui kenaikan harga maupun pembagian dividen. Namun, keputusan untuk membeli suatu saham tidak seharusnya hanya didasarkan pada pergerakan harga atau popularitas suatu emiten.
Investor perlu memahami apakah harga saham yang terbentuk di pasar telah mencerminkan nilai fundamental perusahaan. Salah satu pendekatan yang dapat digunakan untuk menjawab pertanyaan tersebut adalah valuasi saham.
Valuasi saham menjadi semakin penting ketika investor dihadapkan pada perusahaan yang bergerak dalam sektor yang sama tetapi memiliki karakteristik bisnis, struktur keuangan, tingkat profitabilitas, dan prospek pertumbuhan yang berbeda. Dalam sektor properti dan real estate, misalnya, investor tidak cukup hanya melihat besarnya aset atau luasnya land bank. Kemampuan perusahaan menghasilkan laba, mengelola utang, mengembangkan proyek, serta menciptakan arus pendapatan berulang juga menjadi faktor yang perlu dipertimbangkan.
Artikel ini membandingkan lima emiten properti yang tercatat di Bursa Efek Indonesia, yaitu PT Bumi Serpong Damai Tbk (BSDE), PT Pakuwon Jati Tbk (PWON), PT Summarecon Agung Tbk (SMRA), PT Pantai Indah Kapuk Dua Tbk (PANI), dan PT Agung Podomoro Land Tbk (APLN). Kelima perusahaan dipilih karena memiliki karakteristik dan profil valuasi yang berbeda sehingga menarik untuk dibandingkan. Analisis menggunakan sejumlah indikator sederhana, yaitu Price to Earnings Ratio (PER), Price to Book Value (PBV), Return on Equity (ROE), dan Debt to Equity Ratio (DER), dengan menggunakan data tahun buku 2025.
Mengapa Valuasi Penting bagi Investor?
Pada dasarnya, harga saham dan nilai perusahaan merupakan dua konsep yang berbeda. Harga saham merupakan nilai yang terbentuk melalui mekanisme pasar, sedangkan nilai intrinsik berusaha menggambarkan nilai fundamental perusahaan berdasarkan kemampuan menghasilkan keuntungan dan arus kas di masa depan.
Dalam praktiknya, salah satu metode yang relatif mudah digunakan oleh investor adalah pendekatan relative valuation melalui PER dan PBV. PER menunjukkan berapa kali investor bersedia membayar setiap rupiah laba yang dihasilkan perusahaan. Semakin tinggi PER, semakin mahal saham jika dibandingkan dengan laba yang dihasilkan. Namun, PER yang tinggi tidak otomatis berarti saham tersebut buruk karena investor dapat memberikan premi terhadap perusahaan yang mempunyai ekspektasi pertumbuhan tinggi.
Sementara itu, PBV membandingkan harga pasar saham dengan nilai buku perusahaan. PBV di bawah satu kali sering dianggap menarik karena harga pasar perusahaan berada di bawah nilai bukunya. Akan tetapi, angka tersebut juga perlu dianalisis lebih lanjut karena nilai buku aset tidak selalu mencerminkan nilai ekonomi sebenarnya, terutama pada perusahaan properti yang memiliki aset tanah dan properti dengan potensi perubahan nilai.
Dengan demikian, PER dan PBV sebaiknya tidak digunakan secara terpisah. Investor perlu melihat indikator profitabilitas dan struktur modal untuk mengetahui apakah valuasi yang terbentuk di pasar sejalan dengan kualitas fundamental perusahaan.
Perbandingan Valuasi Lima Emiten Properti
Berdasarkan data FY2025, terdapat perbedaan yang cukup besar dalam valuasi kelima emiten yang dianalisis.
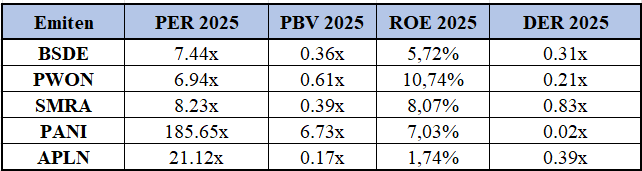
Data tersebut menunjukkan bahwa kelima emiten memiliki karakteristik valuasi yang sangat berbeda. BSDE, PWON, dan SMRA berada pada rentang PER yang relatif berdekatan, sedangkan PANI memiliki PER yang jauh lebih tinggi. APLN berada di antara kedua kelompok tersebut, tetapi memiliki PBV yang sangat rendah.
BSDE, PT Bumi Serpong Damai Tbk (BSDE) merupakan salah satu emiten properti besar di Indonesia. Pada 2025, BSDE membukukan pendapatan sekitar Rp12,79 triliun dan laba bersih sekitar Rp2,55 triliun. Namun, laba bersih tersebut turun dibandingkan 2024 yang mencapai sekitar Rp4,36 triliun. Dari sisi valuasi, PER BSDE sekitar 7,44 kali dan PBV sekitar 0,36 kali. ROE berada di kisaran 5,72%, sedangkan DER sekitar 0,31 kali.
Angka PBV yang berada jauh di bawah satu kali menunjukkan bahwa pasar memberikan valuasi yang relatif rendah dibandingkan nilai bukunya. Kondisi ini dapat menjadi daya tarik bagi investor yang berorientasi pada value investing. Namun, rendahnya PBV juga tidak boleh langsung dianggap sebagai sinyal beli karena investor perlu melihat kemampuan perusahaan menghasilkan return dari aset dan ekuitasnya.
Penurunan laba bersih pada 2025 menjadi salah satu hal yang perlu diperhatikan. Artinya, meskipun valuasi BSDE terlihat murah secara relatif, investor tetap harus mengevaluasi apakah penurunan laba bersifat sementara atau merupakan indikasi perlambatan kinerja.
PWON, Berbeda dengan BSDE, PT Pakuwon Jati Tbk (PWON) memiliki karakteristik yang cukup menarik dari sisi profitabilitas. Pada 2025, PER PWON berada di sekitar 6,94 kali dan PBV sekitar 0,61 kali. ROE mencapai 10,74%, sementara DER hanya sekitar 0,21 kali. Kombinasi tersebut menunjukkan bahwa PWON tidak hanya memiliki valuasi yang relatif rendah, tetapi juga mampu menghasilkan tingkat pengembalian terhadap ekuitas yang lebih tinggi dibandingkan BSDE dan APLN. Struktur utangnya juga relatif rendah. Keunggulan lain PWON adalah karakteristik bisnis yang memiliki pendapatan berulang atau recurring income dari pusat perbelanjaan, perkantoran, hotel, dan properti lainnya. Karakteristik ini dapat memberikan kestabilan pendapatan dibandingkan perusahaan yang sangat bergantung pada penjualan proyek secara periodik.
Dengan demikian, dari kelima emiten yang dibandingkan, PWON dapat dilihat sebagai salah satu contoh perusahaan yang menawarkan kombinasi antara valuasi yang relatif moderat, profitabilitas yang cukup baik, dan struktur utang yang relatif konservatif.
SMRA, PT Summarecon Agung Tbk (SMRA) memiliki PER sekitar 8,23 kali dan PBV sekitar 0,39 kali pada 2025. ROE perusahaan berada pada kisaran 8,07%, sedangkan DER mencapai sekitar 0,83 kali. Dari perspektif valuasi, PBV SMRA masih berada di bawah satu kali sehingga secara relatif terlihat murah dibandingkan nilai bukunya. Namun, investor perlu memberikan perhatian lebih besar terhadap struktur modal karena DER SMRA merupakan yang tertinggi di antara BSDE, PWON, SMRA, PANI, dan APLN dalam perbandingan ini.
Tingkat leverage yang lebih tinggi dapat menjadi pedang bermata dua. Di satu sisi, utang dapat membantu perusahaan memperbesar kapasitas ekspansi dan pengembangan proyek. Di sisi lain, semakin tinggi utang, semakin besar pula kewajiban perusahaan untuk memenuhi pembayaran bunga dan pokok utang. Karena itu, valuasi murah SMRA perlu dibaca bersamaan dengan kemampuan perusahaan menghasilkan laba dan mengelola kewajiban. Investor tidak hanya perlu bertanya, “Apakah saham ini murah?”, tetapi juga “Mengapa pasar memberikan valuasi tersebut?”
PANI, PT Pantai Indah Kapuk Dua Tbk (PANI) menjadi perusahaan yang paling berbeda dibandingkan empat emiten lainnya. Pada 2025, PER PANI mencapai sekitar 185,65 kali dan PBV sekitar 6,73 kali. Angka tersebut jauh lebih tinggi dibandingkan BSDE, PWON, SMRA, dan APLN. Di sisi fundamental, PANI menunjukkan pertumbuhan yang agresif. Pendapatan 2025 mencapai sekitar Rp4,32 triliun, meningkat 52,37% dibandingkan tahun sebelumnya. Laba bersih juga meningkat menjadi sekitar Rp1,15 triliun dari sekitar Rp624 miliar pada 2024.
Fenomena tersebut memperlihatkan bahwa valuasi tinggi PANI tidak dapat langsung dikategorikan sebagai “mahal dan tidak menarik”. Pasar tampaknya memberikan premi terhadap ekspektasi pertumbuhan perusahaan. Dengan kata lain, investor tidak hanya membeli laba PANI saat ini, tetapi juga membayar ekspektasi terhadap pertumbuhan laba dan pengembangan bisnis di masa depan. Namun, PER 185,65 kali dan PBV 6,73 kali juga menunjukkan bahwa ekspektasi pasar terhadap PANI sudah sangat tinggi. Ketika ekspektasi tinggi, risiko kekecewaan juga meningkat apabila pertumbuhan laba tidak mampu memenuhi harapan investor.
PANI dengan demikian lebih tepat dipandang sebagai saham growth-oriented dibandingkan saham deep value. Investor yang mempertimbangkannya harus memiliki keyakinan terhadap pertumbuhan jangka panjang perusahaan, bukan sekadar mencari saham dengan valuasi rendah.
APLN, PT Agung Podomoro Land Tbk (APLN) memiliki karakteristik yang kembali berbeda. Pada 2025, PER APLN sekitar 21,12 kali, sedangkan PBV hanya sekitar 0,17 kali. ROE perusahaan berada di sekitar 1,74% dan DER sekitar 0,39 kali. PBV 0,17 kali merupakan angka yang sangat rendah dibandingkan emiten lainnya. Secara sederhana, pasar memberikan valuasi yang jauh di bawah nilai buku perusahaan. Kondisi tersebut dapat menarik perhatian investor yang mencari saham dengan pendekatan asset-based valuation. Namun, persoalannya terletak pada tingkat profitabilitas. ROE yang hanya sekitar 1,74% menunjukkan bahwa kemampuan perusahaan menghasilkan keuntungan dari modal pemegang saham masih relatif rendah. Artinya, murahnya PBV belum tentu cukup untuk menjadikan APLN sebagai investasi yang menarik.
Kondisi tersebut memberikan pelajaran penting bahwa saham dengan PBV rendah tidak otomatis berarti undervalued. Investor perlu mengetahui apakah aset perusahaan dapat menghasilkan return yang memadai. Jika tidak, diskon terhadap nilai buku dapat berlangsung dalam waktu yang panjang.
Apa yang Bisa Dipelajari dari Perbandingan Ini?
Perbandingan kelima emiten menunjukkan bahwa tidak ada satu rasio yang dapat digunakan sebagai penentu tunggal dalam mengambil keputusan investasi. BSDE terlihat menarik dari sisi valuasi karena PBV dan PER relatif rendah, tetapi penurunan laba pada 2025 perlu diperhatikan. PWON menawarkan kombinasi yang relatif seimbang antara PER, PBV, profitabilitas, dan leverage. SMRA memiliki valuasi yang relatif menarik tetapi harus diimbangi dengan perhatian terhadap tingkat utang. PANI menawarkan pertumbuhan tinggi, tetapi pasar telah memberikan valuasi premium yang sangat besar. Sementara itu, APLN memiliki PBV sangat rendah, tetapi profitabilitas yang masih menjadi tantangan.
Hal tersebut menunjukkan adanya trade-off antara harga, kualitas fundamental, dan ekspektasi pertumbuhan. Jika investor hanya berfokus pada PBV, APLN mungkin terlihat sebagai saham paling murah. Jika investor melihat kombinasi PER dan PBV, BSDE, PWON, dan SMRA tampak lebih menarik. Namun, jika investor berorientasi pada pertumbuhan, PANI menjadi emiten yang memiliki cerita berbeda.
Dengan demikian, valuasi seharusnya tidak digunakan untuk mencari saham yang “paling murah”, melainkan untuk mengetahui apakah harga yang dibayarkan investor masuk akal dibandingkan kualitas dan prospek perusahaan.
Valuasi Bukan Sekadar Mencari Saham Murah, Salah satu kesalahan yang sering dilakukan investor pemula adalah menyamakan saham murah dengan saham yang undervalued. Padahal, kedua konsep tersebut berbeda. Saham dengan PBV 0,2 kali belum tentu lebih menarik daripada saham dengan PBV 0,6 kali. Begitu pula saham dengan PER 6 kali belum tentu lebih baik daripada saham dengan PER 15 kali. Semuanya kembali pada kualitas laba, pertumbuhan, risiko, struktur modal, serta prospek bisnis.
Pada sektor properti, persoalan tersebut menjadi semakin kompleks karena nilai perusahaan sangat dipengaruhi oleh aset tanah, land bank, lokasi proyek, siklus properti, penjualan properti, dan pendapatan berulang. Oleh karena itu, analisis valuasi idealnya tidak berhenti pada PER dan PBV, tetapi dapat dilanjutkan menggunakan metode seperti Discounted Cash Flow (DCF), Net Asset Value (NAV), atau Relative Valuation. Investor juga perlu memperhatikan faktor makroekonomi seperti suku bunga, daya beli masyarakat, kebijakan pemerintah, kondisi kredit, serta perkembangan sektor properti secara keseluruhan.
Kesimpulan
Studi komparatif terhadap BSDE, PWON, SMRA, PANI, dan APLN menunjukkan bahwa setiap emiten memiliki profil risiko dan valuasi yang berbeda. BSDE dan SMRA relatif menarik dari sisi PBV yang rendah, sementara PWON menunjukkan kombinasi yang relatif seimbang antara valuasi, profitabilitas, dan leverage. PANI memiliki prospek pertumbuhan yang agresif tetapi dibarengi valuasi premium yang sangat tinggi. Di sisi lain, APLN memiliki PBV paling rendah, tetapi rendahnya profitabilitas menunjukkan bahwa murah secara valuasi tidak selalu berarti menarik secara fundamental.
Pada akhirnya, valuasi saham sebaiknya ditempatkan sebagai alat bantu pengambilan keputusan, bukan sebagai satu-satunya dasar keputusan investasi. Investor perlu menggabungkan analisis valuasi dengan analisis fundamental, prospek industri, kualitas manajemen, struktur modal, arus kas, dan kondisi ekonomi.
Perbandingan kelima emiten juga memperlihatkan satu hal penting: saham dengan harga murah belum tentu undervalued, dan saham dengan valuasi tinggi belum tentu overvalued. Yang lebih penting adalah apakah harga pasar saat ini sebanding dengan kemampuan perusahaan menciptakan nilai di masa depan. Dengan pendekatan tersebut, investor tidak hanya membeli saham karena terlihat murah, tetapi memahami alasan di balik harga tersebut. Pada akhirnya, keputusan investasi yang baik bukanlah tentang menemukan saham dengan harga terendah, melainkan menemukan nilai terbaik dibandingkan harga yang harus dibayar.
Catatan: Angka PER, PBV, ROE, dan DER dalam artikel merupakan data FY2025 dan dapat berbeda apabila menggunakan tanggal harga saham, sumber data, atau metode perhitungan yang berbeda. Analisis ini bersifat edukatif dan bukan rekomendasi untuk membeli atau menjual saham tertentu.
Penulis:
Gizza Naoura Safitri Siswaningrum
Mahasiswi Program Studi Managemen Universitas Pamulang