PAJAK Penghasilan (PPh) Pasal 21 merupakan kewajiban perusahaan dalam memotong, menyetor, dan melaporkan pajak atas penghasilan karyawan. Penelitian ini bertujuan menganalisis implementasi PPh Pasal 21 pada PT Sumber Alfaria Trijaya Tbk dari perspektif manajemen kompensasi dan hubungan industrial.
Metode yang digunakan adalah studi kepustakaan dengan pendekatan deskriptif kualitatif. Hasil penelitian menunjukkan bahwa implementasi PPh Pasal 21 telah sesuai dengan ketentuan perpajakan, didukung penerapan Tarif Efektif Rata-rata (TER) yang meningkatkan efisiensi administrasi. Selain memenuhi kewajiban perpajakan, pelaksanaannya juga mendukung pengelolaan kompensasi, meningkatkan kepercayaan karyawan, dan menciptakan hubungan industrial yang harmonis.
PENDAHULUAN
Pajak merupakan sumber utama penerimaan negara, sedangkan PPh Pasal 21 dikenakan atas penghasilan yang diterima karyawan sehingga perusahaan wajib melakukan pemotongan, penyetoran, dan pelaporannya (DJP, 2022). Dalam manajemen sumber daya manusia, PPh Pasal 21 berkaitan erat dengan sistem kompensasi karena memengaruhi penghasilan bersih karyawan. Kesalahan dalam pengelolaannya dapat menimbulkan sanksi administrasi dan mengganggu hubungan industrial (Putri et al., 2025).
PT Sumber Alfaria Trijaya Tbk sebagai perusahaan dengan jumlah karyawan yang besar memerlukan sistem pengelolaan pajak yang efektif, transparan, dan sesuai regulasi. Penerapan Tarif Efektif Rata-rata (TER) memberikan kemudahan dalam administrasi perpajakan dan meningkatkan efisiensi perhitungan pajak (Apriyanto & Purwantini, 2024). Oleh karena itu, penelitian ini bertujuan menganalisis implementasi PPh Pasal 21 serta pengaruhnya terhadap manajemen kompensasi dan hubungan industrial.
METODE PENELITIAN
Penelitian ini menggunakan metode studi kepustakaan (library research) dengan pendekatan deskriptif kualitatif. Data diperoleh dari jurnal ilmiah, buku, peraturan perpajakan, serta dokumen resmi pemerintah yang berkaitan dengan implementasi PPh Pasal 21, manajemen kompensasi, dan hubungan industrial. Analisis dilakukan melalui proses identifikasi, klasifikasi, dan interpretasi berbagai sumber untuk memperoleh pemahaman mengenai mekanisme pemotongan, penyetoran, dan pelaporan PPh Pasal 21 serta kaitannya dengan sistem kompensasi dan hubungan industrial pada PT Sumber Alfaria Trijaya Tbk.
HASIL DAN PEMBAHASAN
1. Implementasi PPh Pasal 21 pada PT Sumber Alfaria Trijaya Tbk
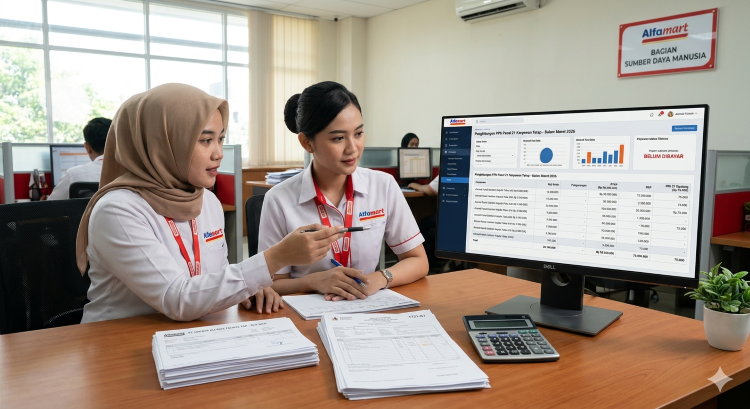
Implementasi PPh Pasal 21 pada PT Sumber Alfaria Trijaya Tbk telah dilaksanakan sesuai dengan ketentuan perpajakan melalui mekanisme pemotongan, penyetoran, dan pelaporan pajak atas penghasilan karyawan. Penggunaan sistem payroll yang terintegrasi serta penerapan Tarif Efektif Rata-rata (TER) membantu meningkatkan akurasi perhitungan dan efisiensi administrasi perpajakan (DJP, 2022; Apriyanto & Purwantini, 2024).
Selain mendukung kepatuhan perusahaan terhadap peraturan perpajakan, transparansi informasi pemotongan pajak juga meningkatkan pemahaman dan kepercayaan karyawan terhadap sistem yang diterapkan (Parulian et al., 2024; Saragih & Aristha, 2025). Dengan demikian, implementasi PPh Pasal 21 menjadi bagian penting dalam mewujudkan kepatuhan perpajakan dan tata kelola perusahaan yang efektif.
2. PPh Pasal 21 dalam Perspektif Manajemen Kompensasi
PPh Pasal 21 menjadi bagian penting dalam manajemen kompensasi karena memengaruhi besarnya penghasilan bersih yang diterima karyawan. Perusahaan dapat menerapkan metode gross, net, atau gross-up sesuai kebijakan kompensasi dan strategi perencanaan pajak yang digunakan (Pamungkas et al., 2024; Putri et al., 2025). Penerapan metode yang tepat serta didukung kebijakan TER mampu meningkatkan efisiensi pengelolaan kompensasi, menciptakan keadilan bagi karyawan, dan mendukung kepuasan kerja (Apriyanto & Purwantini, 2024; Sari & Loliyani, 2024). Oleh karena itu, pengelolaan PPh Pasal 21 perlu diintegrasikan dengan kebijakan kompensasi agar memberikan manfaat bagi perusahaan maupun karyawan.
3. Dampak Implementasi PPh Pasal 21 terhadap Hubungan Industrial
Pelaksanaan PPh Pasal 21 yang transparan dan sesuai regulasi berkontribusi terhadap terciptanya hubungan industrial yang harmonis. Kepatuhan perusahaan dalam memenuhi kewajiban perpajakan memberikan kepastian hukum, mengurangi potensi konflik, serta meningkatkan kepercayaan karyawan terhadap perusahaan (Turnip & Siregar, 2023; Saragih & Aristha, 2025).
Selain itu, edukasi perpajakan kepada karyawan dapat meningkatkan pemahaman mengenai hak dan kewajiban perpajakan sehingga mendorong terciptanya budaya kepatuhan dan hubungan kerja yang lebih baik (Parulian et al., 2024; Arifin et al., 2024). Dengan demikian, implementasi PPh Pasal 21 tidak hanya memenuhi kewajiban perpajakan, tetapi juga mendukung terciptanya hubungan industrial yang harmonis dan berkelanjutan.
KESIMPULAN
Implementasi PPh Pasal 21 pada PT Sumber Alfaria Trijaya Tbk telah dilaksanakan sesuai dengan ketentuan perpajakan melalui sistem pemotongan, penyetoran, dan pelaporan yang terintegrasi. Penerapan Tarif Efektif Rata-rata (TER) mendukung efisiensi administrasi perpajakan serta mempermudah pengelolaan pajak karyawan.
Dari perspektif manajemen kompensasi, PPh Pasal 21 memengaruhi kebijakan kompensasi dan penghasilan bersih karyawan, sedangkan dari perspektif hubungan industrial penerapannya meningkatkan transparansi, kepercayaan, dan kepastian hukum. Dengan demikian, implementasi PPh Pasal 21 tidak hanya memenuhi kewajiban perpajakan, tetapi juga mendukung tata kelola perusahaan, efektivitas manajemen kompensasi, dan hubungan industrial yang harmonis.
DAFTAR PUSTAKA
Apriyanto, T., & Purwantini, A. H. (2024). Implementasi Peraturan Pemerintah nomor 58 tahun 2023 terkait tarif pajak penghasilan pasal 21. ACE: Accounting Research Journal, 4(1), 1-21.
Arief, D. R., Mardiani, I., Zuhdi, A., Pahala, I., & Wahono, P. (2024). Studi Komparasi: Perbandingan Penghitungan Pph 21 Sebelum Dan Sesudah Penerapan Tarif Pph 21 Terbaru Pada PT. UMS. Jurnal Maneksi (Management Ekonomi Dan Akuntansi), 13(3), 725-733.
Arifa, S. Z. (2023). Mekanisme Perhitungan dan Pelaporan Pajak Penghasilan Pasal 21 Karyawan Tetap dengan Menerima Insentif Pajak: Income Tax Calculation and Reporting Mechanism Article 21 Permanent Employees Receiving Tax Incentives. JEMeS-Jurnal Ekonomi Manajemen dan Sosial, 6(2), 1-12.
Arifin, Y., Rizky, G., Adhicandra, I., Riadi, H. F., & Siswanto, A. (2024). Manajemen sumber daya manusia: Dasar-dasar MSDM. PT. Sonpedia Publishing Indonesia.
Aulia, D. I., Ichwan, G. K., Putra, D. P., Putri, M. C., & Apriani, S. R. (2025). Hubungan Industrial dari Perspektif Karyawan: Studi pada Perusahaan Manufaktur. AGILITY: Lentera Manajemen Sumber Daya Manusia, 3(02), 54-62.
Banjarnahor, H., & Harahap, B. (2022). Pengaruh sosialisasi perpajakan dan tingkat pendapatan terhadap kepatuhan pembayaran PPh Pasal 21 pada karyawan PT Sumber Alfaria Trijaya Tbk. JURNAL AKUNTANSI BARELANG, 6(2), 28-34.
DJP.(2022). PPH Pasal 21/26. Direktorat Jenderal Pajak. https://pajak.go.id/id/pph-pasal-2126
DPJB Kemenkeu RI. (2025). Pajak Penghasilan Pasal 21. https://djpb.kemenkeu.go.id/kppn/tapaktuan/id/informasi/perpajakan/pph-pasal-21.html
Luthfia, N., Prawira, I. F. A., & Kustiawan, M. (2024). Analisis penerapan perencanaan pajak (Tax planning) pada PT Sumber Alfaria Trijaya Tbk tahun 2022. Journal of Finance, Entrepreneurship, and Accounting Education Research, 3(1), 1-12.
Ningsih, S. S., Erion, E., Widyowati, L. A., & Sihombing, N. L. N. (2025). Efektivitas Skema Simplikasi PPh 21 Dengan Tarif Efektif Rata-Rata. Jurnal Akuntansi dan Bisnis, 11(01), 83-99.
Nurivani, S. M., Owen, M., & Asti, D. (2026). Penerapan Strategi PPh Pasal 21 dan PPh Badan dalam Meningkatkan Efisiensi Perencanaan Pajak. INVESTASI: Inovasi Jurnal Ekonomi dan Akuntansi, 4(1), 1-9.
Pamungkas, E. W., Puspasari, D., & Furkan, A. (2024). Strategi perencanaan pajak PPh 21 dan dampaknya terhadap beban pajak penghasilan badan. Journal of Information System, Applied, Management, Accounting and Research, 8(4), 844-859.
Parulian, P., Fatmawati, E., Bebasari, N., Widiastuti, W., & Tan, E. (2024). Sosialisasi Peraturan PPh Pasal 21 dan Dampaknya pada Karyawan. Dedikasi: Jurnal Pengabdian Lentera, 1(06), 177-184.
Putri, I. B. M., Kusuma, I. L., & Utami, W. B. (2025). Efektivitas Penerapan Metode Gross, Net, Dan Gross Up Dalam Perhitungan Pph Pasal 21 Sebagai Alternatif Terbaik: Studi Kasus di PT ABC. Jurnal Ilmiah Keuangan Akuntansi Bisnis, 4(2), 779-785.
Ramba, P. B. B., Sumual, F. M., & Winerungan, R. (2022). Analisis Perbandingan Perhitungan PPh Pasal 21 Dengan Net Method Dan Gross Up Method PT. Pegadaian Cabang UPC Tataaran: PT. Pegadaian Cabang UPC Tataaran. Jurnal Akuntansi Manado, 3(1), 110-120.
Saragih, A. M. B., & Aristha, T. (2025). Analisis Kepatuhan Wajib Pajak dalam Pemotongan dan Penyetoran PPh Pasal 21 pada Perusahaan Swasta di Indonesia. Jurnal Ilmiah Ekonomi, Manajemen, Bisnis dan Akuntansi, 2(4), 29-37.
Saragih, A. M. B., & Aristha, T. (2025). Analisis Kepatuhan Wajib Pajak dalam Pemotongan dan Penyetoran PPh Pasal 21 pada Perusahaan Swasta di Indonesia. Jurnal Ilmiah Ekonomi, Manajemen, Bisnis dan Akuntansi, 2(4), 29-37.
Sari, N. K., & Loliyani, R. (2024). Pengaruh Kompensasi dan Motivasi Kerja terhadap Kinerja Karyawan pada PT. Sumber Alfaria Trijaya TBK, Cabang Bandar Lampung. Jurnal Manejemen, Akuntansi dan Pendidikan, 210-218.
Siregar, A. N., Syahirah, F., & Andriani, U. (2025). Implementasi Pajak Penghasilan Pasal 21 dalam Praktik Administrasi Perusahaan. Jurnal Ilmiah Penelitian Mahasiswa, 3(4), 252-265.
Turnip, W. R., & Siregar, R. A. (2023). Analisis Penerapan Pajak Penghasilan (PPh) Pasal 21 atas Gaji Karyawan pada PT. Kawasan Industri Medan (Persero). JSAP: Journal Syariah and Accounting Public, 6(2), 184-194.
Yani, N. F., & Arsjah, R. J. (2025). Analisis Pengenaan Pajak Atas Natura pada Perhitungan PPh 21 Pegawai Berdasarkan PMK Nomor 66 Tahun 2023 (Studi Kasus pada PT. ABC). AKUA: Jurnal Akuntansi dan Keuangan, 4(3), 409-419.
Penulis:
Alviando Ajay S. Mau
Bagas Aji Susilo
Gina Selfina
Karina Arifani
Muhamad Ikhsan Giffari
Pina Septiana
Triami Septianingsih
Mahasiswa Program Studi Manajemen, Faklutas Ekonomi dan Bisnis, Universiyas Pamulang