DALAM dunia investasi modern, keputusan keuangan kerap diasumsikan dilandasi oleh rasionalitas murni. Teori-teori tradisional seperti Capital Asset Pricing Model (CAPM) dan Efficient Market Hypothesis (EMH) membangun fondasi analisis di atas asumsi bahwa investor selalu bertindak logis dalam mengoptimalkan return dan meminimalkan risiko. Namun kenyataan di lapangan menunjukkan sesuatu yang berbeda.
Fenomena anomali pasar, euforia kolektif, hingga kepanikan jual massal menjadi bukti nyata bahwa faktor psikologi memainkan peran yang tidak bisa diabaikan dalam pengambilan keputusan keuangan. Inilah yang mendorong lahirnya disiplin ilmu perilaku keuangan atau behavioral finance, sebuah bidang studi yang berupaya menjembatani antara ilmu ekonomi, psikologi, dan sosiologi untuk menjelaskan bagaimana manusia sesungguhnya berperilaku dalam konteks keuangan.
Apa Itu Perilaku Keuangan?
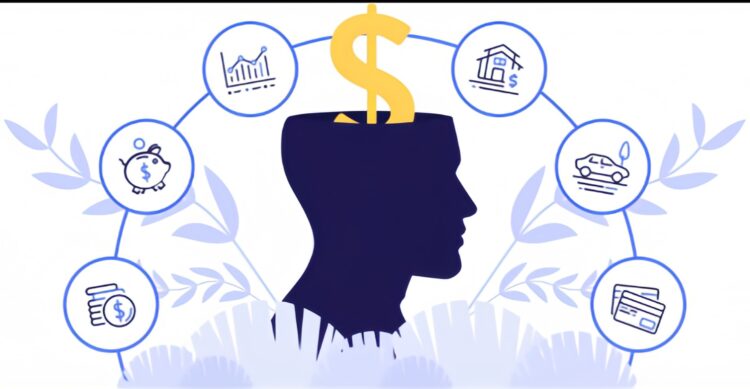
Perilaku keuangan (behavioral finance) adalah ilmu yang mempelajari bagaimana manusia secara aktual berperilaku dalam pengambilan keputusan keuangan. Secara khusus, bidang ini mengkaji bagaimana faktor psikologis mempengaruhi keputusan investasi para investor, kebijakan keuangan perusahaan, serta dinamika pasar keuangan secara keseluruhan. Menurut Ricciardi (2000), perilaku keuangan adalah studi tentang bagaimana manusia menafsirkan dan bertindak atas informasi untuk membuat keputusan investasi.
Temuannya menunjukkan bahwa investor tidak selalu berperilaku rasional, dapat diprediksi, dan bebas dari bias sebagaimana digambarkan oleh model kuantitatif konvensional. Signifikansi bidang ini mendapat pengakuan internasional ketika Richard Thaler, pelopor teori behavioral finance, berhasil memenangkan Hadiah Nobel Ekonomi pada tahun 2017 atas kontribusinya dalam mengintegrasikan teori ekonomi dengan faktor-faktor psikologis.
Tiga Fondasi Keilmuan Behavioral Finance
Untuk memahami perilaku keuangan secara menyeluruh, diperlukan pemahaman dasar dari tiga disiplin ilmu yang saling melengkapi.
Pertama, psikologi, yaitu ilmu yang mempelajari proses mental dan perilaku manusia dalam kaitannya dengan kondisi fisik, mental, dan lingkungan eksternal.
Kedua, sosiologi, yang mengkaji perilaku kelompok masyarakat dan pengaruh hubungan sosial terhadap sikap serta tindakan individu.
Ketiga, keuangan sebagai disiplin ilmu yang berfokus pada penentuan nilai, pengambilan keputusan, dan pengelolaan sumber daya untuk tujuan yang menguntungkan.
Perpaduan ketiga ilmu ini menghasilkan pemahaman yang lebih komprehensif tentang mengapa seorang investor bisa membuat keputusan yang tampak irasional, mengapa pasar bisa mengalami bubble, serta bagaimana sentimen kolektif dapat menggerakkan harga saham jauh melampaui nilai fundamentalnya.
Empat Perilaku Utama dalam Behavioral Finance
Dalam implementasinya, terdapat empat pola perilaku yang menjadi penguatan dari teori perilaku keuangan.
Pertama, mental accounting, yaitu kecenderungan seseorang untuk mengalokasikan uang ke dalam kategori-kategori mental tertentu demi tujuan investasi, meski tanpa disadari sepenuhnya.
Kedua, herd behavior, yakni dorongan untuk mengikuti tindakan kelompok mayoritas karena alasan psikologis ingin merasa serupa, meski hal tersebut belum tentu menguntungkan secara finansial.
Ketiga, anchoring, yaitu perilaku mendasarkan keputusan pembelian pada produk-produk bermerek terkenal meski harganya melampaui kemampuan keuangan.
Keempat, high self-rating, yaitu kecenderungan menilai kemampuan diri sendiri jauh lebih tinggi dari kenyataan, yang pada akhirnya dapat menghambat pengambilan keputusan yang objektif.
Bias Psikologis: Kognitif dan Emosi
Dalam konteks behavioral finance, bias psikologis yang mempengaruhi keputusan investor dibedakan menjadi dua kelompok besar. Bias kognitif terjadi ketika proses pengolahan informasi menghasilkan penyimpangan dari keputusan yang seharusnya rasional. Beberapa ragamnya mencakup representativeness bias (mengambil keputusan terlalu cepat berdasarkan pengalaman masa lalu), anchoring & adjustment bias (terpaku pada satu informasi tertentu), availability bias (memilih berdasarkan kemudahan akses informasi), serta confirmation bias (hanya mencari informasi yang mendukung keyakinan yang sudah ada).
Sementara itu, bias emosi lebih bersifat spontan dan didorong oleh perasaan sesaat. Overconfidence bias mendorong investor mengambil keputusan berlebihan karena terlalu percaya diri. Loss aversion bias membuat investor lebih takut rugi daripada senang untung, sehingga cenderung menahan aset yang terus merugi. Adapula greed bias, yaitu keserakahan yang mendorong investor melampaui batas kemampuan investasinya demi mengejar keuntungan lebih besar.
Loss Averse, Bukan Sekadar Risk Averse
Salah satu temuan menarik dari behavioral finance adalah konsep bahwa manusia sesungguhnya bersifat loss averse, bukan sekadar risk averse. Ilustrasi sederhananya dapat dilihat melalui perbandingan antara perilaku di supermarket dan di pasar saham. Ketika harga tisu turun 20% di supermarket, seseorang akan langsung membelinya lebih banyak karena menganggap itu peluang. Namun ketika harga saham turun 20%, respons mayoritas investor justru sebaliknya: menjual saham tersebut karena panik.
Perbedaan respons ini bukan soal logika, melainkan emosi. Ketakutan akan kerugian yang lebih besar jauh lebih dominan dari pertimbangan rasional bahwa harga murah adalah kesempatan beli. Inilah inti dari loss aversion yang menjadi salah satu konsep terpenting dalam behavioral finance.
Relevansi bagi Investor dan Pelaku Bisnis
Memahami perilaku keuangan bukan berarti menyerahkan seluruh keputusan pada insting semata, melainkan menggunakannya sebagai pelengkap analisis berbasis data. Kasus jatuhnya saham CISCO yang turun hingga 86% antara 1997–2002 akibat dotcom bubble menjadi pelajaran mahal tentang bahaya overconfidence dan kurangnya analisis fundamental yang mendalam.
Dengan mempelajari behavioral finance, investor dapat mengenali bias psikologis diri sendiri, memahami dampaknya terhadap keputusan investasi, dan secara bertahap melatih diri untuk mengambil keputusan yang lebih matang. Teori ini tidak berdiri sendiri, melainkan menjadi strategi bisnis yang efektif ketika dipadukan dengan analisis teknikal dan fundamental, pemahaman kondisi makro ekonomi, serta pengelolaan portofolio yang terdiversifikasi.
Penulis:
- Amelia
- Diah Wulandari
- Paula Aulanisa
- Rivanti Dian Emelia
- Silvia Putri Wahyuni
- Saniatul Mahbuba
Mahasiswa Program Studi Manajemen Fakultas Ekonomi dan Bisnis Universitas Pamulang