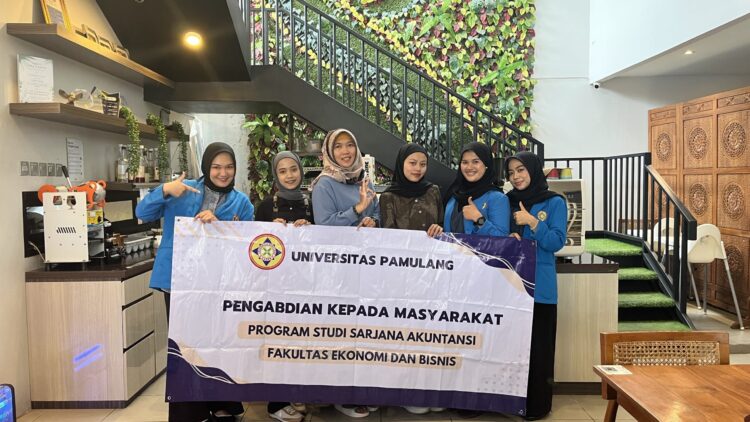
MAHASISWA S1 Akuntansi Fakultas Ekonomi dan Bisnis Universitas Pamulang (UNPAM) kembali melaksanakan kegiatan Pengabdian Kepada Masyarakat (PKM) di lingkungan usaha kuliner. Kegiatan ini mengusung tema “Pelaporan Pajak Penghasilan PPh 21, 23 dan Final UMKM melalui Coretax serta Pajak Restoran melalui Bapenda” dan dilaksanakan di Likely Café & Resto, berlokasi di Jl. Sukmajaya, Depok.
Kegiatan ini diikuti oleh tiga mahasiswa semester 7 sebagai bentuk kontribusi nyata dalam meningkatkan pemahaman perpajakan pada pelaku usaha sektor makanan dan minuman.
Pelaporan Pajak Penghasilan sebagai Upaya Peningkatan Kepatuhan Pajak di Industri Restoran
Pelaporan pajak merupakan bagian penting dalam pengelolaan usaha. Banyak pelaku UMKM dan pengelola restoran masih mengalami kesulitan dalam memahami perbedaan jenis pajak serta mekanisme pelaporannya. Melalui kegiatan PKM ini, tim mahasiswa UNPAM memberikan penjelasan menyeluruh mengenai kewajiban perpajakan, khususnya PPh 21, PPh 23, PPh Final UMKM, dan pajak restoran, yang semuanya memiliki prosedur pelaporan yang berbeda.
Dalam kegiatan ini dijelaskan bahwa pelaporan PPh 21, 23, dan Final UMKM dilakukan melalui sistem Coretax DJP, sedangkan pajak restoran wajib dilaporkan ke Badan Pendapatan Daerah (Bapenda) setempat. Pemahaman ini sangat penting agar pelaku usaha dapat memenuhi kewajiban perpajakan sesuai ketentuan terbaru.
Pemahaman PPh Pasal 21 bagi Karyawan
Pada sesi pertama, mahasiswa memberikan edukasi mengenai PPh Pasal 21, yaitu pajak atas penghasilan karyawan seperti gaji, tunjangan, atau honorarium. Pemberi kerja wajib melakukan pemotongan sesuai tarif progresif dan menerbitkan bukti potong yang sah. Penyetoran dilakukan paling lambat tanggal 15 bulan berikutnya melalui Coretax, dan dilanjut dengan pelaporan SPT Masa paling lambat tanggal 20.
Pengetahuan ini penting bagi karyawan supaya mereka memahami bahwa potongan pajak bulanan dapat dikreditkan dalam pelaporan SPT Tahunan, sehingga tidak terjadi kelebihan bayar atau kekeliruan administrasi.
Pemotongan PPh Pasal 23 atas Transaksi Usaha
Sesi berikutnya menjelaskan PPh Pasal 23, yaitu pajak yang dikenakan atas pembayaran dividen, royalti, bunga, dan jasa tertentu kepada wajib pajak dalam negeri. Tarif 2% dipotong pada saat pembayaran atau saat jatuh tempo. Kewajiban perusahaan adalah menerbitkan bukti potong melalui Coretax, menyetorkan pajak sebelum tanggal 15, dan melaporkan SPT Masa PPh Unifikasi sebelum tanggal 20 setiap bulannya.
Dengan memahami alur ini, pengelola Likely Café & Resto dapat lebih berhati-hati dalam setiap transaksi jasa agar tidak terjadi kesalahan pemotongan maupun pelaporan.
PPh Final UMKM termasuk jenis PPh Pasal 4 ayat (2)
Mahasiswa juga menjelaskan ketentuan PPh Final UMKM, PPh Final UMKM termasuk jenis PPh Pasal 4 ayat (2). Penyetoran PPh Pasal 4 ayat (2) wajib dilakukan paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir.
Penyetoran dilakukan setiap bulan melalui Coretax, Tanggal pelaporan adalah sama dengan tanggal pembayaran yang tercantum dalam Surat Setoran Pajak atau sarana administrasi lain yang disamakan dengan Surat Setoran Pajak.
Pajak Restoran Melalui Bapenda
Materi berikutnya berfokus pada pajak restoran, yaitu pajak daerah yang dipungut atas pembayaran makanan dan minuman di restoran atau kafe. Besaran pajaknya adalah 10% dari jumlah pembayaran setelah service charge dan diskon. Pajak ini tidak termasuk PPN ataupun tip sukarela.
Contoh perhitungan yang diberikan dalam kegiatan PKM adalah:
Harga makanan Rp100.000 + service charge 5% (Rp5.000) → Dasar Pengenaan Pajak Rp105.000 → Pajak restoran Rp10.500.
Likely Café & Resto wajib menyetorkan dan melaporkan pajak ini ke Bapenda secara bulanan sesuai aturan daerah.
Hasil dan Manfaat Kegiatan PKM
Pelaksanaan kegiatan PKM ini memberikan berbagai manfaat bagi manajemen dan karyawan Likely Café & Resto, antara lain:
- Peningkatan kesadaran pajak, terutama terkait proses pelaporan yang benar melalui Coretax dan Bapenda.
- Meningkatnya kepatuhan pajak, sehingga mengurangi risiko sanksi administrasi di kemudian hari.
- Pemahaman teknis yang lebih baik, meliputi perhitungan, pemotongan, penyetoran, hingga pelaporan PPh dan pajak restoran.
- Efisiensi pengelolaan usaha, karena administrasi perpajakan menjadi lebih rapi dan sesuai regulasi.
Penutup
Melalui kegiatan PKM ini, mahasiswa UNPAM berhasil memberikan kontribusi nyata dalam meningkatkan pengetahuan perpajakan di sektor kuliner. Dengan pemahaman yang lebih baik mengenai PPh 21, 23, final 4(2) untuk UMKM, serta pajak restoran, diharapkan Likely Café & Resto dapat menjalankan usaha dengan lebih tertib dan sesuai ketentuan. Edukasi ini diharapkan dapat menjadi fondasi penting bagi peningkatan kepatuhan pajak dan keberlanjutan usaha di masa mendatang.
Penulis:
- Hanna Sajiddah
- Resti Mardiani Sukarno
- Siti Suhaenah
KELOMPOK 4 PKM
Mahasiswa Universitas Akuntansi Prodi Akuntansi