Etika akuntan merupakan fondasi utama dalam menjaga kredibilitas profesi akuntansi dan kestabilan sistem ekonomi secara keseluruhan. Profesi akuntan memiliki tanggung jawab besar dalam memastikan bahwa setiap informasi keuangan yang disusun dan disajikan dapat dipercaya, relevan, serta sesuai dengan kenyataan yang ada.
Tanpa penerapan etika yang kuat, keandalan laporan keuangan akan menurun dan dapat menimbulkan dampak negatif yang luas, seperti hilangnya kepercayaan publik, penurunan nilai perusahaan, hingga krisis keuangan.
Prinsip-prinsip etika profesi akuntan seperti integritas, objektivitas, kerahasiaan, kompetensi profesional, serta perilaku profesional menjadi pedoman moral yang harus dijunjung tinggi dalam setiap aktivitas akuntansi. Etika ini bukan sekadar aturan formal, tetapi juga mencerminkan tanggung jawab sosial seorang akuntan terhadap masyarakat. Dalam dunia bisnis modern, laporan keuangan digunakan sebagai media utama dalam komunikasi antara perusahaan dengan investor. Laporan keuangan ini menyajikan mengenai kondisi keungan, kinerja perusahaan serta arus kas dalam periode tertentu yang dijadikan dasar utama untuk pengambilan keputusan.
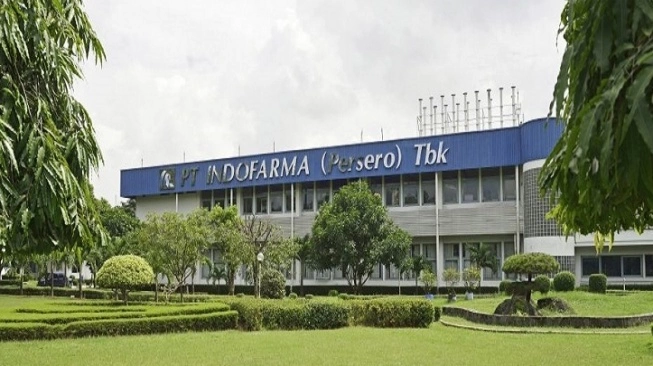
Kasus PT Indofarma Tbk menunjukkan masih adanya manipulasi laporan keuangan melalui pencatatan transaksi dan pengakuan pendapatan yang tidak sesuai standar akuntansi, sebagaimana ditemukan BPK. Penyimpangan ini menyebabkan laporan keuangan tidak mencerminkan kondisi sebenarnya dan berpotensi menimbulkan kerugian negara besar. Kasus tersebut menjadi peringatan penting bahwa pelanggaran etika akuntansi dapat merusak kepercayaan publik, sehingga diperlukan penguatan pengawasan, penerapan etika profesi yang lebih ketat, serta peningkatan integritas akuntan.
Penyimpangan tersebut tidak hanya berdampak pada laporan keuangan yang tidak wajar, tetapi juga menimbulkan krisis keuangan serius bagi perusahaan. Sejak tahun 2024, PT Indofarma mengalami penurunan laba hingga 99,65 persen dan kesulitan membayar gaji maupun tunjangan karyawan. Bahkan, beberapa aset perusahaan dilaporkan harus dijual untuk menutupi kewajiban.
Kondisi ini menunjukkan bahwa manipulasi laporan keuangan bukan hanya pelanggaran etika, melainkan juga tindakan yang dapat mengancam kelangsungan operasional dan keberlanjutan perusahaan. Dari sisi hukum, penyidikan Kejaksaan Tinggi DKI Jakarta bersama BPK RI berhasil menetapkan sejumlah pejabat sebagai tersangka, termasuk mantan Direktur Utama dan pejabat keuangan perusahaan. Nilai kerugian negara terus meningkat dari sekitar Rp260 miliar pada 2022 menjadi lebih dari Rp470 miliar pada awal 2025.
Fakta ini mengindikasikan bahwa pengawasan internal perusahaan dan fungsi audit yang seharusnya menjadi benteng pertama justru tidak berjalan efektif. Akuntan internal maupun eksternal gagal mendeteksi atau melaporkan penyimpangan sejak dini, yang seharusnya menjadi bentuk penerapan etika profesional.
Kasus yang menimpa PT Indofarma Tbk menggambarkan betapa rapuhnya penerapan nilai-nilai etika dalam dunia akuntansi ketika kepentingan pribadi, tekanan manajemen, dan lemahnya pengawasan saling berpadu. Dalam konteks profesi akuntan, pelanggaran etika bukan hanya kesalahan administratif atau teknis, tetapi merupakan kegagalan moral yang mengguncang akar kepercayaan publik terhadap seluruh sistem pelaporan keuangan.
Kasus PT Indofarma menunjukkan pelanggaran serius terhadap prinsip integritas dan objektivitas dalam Kode Etik Profesi Akuntan. Laporan keuangan direkayasa melalui transaksi fiktif, pengeluaran tanpa dasar, dan pengakuan pendapatan yang tidak terjadi, sehingga menyesatkan publik dan menutupi kondisi keuangan sebenarnya. Akuntan dan manajemen mengorbankan kejujuran demi kepentingan jangka pendek serta tunduk pada tekanan direksi, yang mengakibatkan hilangnya independensi dan penilaian profesional.
Kasus Indofarma juga melanggar prinsip kompetensi dan kehati-hatian profesional karena akuntan tidak menerapkan standar akuntansi dan prosedur pemeriksaan dengan benar. Transaksi dicatat tanpa dokumen pendukung dan tanpa rekonsiliasi yang memadai, menunjukkan diabaikannya profesionalisme demi kepentingan jangka pendek. Selain itu, pelanggaran perilaku profesional turut terjadi karena tindakan tersebut merusak reputasi profesi akuntansi di mata masyarakat.
Pelanggaran etika yang dilakukan di PT Indofarma bersifat tidak menyeluruh, bukan hanya dilakukan oleh individu. Hal ini menunjukkan adanya kegagalan budaya organisasi dalam menanamkan nilai-nilai moral dan tata kelola yang baik (Good Corporate Governance/GCG). Ketika lingkungan kerja justru menormalisasi praktik manipulatif, maka pelanggaran etika menjadi hal yang lumrah. Kondisi ini menggambarkan krisis moral di level institusi, bukan sekadar pelanggaran personal.
Kasus ini menjadi bukti bahwa keahlian teknis dalam akuntansi tidak akan berarti tanpa fondasi moral yang kuat. Kasus pelanggaran etika akuntan di PT Indofarma memberikan dampak yang sangat luas, baik dari sisi ekonomi, sosial, maupun reputasi profesi. Dampak paling nyata terlihat dari kerugian negara yang mencapai lebih dari Rp470 miliar.
Sebagai bagian dari BUMN, kerugian ini bukan hanya merugikan perusahaan, tetapi juga masyarakat Indonesia sebagai pemilik saham publik. Dana yang seharusnya digunakan untuk pengembangan produk farmasi dan pelayanan kesehatan justru terseret dalam penyimpangan dan praktik curang.
Dampak yang tak kalah serius adalah kerusakan reputasi profesi akuntan. Kasus Indofarma memperkuat persepsi negatif bahwa profesi akuntansi mudah disalahgunakan untuk kepentingan tertentu. Padahal, profesi ini seharusnya berdiri sebagai penjaga integritas laporan keuangan. Akibatnya, kepercayaan masyarakat terhadap hasil audit dan peran akuntan publik menjadi luntur. Kondisi ini tentu merugikan ribuan akuntan profesional lain yang telah bekerja dengan jujur dan beretika.
Untuk mencegah terulangnya pelanggaran serupa, diperlukan upaya perbaikan yang komprehensif dan berkelanjutan. Langkah pertama yang paling mendasar adalah penguatan sistem pengendalian internal dan audit independen. Perusahaan perlu membangun sistem pengawasan berlapis yang mampu mendeteksi penyimpangan sejak dini. Fungsi audit internal tidak boleh hanya menjadi formalitas, tetapi harus benar-benar independen dari tekanan manajemen.
Langkah penting berikutnya adalah penegakan hukum dan disiplin profesi melalui pemberian sanksi tegas kepada pihak yang melanggar etika. Penegakan hukum yang transparan dapat menimbulkan efek jera dan menegaskan bahwa pelanggaran moral tidak ditoleransi. Selain itu, IAI dan OJK perlu berperan aktif dalam menegakkan kode etik, menjatuhkan sanksi disiplin, serta memperkuat mekanisme pengawasan terhadap akuntan di sektor publik.
Ketiga, perusahaan perlu memperkuat budaya etika dan integritas melalui kepemimpinan yang berorientasi moral. Prinsip tone at the top harus menjadi pedoman nyata di lingkungan kerja. Direksi dan manajemen puncak wajib menunjukkan keteladanan dalam menegakkan nilai-nilai kejujuran, transparansi, dan tanggung jawab. Jika pimpinan bersih dan beretika, maka seluruh lapisan organisasi akan mengikuti.
Kasus PT Indofarma Tbk menjadi cermin nyata bahwa pelanggaran etika akuntan bukan hanya persoalan teknis, tetapi juga persoalan moral dan budaya organisasi. Integritas, objektivitas, dan profesionalisme yang seharusnya menjadi pilar utama profesi akuntan ternyata dapat runtuh ketika nilai-nilai etika dikalahkan oleh kepentingan ekonomi dan tekanan internal. Akibatnya, bukan hanya perusahaan yang rugi, tetapi juga negara, masyarakat, dan reputasi profesi akuntan secara keseluruhan.
Untuk bisa menjaga kepercayaan publik, penerapan Good Corporate Governance (GCG) harus menjadi prioritas utama dalam setiap perusahaan, khususnya di BUMN. Pengawasan yang kuat, kepemimpinan yang berintegritas, dan budaya etika yang mengakar akan menjadi benteng utama dalam mencegah kecurangan. Profesi akuntan juga perlu terus memperbarui komitmennya terhadap kode etik, menjadikan kejujuran dan objektivitas sebagai bagian tak terpisahkan dari identitas profesional mereka.
Penulis: