PERNAHKAH Anda bertanya, ke mana perginya uang tabungan Anda ketika tidak sedang dipakai? Banyak orang membayangkan saldo di aplikasi perbankan seperti barang di dalam brankas: diam, utuh, menunggu diambil kembali.
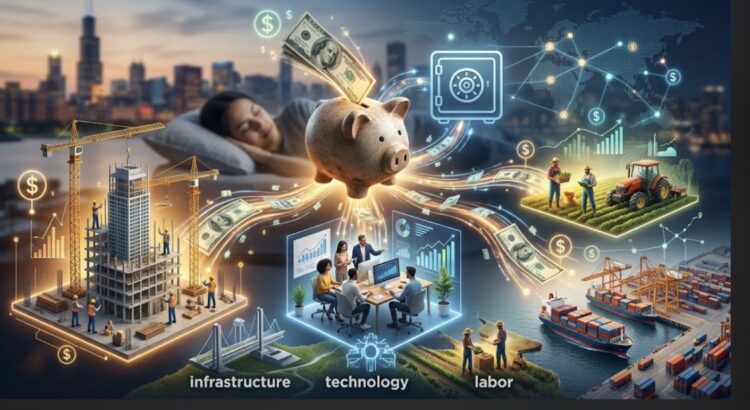
Bayangan itu keliru. Begitu uang masuk ke rekening, bank langsung memutarnya, menjadi kredit untuk pedagang pasar, pengusaha kecil, hingga proyek infrastruktur. Uang Anda tidak tidur. Ia bekerja, dan pekerjaan itulah yang membuat manajemen dana bank menjadi persoalan yang jauh lebih penting daripada kelihatannya.
Bank Bukan Brankas
Model bisnis bank pada dasarnya sederhana. Bank menghimpun dana dari masyarakat dalam bentuk tabungan, giro, dan deposito, lalu menyalurkannya sebagai kredit dengan bunga yang lebih tinggi. Selisih antara bunga yang diterima dan bunga yang dibayarkan kepada nasabah menjadi sumber keuntungan utama. Fungsi ini disebut intermediasi, dan inilah yang menggerakkan roda ekonomi: tanpa bank, tabungan masyarakat akan menganggur dan para pelaku usaha kesulitan mencari modal.
Namun di balik kesederhanaan itu tersimpan satu paradoks. Dana yang dihimpun bank sebagian besar bersifat jangka pendek karena nasabah dapat menariknya kapan saja, sedangkan kredit yang disalurkan bersifat jangka panjang. Bank meminjam dalam waktu singkat dan meminjamkan dalam waktu lama. Di sinilah seni manajemen dana diuji: bagaimana menyalurkan kredit seluas mungkin tanpa kehilangan kemampuan membayar ketika nasabah datang menarik uangnya.
Kepercayaan Adalah Mata Uang Sebenarnya
Sejarah memberi kita banyak pelajaran. Krisis moneter 1998 menyadarkan Indonesia bahwa bank yang lemah tata kelolanya dapat runtuh dengan cepat dan menyeret kepercayaan publik terhadap seluruh sistem perbankan. Pada 2023, runtuhnya Silicon Valley Bank di Amerika Serikat menunjukkan hal serupa dalam wajah baru: ketika nasabah panik, penarikan dana massal (bank run) kini dapat terjadi dalam hitungan jam lewat ponsel, bukan lagi antrean panjang di depan kantor cabang.
Pelajarannya jelas. Likuiditas, yaitu kemampuan bank memenuhi kewajiban jangka pendek, tidak boleh dikorbankan demi mengejar keuntungan. Bank yang menaruh terlalu banyak dananya pada aset yang sulit dicairkan atau pada satu sektor saja ibarat rumah yang bertumpu pada satu tiang. Selama keadaan tenang ia tampak kokoh, tetapi ia bisa rubuh seketika saat badai datang.
Rambu-Rambu yang Perlu Kita Kenali
Untungnya, sistem perbankan kita tidak dibiarkan berjalan tanpa pagar. Otoritas Jasa Keuangan (OJK) mengawasi kesehatan bank, Bank Indonesia menjaga stabilitas moneter dan sistem pembayaran, sedangkan Lembaga Penjamin Simpanan (LPS) menjamin simpanan nasabah sampai batas tertentu, yakni Rp2 miliar per nasabah per bank.
Bank sendiri diwajibkan menjaga sejumlah rasio, antara lain rasio kecukupan modal (Capital Adequacy Ratio), rasio kredit bermasalah (Non-Performing Loan), dan rasio kredit terhadap dana pihak ketiga (Loan to Deposit Ratio). Angka-angka ini bukan sekadar urusan akuntan. Ia adalah indikator denyut nadi bank tempat kita menitipkan uang.
Tetapi pengawasan eksternal tidak akan cukup tanpa budaya internal yang sehat. Manajemen dana yang baik bertumpu pada tiga hal: kehati-hatian dalam menilai kelayakan debitur, diversifikasi portofolio agar risiko tidak menumpuk di satu titik, dan transparansi dalam melaporkan kondisi keuangan secara jujur. Ketika salah satunya diabaikan, kerugian tidak berhenti di neraca bank. Ia menjalar kepada nasabah, pelaku usaha, bahkan perekonomian secara keseluruhan.
Nasabah Bukan Penonton
Di sinilah menurut saya letak persoalan yang sering terlewat. Kita terbiasa menjadi nasabah pasif: memilih bank karena promo, hadiah, atau bunga tinggi, tanpa pernah membuka laporan keuangannya. Padahal laporan keuangan bank dipublikasikan secara terbuka dan dapat diakses siapa saja. Bunga simpanan yang terlalu menggiurkan pun seharusnya menjadi alarm, bukan bonus. Dalam keuangan, imbal hasil yang tinggi hampir selalu berpasangan dengan risiko yang tinggi pula.
Literasi keuangan karena itu bukan lagi kemewahan, melainkan kebutuhan dasar. Mahasiswa, pekerja muda, hingga pelaku UMKM perlu memahami bahwa menyimpan uang di bank adalah bentuk kepercayaan, dan kepercayaan yang cerdas selalu disertai pengetahuan. Memahami cara bank mengelola dana tidak membuat kita paranoid. Justru sebaliknya, ia membuat kita lebih tenang dan lebih mampu membedakan bank yang dikelola dengan disiplin dari bank yang sekadar pandai berpromosi.
Penutup
Pada akhirnya, hubungan antara bank dan nasabah adalah hubungan saling percaya yang harus dirawat dua arah. Bank wajib mengelola dana dengan hati-hati, transparan, dan bertanggung jawab. Nasabah wajib belajar, bertanya, dan tidak mudah tergiur. Regulator berdiri di tengah sebagai wasit yang memastikan permainan berjalan adil. Jika ketiganya menjalankan perannya, perbankan akan terus menjadi tulang punggung ekonomi yang kokoh.
Jadi, lain kali Anda melihat saldo di layar ponsel, ingatlah bahwa angka itu bukan sekadar deretan digit. Ia adalah amanah yang sedang diputar untuk menghidupi banyak orang. Menjaganya agar tetap aman bukan hanya tugas bank, tetapi juga tugas kita bersama.
Tulisan ini merupakan opini pribadi penulis dan tidak mewakili institusi mana pun.
Penulis:
Ahmad Hartadi | Mahasiswa Manajemen S1, Universitas Pamulang