PERNAHKAH kita berpikir apa yang sebenarnya terjadi setelah menekan tombol “Transfer” di aplikasi mobile banking? Dalam hitungan detik, uang bisa berpindah dari rekening kita ke rekening orang lain. Membayar tagihan listrik tidak perlu lagi datang ke loket, membayar belanja cukup dengan memindai QR code, bahkan menerima gaji setiap bulan dapat dilakukan secara otomatis melalui sistem perbankan.
Bagi masyarakat saat ini, semua itu mungkin terasa biasa. Namun, di balik kemudahan tersebut terdapat sistem administrasi dan transaksi perbankan yang cukup kompleks. Ada proses verifikasi, pencatatan, dokumentasi, sistem pembayaran, hingga pengawasan yang membuat transaksi dapat berjalan dengan aman dan teratur.
Dengan kata lain, ketika kita hanya melihat satu kali klik di layar smartphone, sebenarnya ada sistem besar yang bekerja di belakangnya
Transaksi Dalam Negeri, Dekat dengan Kehidupan Kita
Transaksi dalam negeri pada dasarnya merupakan kegiatan pertukaran dana, barang, atau jasa yang dilakukan oleh pihak-pihak yang berdomisili di Indonesia. Dalam dunia perbankan, transaksi tersebut dapat berupa setoran, penarikan, transfer, pembayaran tagihan, pembelian instrumen keuangan domestik, hingga transaksi antarbank melalui sistem kliring.
Jika diperhatikan, hampir semua aktivitas ekonomi masyarakat berhubungan dengan transaksi tersebut.
Ketika mahasiswa mentransfer uang kepada teman, ketika orang tua mengirim uang bulanan kepada anak, ketika seseorang membayar tagihan listrik, atau ketika perusahaan membayarkan gaji karyawan, semuanya membutuhkan sistem transaksi yang dapat dipercaya.
Karena itu, transaksi perbankan bukan sekadar aktivitas memindahkan uang. Transaksi merupakan bagian penting dari aktivitas ekonomi yang memungkinkan masyarakat, perusahaan, dan pemerintah menjalankan berbagai kegiatannya.
Di Balik Transfer Ada Administrasi yang Panjang
Kemudahan transaksi digital terkadang membuat kita lupa bahwa setiap transaksi harus memiliki administrasi yang jelas. Bank tidak bisa begitu saja memindahkan uang tanpa adanya proses pencatatan dan pengawasan.
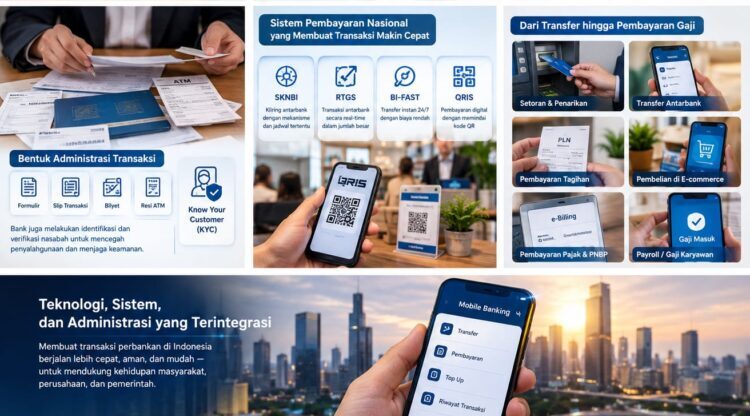
Administrasi transaksi perbankan mencakup dokumentasi, pengesahan, dan pencatatan kegiatan keuangan berdasarkan prosedur operasional serta ketentuan hukum. Bentuknya dapat berupa formulir, slip transaksi, bilyet, maupun resi ATM. Selain itu, bank juga melakukan identifikasi dan verifikasi nasabah melalui prinsip Know Your Customer (KYC).
Pencatatan transaksi juga dilakukan melalui sistem teknologi informasi dan buku besar bank. Hal ini penting karena setiap transaksi harus memiliki jejak yang dapat ditelusuri. Apabila suatu saat terjadi kesalahan atau permasalahan, bank dapat melakukan pemeriksaan berdasarkan data transaksi yang tersedia.
Dari sini kita dapat melihat bahwa administrasi sebenarnya memiliki peran yang sangat penting. Administrasi yang baik membantu menciptakan ketertiban, transparansi, dan pengendalian dalam aktivitas perbankan.
Dari Transfer hingga Pembayaran Gaji
Jenis transaksi dalam negeri yang dilakukan melalui bank sangat beragam. Setoran dan penarikan memungkinkan masyarakat menyimpan maupun mengambil dana. Sementara itu, transfer antarbank memungkinkan seseorang mengirimkan uang kepada rekening di bank yang berbeda.
Selain itu, bank juga menyediakan fasilitas pembayaran berbagai tagihan, seperti PLN, BPJS, telepon, dan transaksi pada platform e-commerce. Pembayaran pajak dan PNBP juga dapat dilakukan melalui sistem yang terhubung dengan pemerintah.
Dalam dunia kerja, perbankan memiliki peran melalui sistem payroll. Perusahaan dapat menyalurkan gaji secara langsung ke rekening masing-masing karyawan. Dengan begitu, proses pembayaran menjadi lebih teratur dan efisien.
Artinya, keberadaan bank tidak hanya berkaitan dengan menabung atau menarik uang.
Bank telah menjadi bagian dari berbagai aktivitas ekonomi sehari-hari.
SKNBI, RTGS, BI-FAST, dan QRIS: Teknologi yang Membuat Transaksi Makin Cepat
Perkembangan teknologi turut mendorong perubahan pada sistem pembayaran nasional. Saat ini, masyarakat mengenal beberapa sistem pembayaran seperti SKNBI, RTGS, BI-FAST, dan QRIS.
SKNBI atau Sistem Kliring Nasional Bank Indonesia digunakan dalam proses kliring antarbank dengan mekanisme dan jadwal tertentu. Sementara itu, RTGS atau Real Time Gross Settlement merupakan salah satu sistem yang digunakan untuk transaksi antarbank.
Yang cukup menarik adalah kehadiran BI-FAST. Sistem ini memungkinkan transfer dilakukan secara instan selama 24 jam sehari dan 7 hari seminggu dengan biaya yang relatif rendah. Bagi masyarakat yang membutuhkan transaksi cepat, sistem seperti ini tentu memberikan kemudahan.
Di sisi lain, ada QRIS yang semakin sering kita temui dalam transaksi sehari-hari. Cukup dengan memindai kode QR, masyarakat dapat melakukan pembayaran secara digital. Mulai dari membeli makanan, membayar di toko, hingga berbagai transaksi ritel lainnya.
Perubahan tersebut menunjukkan bahwa sistem pembayaran terus menyesuaikan diri dengan kebutuhan masyarakat yang semakin menginginkan transaksi cepat, praktis, dan mudah.
Digitalisasi: Bukan Hanya Soal Kecepatan
Ketika berbicara mengenai digitalisasi perbankan, hal pertama yang biasanya muncul adalah kecepatan. Namun, digitalisasi sebenarnya tidak hanya bertujuan membuat transaksi menjadi lebih cepat. Teknologi juga membantu meningkatkan keamanan dan efisiensi transaksi. Sistem perbankan dapat mencatat transaksi secara digital sehingga informasi lebih mudah dikelola dan ditelusuri. Bahkan, terdapat integrasi data melalui API antara bank, e-wallet, dan regulator.
Namun, semakin digital sebuah sistem, semakin penting pula pengaturan dan pengawasannya. Karena itu, regulasi dari lembaga terkait seperti Bank Indonesia dan Otoritas Jasa Keuangan memiliki peran dalam mendukung efisiensi sekaligus membantu memitigasi risiko.
Teknologi dan regulasi pada akhirnya harus berjalan beriringan. Teknologi memberikan kemudahan, sementara regulasi memberikan batasan dan pengawasan agar kemudahan tersebut tetap berada dalam sistem yang aman dan teratur.
Masyarakat Juga Harus Menjadi Pengguna yang Cerdas
Kemajuan sistem pembayaran tentu memberikan banyak keuntungan bagi masyarakat. Akan tetapi, kemudahan tersebut juga perlu diimbangi dengan kesadaran dalam melakukan transaksi.
Masyarakat perlu membiasakan diri memeriksa kembali nama penerima sebelum melakukan transfer, menyimpan bukti transaksi, serta memahami jenis sistem pembayaran yang digunakan. Dari sisi perbankan, proses seperti KYC, pencatatan transaksi, dokumentasi, dan pengendalian internal menjadi bagian penting untuk menjaga keamanan serta ketertiban transaksi.
Dari Satu Klik hingga Ekosistem Ekonomi Digital
Pada dasarnya, transaksi perbankan yang terlihat sederhana sebenarnya melibatkan sistem yang cukup kompleks, mulai dari proses Verifikasi, Pencatatan, teknologi informasi, jaringan pembayaran, hingga Regulasi. Perkembangan teknologi membuat layanan perbankan semakin cepat, mudah, dan efisien sesuai kebutuhan masyarakat.
Sebagai mahasiswa, kita perlu memahami bahwa transaksi perbankan merupakan bagian penting dari kehidupan sehari-hari dan perkembangan ekonomi digital. Kita tidak hanya menjadi pengguna layanan bank, tetapi juga bagian dari masyarakat yang ikut mendukung perkembangan teknologi keuangan. Semakin sederhana transaksi yang kita rasakan, semakin penting sistem administrasi dan teknologi yang bekerja di baliknya untuk memastikan transaksi berlangsung dengan aman dan lancar.
Penulis:
Elbie (231010502591)
Muhammad Sulaiman (231010503628)
Novi Kristina (231010503899)
Sultan Maulana Arvi (231010502514)
Mahasiswa Universitas Pamulang