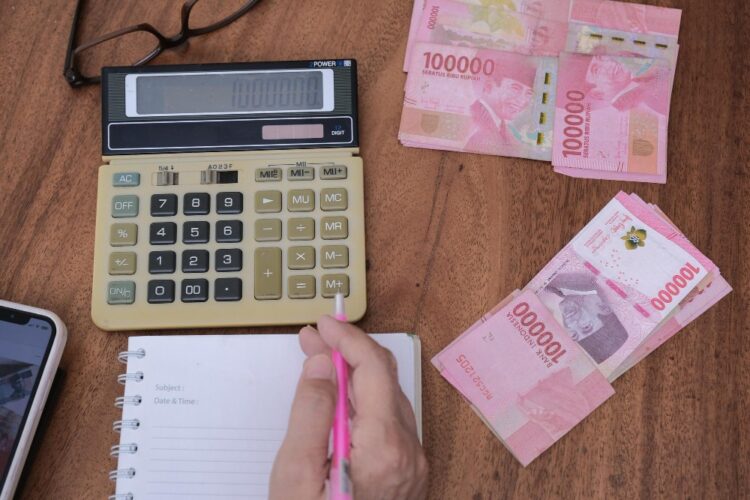
Penggajian (payroll) adalah proses pembayaran kompensasi kepada karyawan atas jasa yang telah mereka berikan kepada perusahaan. Proses ini bukan sekadar kegiatan administratif biasa, melainkan menyentuh berbagai aspek hukum, etika, dan keuangan organisasi. Ketepatan dan keakuratan dalam pengelolaan penggajian berdampak langsung pada kepuasan, motivasi, dan loyalitas karyawan, sekaligus mencerminkan integritas perusahaan di hadapan otoritas pajak dan lembaga ketenagakerjaan.
Dalam era transformasi digital, sistem penggajian terus berkembang dari yang semula manual menuju otomatisasi berbasis perangkat lunak canggih. Namun, kompleksitas regulasi perpajakan, variasi struktur kompensasi, serta keberagaman jenis kontrak kerja menjadikan penggajian tetap menjadi salah satu tantangan terbesar bagi departemen sumber daya manusia dan keuangan perusahaan.
Konsep Dasar Penggajian
Secara konseptual, penggajian didefinisikan sebagai keseluruhan proses penghitungan, pengalokasian, dan pembayaran imbalan finansial kepada karyawan, yang mencakup gaji pokok, tunjangan tetap maupun tidak tetap, insentif, serta berbagai potongan yang diwajibkan oleh peraturan perundang-undangan. Dessler (2020) menegaskan bahwa penggajian yang baik harus memenuhi prinsip keadilan internal (internal equity), keadilan eksternal (external equity), dan kepatuhan regulasi (regulatory compliance).
Munandar (2018) menyatakan bahwa penggajian yang efektif harus berlandaskan pada beberapa prinsip fundamental. Pertama, prinsip keadilan, yang menuntut adanya keseimbangan antara kontribusi karyawan dan imbalan yang diterima. Kedua, prinsip transparansi, di mana prosedur penggajian harus dapat dipahami dan diakses oleh karyawan. Ketiga, prinsip konsistensi, yang mensyaratkan penerapan aturan penggajian secara seragam dan tidak diskriminatif. Keempat, prinsip ketepatan waktu, mengingat keterlambatan pembayaran gaji dapat menurunkan moral dan produktivitas karyawan secara signifikan.
Sistem penggajian di Indonesia diatur oleh sejumlah regulasi yang harus dipatuhi oleh setiap perusahaan. Regulasi utama meliputi UU No. 13 Tahun 2003 tentang Ketenagakerjaan (sebagaimana telah diubah oleh UU Cipta Kerja No. 11 Tahun 2020), Peraturan Pemerintah No. 36 Tahun 2021 tentang Pengupahan, serta ketentuan PPh Pasal 21 yang tertuang dalam UU Pajak Penghasilan. Pemahaman mendalam terhadap kerangka hukum ini merupakan prasyarat bagi departemen HRD dan payroll untuk mengelola penggajian secara legal dan akuntabel.
Ruang lingkup penggajian meliputi beberapa komponen utama yang saling berkaitan:
- Gaji pokok: Kompensasi dasar yang ditetapkan berdasarkan jabatan, tingkat pendidikan, dan pengalaman kerja.
- Tunjangan: Meliputi tunjangan transportasi, makan, kesehatan, perumahan, hingga tunjangan hari raya (THR) yang diatur dalam PP No. 36 Tahun 2021.
- Lembur (overtime): Imbalan tambahan atas jam kerja melebihi batas normal yang diatur dalam Undang-Undang Ketenagakerjaan No. 13 Tahun 2003 beserta perubahannya.
- Potongan wajib: Iuran BPJS Ketenagakerjaan, BPJS Kesehatan, dan Pajak Penghasilan (PPh Pasal 21).
- Insentif dan bonus: Komponen variabel yang dikaitkan dengan kinerja individu maupun pencapaian target perusahaan.
Prosedur Tahapan Penggajian
Simamora (2015) mengemukakan bahwa siklus penggajian yang ideal mencakup lima fase utama yang harus dilaksanakan secara berurutan dan terdokumentasi dengan baik.
- Pengumpulan dan Verifikasi Data Karyawan
Tahap awal mencakup pengumpulan data kehadiran, rekap lembur, perubahan status karyawan (promosi, mutasi, atau pemutusan hubungan kerja), serta pemutakhiran data tanggungan untuk keperluan perhitungan pajak. Data ini umumnya bersumber dari sistem absensi terintegrasi, laporan supervisor, dan dokumen HR.
- Penghitungan Komponen Gaji
Setelah data diverifikasi, tim payroll menghitung seluruh komponen penghasilan bruto, meliputi gaji pokok, tunjangan tetap dan variabel, serta upah lembur. Perhitungan lembur merujuk pada ketentuan yang berlaku, di mana upah per jam dihitung berdasarkan 1/173 dari upah sebulan.
- Penghitungan Potongan dan Kewajiban
Tahap ini melibatkan penghitungan PPh Pasal 21 dengan metode gross, net, atau gross-up sesuai kebijakan perusahaan; iuran BPJS Ketenagakerjaan (JHT 2% karyawan dan 3,7% perusahaan); BPJS Kesehatan (1% karyawan dan 4% perusahaan); serta potongan pinjaman atau cicilan karyawan bila ada.
- Validasi dan Persetujuan Daftar Gaji
Sebelum pembayaran dilaksanakan, daftar gaji harus melalui proses review dan persetujuan oleh pejabat berwenang (biasanya manajer HRD dan direktur keuangan). Tahap ini bertujuan meminimalkan risiko kesalahan dan memastikan ketersediaan anggaran yang memadai.
- Pembayaran dan Pelaporan
Pembayaran dilakukan melalui transfer perbankan ke rekening masing-masing karyawan sesuai jadwal yang telah ditetapkan. Perusahaan juga wajib menyampaikan slip gaji kepada karyawan, menyetor pajak dan iuran BPJS ke instansi yang berwenang, serta menyimpan seluruh dokumentasi penggajian untuk kepentingan audit.
Tantangan dalam Praktik Penggajian Perusahaan
Meskipun prosedur penggajian dapat disusun secara sistematis, pelaksanaannya seringkali dihadapkan pada berbagai tantangan yang kompleks. Rivai dan Sagala (2013) mengidentifikasi sejumlah tantangan utama yang umum dijumpai dalam praktik penggajian di berbagai perusahaan.
Tantangan pertama adalah kompleksitas regulasi yang terus berubah. Perubahan ketentuan pajak, penyesuaian upah minimum provinsi (UMP), dan pembaruan aturan BPJS menuntut tim payroll untuk selalu mengikuti perkembangan regulasi dan segera mengadaptasi sistem yang ada. Kegagalan dalam hal ini dapat berujung pada sanksi administratif maupun hukum.
Tantangan kedua berkaitan dengan akurasi data. Kesalahan dalam pencatatan kehadiran, kesalahan input data karyawan baru, atau inkonsistensi dalam sistem informasi HR dapat menyebabkan salah hitung gaji yang berdampak pada kepercayaan karyawan dan menimbulkan beban kerja tambahan untuk koreksi (Handoko, 2014).
Tantangan ketiga adalah keamanan data dan kerahasiaan informasi penggajian. Data penggajian bersifat sangat sensitif karena memuat informasi pribadi karyawan dan kondisi keuangan perusahaan. Kebocoran data akibat serangan siber atau kelalaian internal dapat menimbulkan konsekuensi hukum yang serius. Menurut Bangun (2019), penerapan sistem enkripsi dan kontrol akses yang ketat merupakan langkah krusial dalam mitigasi risiko ini.
Terakhir, tantangan integrasi sistem juga kerap menjadi hambatan, khususnya bagi perusahaan besar yang mengoperasikan berbagai modul ERP (Enterprise Resource Planning). Ketidaksesuaian antara modul HR, keuangan, dan payroll dapat menyebabkan duplikasi data dan inefisiensi proses yang pada akhirnya meningkatkan risiko kesalahan penggajian.
Penggajian merupakan proses multidimensional yang menuntut pemahaman mendalam terhadap aspek hukum, akuntansi, teknologi informasi, dan manajemen sumber daya manusia. Konsep penggajian yang kuat, prosedur yang terstruktur, serta kesadaran akan tantangan yang ada menjadi modal utama bagi perusahaan dalam mengelola penggajian secara efektif, efisien, dan akuntabel.
Perusahaan disarankan untuk terus berinvestasi dalam pengembangan sistem informasi penggajian yang terintegrasi, peningkatan kompetensi sumber daya manusia di bidang payroll, serta pemutakhiran kebijakan secara berkala sesuai perkembangan regulasi. Dengan demikian, fungsi penggajian tidak hanya menjadi kewajiban administratif semata, tetapi juga instrumen strategis dalam membangun lingkungan kerja yang adil, transparan, dan produktif.
Daftar Pustaka
Bangun, W. (2019). Manajemen Sumber Daya Manusia (Ed. ke-2). Erlangga.
Dessler, G. (2020). Human Resource Management (16th ed.). Pearson.
Handoko, T. H. (2014). Manajemen Personalia dan Sumber Daya Manusia (Ed. ke-2). BPFE.
Munandar, A. S. (2018). Psikologi Industri dan Organisasi. UI-Press.
Rivai, V., & Sagala, E. J. (2013). Manajemen Sumber Daya Manusia untuk Perusahaan: Dari Teori ke Praktik (Ed. ke-2). Rajawali Pers.
Simamora, H. (2015). Manajemen Sumber Daya Manusia (Ed. ke-3). STIE YKPN.
Wirawan. (2015). Manajemen Sumber Daya Manusia Indonesia: Teori, Psikologi, Hukum Ketenagakerjaan, Aplikasi dan Penelitian. PT RajaGrafindo Persada.
Yuniarsih, T., & Suwatno. (2016). Manajemen Sumber Daya Manusia: Teori, Aplikasi dan Isu Penelitian (Ed. ke-4). Alfabeta.
Kasmir. (2016). Manajemen Sumber Daya Manusia: Teori dan Praktik. PT RajaGrafindo Persada.
Pemerintah Indonesia. (2021). Peraturan Pemerintah Nomor 36 Tahun 2021 tentang Pengupahan. Sekretariat Negara Republik Indonesia.
Ananta, A., & Arifin, E. N. (2014). Demography of Indonesia’s Ethnicity. Institute of Southeast Asian Studies.
Noe, R. A., Hollenbeck, J. R., Gerhart, B., & Wright, P. M. (2021). Human Resource Management: Gaining a Competitive Advantage (12th ed.). McGraw-Hill Education.
Penulis: Kelompok 3
- Angginy Giordany – 231010505350
- Desti Putri Adelia – 231010504117
- Setia Budi Rahayu – 231010504202
- Widia Amilia – 231010505219
- Yessa Mahdania Rahma – 231010505230
Prodi Manajamen S1/Ekonomi dan Bisnis/Universitas Pamulang