BANYAK perusahaan tampak besar karena memiliki gedung, mesin, armada, tanah, atau teknologi bernilai tinggi. Namun, kepemilikan aset yang banyak tidak selalu menjamin perusahaan berada dalam kondisi sehat. Dalam beberapa kasus, justru perusahaan dengan aset besar menghadapi kesulitan membayar gaji karyawan, membayar pemasok, atau melunasi utang jatuh tempo karena kas yang tersedia sangat terbatas.
Kondisi ini dikenal sebagai mismatch atau ketidaksesuaian dalam pengelolaan aset. Mismatch terjadi ketika karakteristik aset tidak sejalan dengan kebutuhan operasional, struktur pendanaan, maupun tujuan strategis perusahaan. Misalnya, perusahaan membeli mesin produksi mahal menggunakan pinjaman jangka pendek, padahal mesin tersebut baru menghasilkan pendapatan bertahun-tahun kemudian.
Masalah semacam ini sering dianggap urusan teknis keuangan. Padahal, ketika dibiarkan berlarut, mismatch dapat berkembang menjadi risiko likuiditas, gangguan produksi, peningkatan biaya, hingga krisis kepercayaan dari investor dan kreditur.
Aset Besar Belum Tentu Sehat
Dalam pengelolaan aset, nilai sebuah perusahaan tidak hanya diukur dari banyaknya harta yang dimiliki. Aset harus mampu memberikan manfaat nyata: mendukung produksi, meningkatkan pelayanan, menghasilkan pendapatan, dan memperkuat daya saing bisnis.
Standar internasional ISO 55000 menempatkan manajemen aset sebagai upaya terkoordinasi untuk mewujudkan nilai dari aset sepanjang siklus hidupnya, mulai dari perencanaan, pembelian, penggunaan, pemeliharaan, hingga penghapusan. Prinsipnya sederhana: aset harus dikelola bukan hanya sebagai kepemilikan, tetapi sebagai instrumen untuk mencapai tujuan organisasi.
Persoalan muncul ketika perusahaan memiliki aset yang tidak sesuai kebutuhan. Ada perusahaan yang memiliki mesin berkapasitas besar, tetapi permintaan pasar rendah. Ada pula perusahaan yang memiliki banyak kendaraan operasional, tetapi utilisasinya rendah dan biaya perawatannya tinggi. Dalam kondisi seperti ini, aset bukan lagi sumber nilai, melainkan beban biaya.
Likuiditas: Titik Rawan Perusahaan
Bentuk mismatch yang paling berbahaya adalah ketidaksesuaian likuiditas. Perusahaan dapat memiliki banyak aset tetap, tetapi tidak memiliki kas yang cukup untuk memenuhi kewajiban jangka pendek. Tanah, gedung, mesin, dan persediaan memang bernilai, tetapi tidak selalu dapat segera diubah menjadi uang tunai.
Ketika kewajiban jatuh tempo, perusahaan dapat terpaksa menjual aset dengan harga murah, mencari pinjaman darurat berbunga tinggi, atau menunda pembayaran kepada pemasok. Akibatnya, hubungan bisnis terganggu dan reputasi perusahaan menurun.
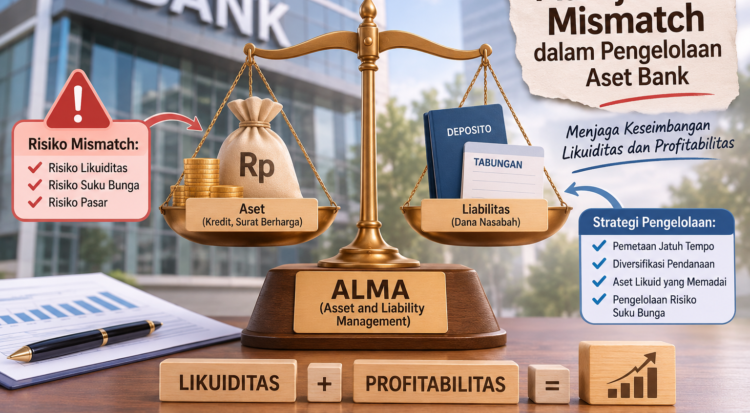
Dalam sektor perbankan, ketidaksesuaian antara jatuh tempo aset dan kewajiban merupakan risiko yang dipantau secara ketat. Bank umumnya menghimpun dana dalam bentuk simpanan jangka pendek, lalu menyalurkannya sebagai kredit jangka panjang. Karena itu, pengelolaan kesenjangan jatuh tempo menjadi bagian penting dari manajemen risiko likuiditas.
Utang Jangka Pendek untuk Aset Jangka Panjang
Bentuk mismatch lainnya adalah penggunaan dana jangka pendek untuk membiayai investasi jangka panjang. Praktik ini sering dilakukan karena proses pengajuan kredit modal kerja dianggap lebih cepat dan mudah. Namun, risikonya besar.
Aset seperti pabrik, mesin, gedung, atau infrastruktur teknologi umumnya membutuhkan waktu bertahun-tahun untuk menghasilkan pendapatan. Jika pendanaannya berasal dari utang yang harus dilunasi dalam beberapa bulan, perusahaan dapat menghadapi tekanan pembayaran sebelum investasi tersebut memberikan hasil.
Kondisi ini dapat memaksa manajemen melakukan pembiayaan ulang dengan biaya lebih mahal, menjual aset strategis, atau mengurangi belanja operasional penting seperti pemeliharaan dan pengembangan produk. Dalam jangka panjang, keputusan tersebut dapat melemahkan posisi kompetitif perusahaan.
Aset Tua, Biaya Besar
Mismatch juga dapat terjadi pada sisi operasional. Banyak perusahaan masih menggunakan mesin tua yang sering rusak karena ingin menekan pengeluaran. Pada pandangan pertama, strategi ini terlihat hemat. Namun, biaya perbaikan berulang, penurunan produktivitas, keterlambatan produksi, dan risiko kecelakaan kerja sering jauh lebih besar.
Sebaliknya, perusahaan juga dapat mengalami kelebihan kapasitas. Perusahaan membeli peralatan baru berkapasitas besar, tetapi permintaan pasar tidak sebanding. Aset tersebut kemudian menganggur, sementara biaya penyusutan, listrik, perawatan, dan penyimpanan tetap berjalan.
Kasus seperti ini menunjukkan bahwa keputusan investasi aset harus didasarkan pada analisis kebutuhan pasar dan proyeksi arus kas, bukan sekadar ambisi untuk memiliki fasilitas yang besar atau modern.
Dampak terhadap Kepercayaan Pasar
Mismatch yang berulang dapat menurunkan kepercayaan pemangku kepentingan. Investor melihat struktur pendanaan dan arus kas, bukan hanya jumlah aset. Kreditur menilai kemampuan perusahaan membayar kewajiban tepat waktu. Pelanggan menilai keandalan produksi dan pelayanan.
Ketika perusahaan kesulitan membayar kewajiban atau kinerja operasionalnya menurun, kepercayaan pasar dapat cepat memburuk. Dalam kondisi tertentu, perusahaan yang sebenarnya memiliki aset produktif dapat mengalami kesulitan memperoleh pendanaan baru karena citra risikonya meningkat.
Di era keterbukaan informasi, kabar mengenai keterlambatan pembayaran, pemutusan hubungan kerja, atau penjualan aset secara terpaksa dapat menyebar dengan cepat. Reputasi yang rusak sering lebih sulit dipulihkan daripada kerugian finansial itu sendiri.
Cara Mengelola Mismatch
Mengelola mismatch tidak berarti perusahaan harus memiliki aset dan utang yang benar-benar sama jumlah serta jatuh temponya. Dalam praktiknya, hal tersebut sulit dicapai. Yang penting adalah kesenjangan tersebut dikelola secara sadar, terukur, dan disertai rencana mitigasi.
Pertama, perusahaan perlu menyusun rencana aset strategis. Rencana ini harus menjelaskan aset apa yang benar-benar dibutuhkan, kapan dibutuhkan, bagaimana pendanaannya, serta bagaimana risiko dan biaya pemeliharaannya dikelola.
Kedua, struktur pendanaan perlu diselaraskan dengan umur aset. Aset lancar sebaiknya dibiayai dana jangka pendek, sedangkan aset tetap sebaiknya dibiayai modal sendiri atau pendanaan jangka panjang.
Ketiga, perusahaan perlu memiliki cadangan kas yang memadai. Cadangan likuiditas berfungsi sebagai penyangga ketika penjualan menurun, kewajiban datang lebih cepat, atau terjadi kebutuhan mendesak.
Keempat, pemeliharaan aset perlu dilakukan berbasis risiko. Aset yang berdampak besar terhadap produksi, keselamatan, dan pendapatan harus mendapat prioritas. Aset yang kurang strategis dapat dievaluasi untuk dijual, disewakan, atau dihapuskan.
Kelima, perusahaan perlu memanfaatkan data dan teknologi. Data mengenai kondisi aset, umur pakai, biaya perawatan, tingkat pemanfaatan, dan kontribusi pendapatan akan membantu manajemen mengambil keputusan yang lebih tepat.
Terakhir, perusahaan perlu melakukan pengujian skenario atau stress testing. Manajemen perlu mengetahui dampak jika penjualan turun, suku bunga naik, atau pemasok menuntut pembayaran lebih cepat. Dari hasil analisis tersebut, perusahaan dapat menyiapkan fasilitas kredit cadangan, diversifikasi pendanaan, atau penyesuaian rencana investasi.
Mismatch Bukan Selalu Kesalahan
Perlu ditegaskan bahwa mismatch tidak selalu berarti kesalahan manajemen. Dalam banyak model bisnis, ketidaksesuaian jangka waktu antara aset dan pendanaan memang merupakan bagian dari strategi. Bank, misalnya, secara alami menjalankan model bisnis dengan menghimpun dana jangka pendek dan menyalurkan kredit jangka panjang.
Perusahaan juga dapat menerima mismatch jangka pendek untuk mengejar peluang pertumbuhan. Membangun pabrik baru menggunakan pinjaman dapat menjadi keputusan rasional apabila proyeksi permintaan kuat, arus kas terkendali, dan perusahaan memiliki akses pendanaan cadangan.
Masalah muncul ketika mismatch terjadi karena lemahnya perencanaan, bukan karena strategi yang sadar dan terukur. Perbedaannya terletak pada kualitas analisis, pengendalian risiko, dan kesiapan perusahaan menghadapi kondisi terburuk.
Kesimpulan
Manajemen mismatch dalam pengelolaan aset merupakan isu yang relevan bagi perusahaan besar maupun kecil. Aset yang besar tidak otomatis menjamin kesehatan usaha apabila likuiditas lemah, struktur pendanaan tidak sesuai, atau aset tidak mendukung kebutuhan strategis.
Perusahaan yang baik bukan hanya perusahaan yang memiliki banyak aset, melainkan perusahaan yang mampu mengelola keseimbangan antara aset, kas, pendanaan, risiko, dan kebutuhan bisnis. Dengan perencanaan yang disiplin, perusahaan dapat mengubah aset menjadi sumber pertumbuhan, bukan sumber tekanan keuangan.
Penulis:
Laela Safira
Mahasiswa Fakultas Ekonomi dan Bisnis Manajemen S1 Manajemen Universitas Pamulang